新築アパートの事業計画を作るとき、建築費と土地代、銀行の融資条件、想定賃料を細かく比較する一方で、「火災保険は建物ができてから選べばよい」と考えていないでしょうか。しかし福岡で一棟投資を検討する場合、火災保険は完成直前の事務手続きで終わる話ではありません。どの土地を取得するか、どの構造・設備で建てるか、どの補償を選ぶかによって、長期の支出と大きな損失に備える方法が変わるからです。
例えば、同じ新築木造アパートでも、河川の浸水想定区域にある土地とそうでない土地では、水災をめぐる検討内容が違います。台風の際に屋根や外壁が損傷すれば、修繕だけではなく、賃貸経営を続けるための家賃収入や入居者対応にも影響します。地震に起因する火災は通常の火災保険だけでは基本的に対応できない点も、オーナーが知っておきたい重要事項です。https://www.sonpo.or.jp/insurance/shizen/、https://www.mof.go.jp/policy/financial_system/earthquake_insurance/jisin.htm。
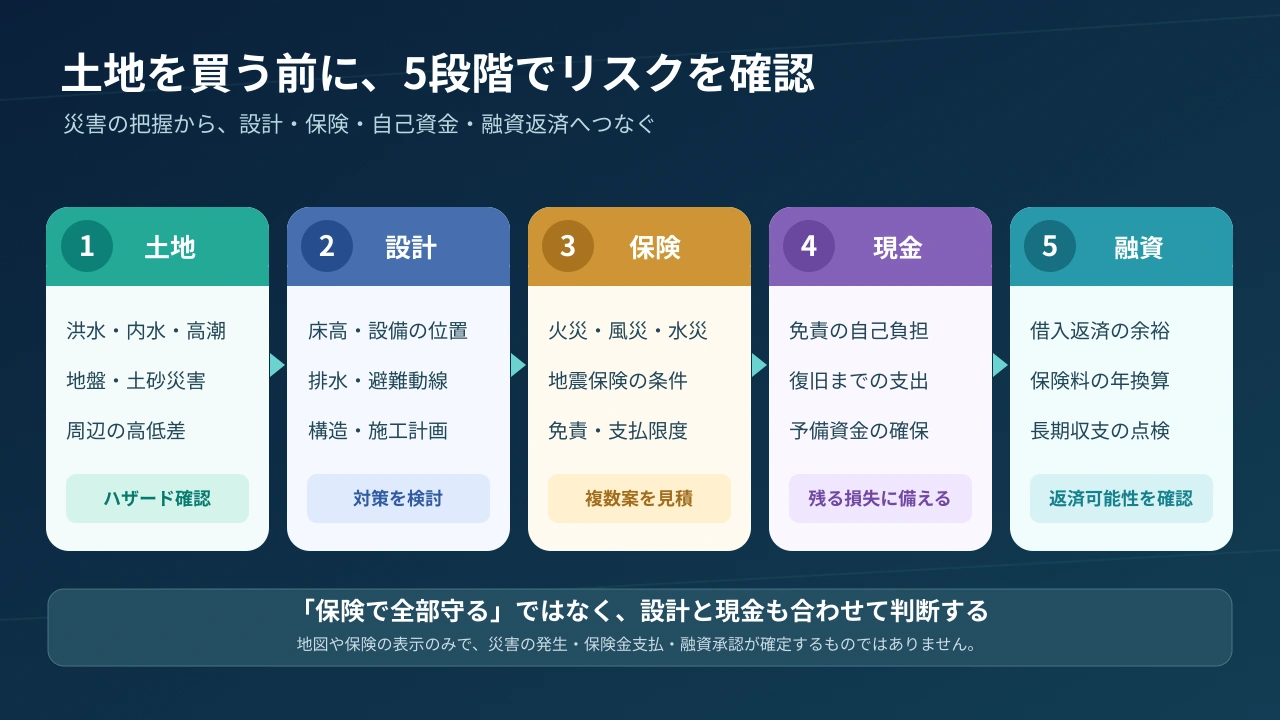
セイコー・エステート&ディベロップメントが大切にしている「銀行融資評価目線の新築アパート投資」では、物件の利回りだけでなく、立地と災害リスクを読み解き、建築計画・補償・予備資金・融資返済を一つの長期収支表で扱うことが必要です。本記事では、保険を土地取得前からどう考えるか、福岡のハザードマップで何を調べるか、建物と入居者の補償の違い、保険料を含む簡易シミュレーション、銀行に相談する際の資料まで順に整理します。具体的な保険条件・保険料・融資要件は商品や金融機関、建物、時期で異なるため、必ず個別に照会してください。
不動産投資・銀行融資力診断では、投資計画の整理に役立つ相談入口を案内しています。保険加入や融資承認、収益を保証するサービスではありません。
1.火災保険は「建築後に入るもの」だけではない
火災保険の契約自体は、建築計画の進行や引渡しの段階で具体化する場合があります。ですが、事業計画上の検討を始めるタイミングはもっと早く、候補地の比較段階が適切です。なぜなら災害リスクは建物の購入先や保険会社だけで完結せず、敷地の標高、地形、河川との位置関係、道路や避難経路、建築構造、設備配置と結びついているからです。
新築アパートの土地仕入れでは、駅距離、賃料水準、容積率、建ぺい率、駐車場の配置、建築コストなどが重要です。そこに「水災を想定した際、1階の床の高さや電気設備の位置をどうするか」「避難・復旧のための動線は確保できるか」「必要な補償に過度な自己負担や除外がないか」を追加すると、候補地同士の比較が深くなります。
保険で事故後の費用をまかなえる場面があっても、すべての損害が自動的に補償されるわけではありません。約款で定める対象・事故・免責金額・支払要件を満たす必要があります。また保険金は入居者の安全や物理的な復旧時間そのものを保証しません。保険加入を前提に危険な立地を無条件で許容するのも、ハザードが示される土地を地図だけで一律に排除するのも、判断を単純化しすぎています。
2.福岡で先に確認する災害リスク:洪水・内水・高潮・土砂災害
土地の所在地を調べる際は、国土交通省・国土地理院のハザードマップポータルサイトを入口にしましょう。「重ねるハザードマップ」では洪水、土砂災害、高潮、津波などの情報を地図上で確認でき、「わがまちハザードマップ」から自治体が公表する資料へ移動できます。想定区域は条件を置いたシミュレーションであり、色が付いていない地点に災害が起きないという証明ではありません。
福岡市内であれば、市が公開する洪水ハザードマップだけでなく、内水ハザードマップや土砂災害ハザードマップも確認します。洪水は河川が氾濫する場面、内水は大雨時に排水が追いつかない場面など、想定する現象が異なります。市内・市外を問わず最終的には候補地の自治体資料と現地条件を照合してください。
新築アパートの候補地で最低限確認したい項目は次のとおりです。
| 調査対象 | 土地選び・設計で見る点 | 事業計画への影響の例 |
|---|---|---|
| 洪水 | 想定浸水深、近隣河川、敷地との高低差 | 床高、設備配置、復旧費、入居者の安全 |
| 内水 | 排水能力、道路の低い位置、過去の冠水情報 | 地下・低層部への浸水、機器停止 |
| 高潮・津波 | 対象区域、避難経路、地盤・街区特性 | 地上階の利用、非常時の避難計画 |
| 土砂災害 | 指定区域、斜面、擁壁や周辺地形 | 建築条件、地盤調査、工事費や安全性 |
| 風災・落雷・積雪 | 周辺環境、屋根形状、外壁、アンテナ等 | 建物の維持費、修繕対応 |
| 地震 | 揺れやすさ、地盤、建物構造・耐震設計 | 構造計画、地震補償、復旧資金 |
上の表はリスク調査の切り口であり、ハザードマップだけで建築可否や保険引受が判断できるわけではありません。法令上の制限、現地調査、地盤データ、見積もり、専門家の確認を組み合わせます。
3.アパートのオーナーと入居者では、入るべき保険が違う
「アパート 火災保険」で検索すると、入居者が賃貸契約時に加入する家財保険の解説が多数出てきます。しかし、一棟アパートの投資家が検討するのは主として自分が所有する建物の損害に備える契約です。日本損害保険協会は、賃貸住宅では建物について家主が、入居者の家財について入居者が契約する区分を説明しています。https://soudanguide.sonpo.or.jp/home/q050.html。
ここを混同すると「各入居者が保険に入っているから建物も補償される」と誤解しかねません。入居者の家財保険、借家人賠償責任保険、個人賠償責任保険などは、所有者が建物を対象に付ける火災保険と役割が異なります。共用部やオーナー所有設備、設備の故障、借家人が起こした事故なども、誰が契約者で何が対象物かを分けて確認しましょう。
また建物以外に、共用設備、給排水管、門塀、付属物、看板、駐輪場、機械設備などがどのような条件で対象になるかも契約によって異なります。建築見積書の工事項目を保険代理店へ示し、建物本体と付属設備の扱いに漏れがないようにすることが重要です。
4.火災・風災・水災・水濡れは名前が似ていても別の補償
アパートオーナーが一般に検討する建物保険の対象には、火災、落雷、破裂・爆発、風災、雹災、雪災、水災、水濡れ、外部からの物体の衝突、盗難、破損・汚損などがあります。ただし、どの補償を含むか、免責金額、免責事由、支払基準は商品・プランで異なります。日本損害保険協会も、火災保険の種類によって補償範囲が変わることを説明しています。https://www.sonpo.or.jp/insurance/kasai/。
特に水災と水濡れは同じではありません。台風・大雨による河川の氾濫や浸水を想定する水災と、給排水設備の事故などによる水濡れは、別の事故として取り扱われることがあります。浸水の深さ・損害割合等の支払基準が設けられる商品もあります。実際の契約で何が補償されるか、パンフレットの見出しだけで判断せず約款・重要事項説明書を読みます。
ここで押さえたいのは「補償を広く付ければ必ず合理的」という話ではないことです。保険料と想定損失を比較し、自己負担できる金額、事故時に賃貸業を継続できる資金、事故後の資金調達や修繕の体制まで見て、過不足を検討することが経営判断になります。
5.地震による火災は通常の火災保険でカバーされるとは限らない
地震で建物が損傷した場合だけでなく、地震が原因で火災が発生した場合にも、一般の火災保険では原則として保険金が支払われない点に注意が必要です。日本損害保険協会と財務省の地震保険制度の資料に基づきます。火災保険の一部には地震火災費用保険金等の限定的な支払があり得ますが、地震保険と同等の補償と考えるのは適切ではありません。https://www.sonpo.or.jp/insurance/jishin/。
地震保険は、居住用の建物や家財を対象に、火災保険とセットで契約する制度です。賃貸アパートであっても居住用建物の所有者が建物を保険の対象として検討できます。ただし、店舗のみの用途などでは取り扱いが異なるため、建物の実際の用途や契約条件を確認してください。
財務省によれば、地震保険金額は火災保険の保険金額の30〜50%の範囲内で設定し、建物は原則1戸につき5,000万円、家財は1世帯につき1,000万円の限度があります。地震保険だけで必ず建物の建替え費全額が出る制度ではありません。被害の認定区分も、実際の工事見積額とそのまま一致するとは限りません。https://www.mof.go.jp/policy/financial_system/earthquake_insurance/jisin.htm。
共同住宅では、世帯が異なる戸室数に5,000万円を乗じた額を建物の限度額とできる取扱いがあります。一棟全体の上限を一律5,000万円と考えず、火災保険金額の30〜50%という範囲と併せて、対象戸室数・契約単位・他契約との合算を保険会社・代理店に確認してください。三井住友海上「地震保険」の契約金額に関する説明も参照できます。
一棟投資で重視したいのは、建築費と地震保険金額に差がある場合、差額をどう調達するかを事前に考えることです。自己資金、緊急予備費、その他のリスク対策も含めた資金計画が必要になります。
6.保険料は「建物価格の何%」では一律に見積もれない
火災保険の費用について、「新築木造アパートなら年○万円」と一律に言い切ることはできません。保険金額、建物構造、延床面積、所在地、補償範囲、水災の付帯、自己負担額、保険期間、設備、保険会社ごとの商品設計などで見積もりが変わるからです。正確な保険料は、具体的な計画内容をもとに複数の保険会社・代理店に照会する必要があります。
比較表には単純な「保険料総額」だけでなく、次の項目を並べましょう。
- 建物の評価額は再調達価額をどう見ているか。土地代が混ざっていないか。
- 火災・風災・水災・水濡れ・破損等の補償範囲に何が含まれるか。
- 事故ごとの免責金額・支払限度額・支払基準はどう違うか。
- 地震保険を付帯した場合の保険金額と限度はどうなるか。
- 共用設備や給排水、外構、看板などの付属物は保険の対象か。
- 被災による家賃収入の減少、賠償責任、臨時費用等は特約で対応可能か。
- 契約の開始日、更新時期、長期払いと年払い、更新時の保険料見直しはどうなるか。
なお、家賃収入への補償や賠償責任に関する特約は、商品によって有無や適用条件が違います。「火災保険に入っていれば休業期間の家賃はすべて出る」とは考えず、適用対象や支払限度・補償期間を実際の約款で確認してください。
7.保険料を融資返済後のキャッシュフローにどう反映するか
保険料は一度払って終わりではありません。複数年契約で一括払いすると資金がまとまって出ていきますし、更新時に条件が変わる可能性もあります。したがって、物件の収益性を比較する際には、購入・建築時の資金計画だけでなく、保有中の年次収支へ計上する必要があります。
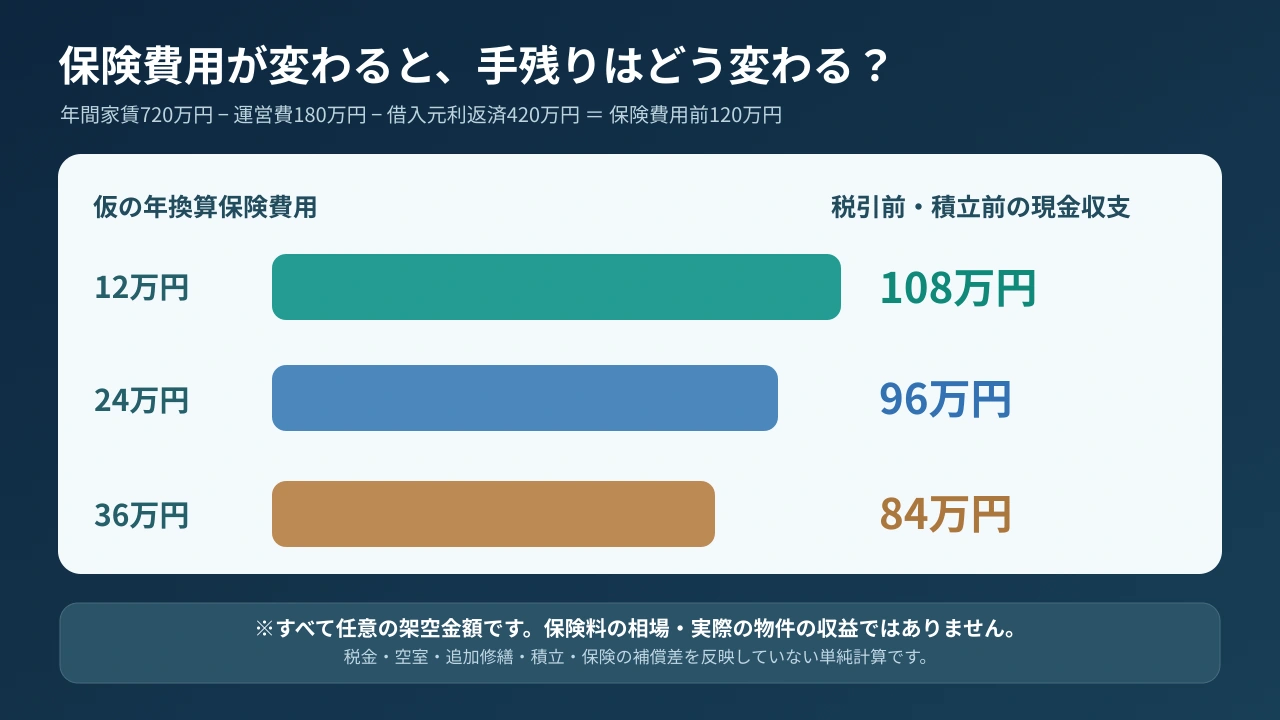
以下は保険商品や実際の物件を示さない、算数を理解するための架空モデルです。年間家賃収入720万円、運営費180万円(ここでは保険料を除く)、借入の年間元利返済420万円と仮定します。実際の税金・設備投資・広告料・更新手数料等は含んでいません。
| 項目 | ケースA | ケースB | ケースC |
|---|---|---|---|
| 年間家賃収入 | 720万円 | 720万円 | 720万円 |
| 運営費(保険料除く) | 180万円 | 180万円 | 180万円 |
| 借入元利返済 | 420万円 | 420万円 | 420万円 |
| 仮定の年換算保険コスト | 12万円 | 24万円 | 36万円 |
| 税引前・積立前の概算現金収支 | 108万円 | 96万円 | 84万円 |
この例は「年保険料12万/24万/36万円という相場」を示していません。保険条件の違いによる事業収支への影響を説明するための任意の仮定値です。計算は720−180−420−保険コストです。さらに空室、家賃下落、修繕準備金、所得税・法人税等を考えると、手元に実際に残るお金は変わります。
重要なのは、保険料を下げると表面上の現金収支は増えても、補償を外したリスクを自己負担する可能性があるという点です。逆に補償を厚くすれば想定外の支出を抑える可能性はありますが、毎年のコストも増えます。経営判断では「日常の現金収支」と「事故時の損失に備える資金」を合わせて考えます。
8.保険の見直しと銀行融資の返済計画はつながっている
銀行融資を利用するアパート経営では、火災や自然災害による損失が借入返済に影響することを忘れてはいけません。建物が損傷し、一定期間賃貸が難しくなっても、借入契約に基づく返済義務が自動的に消えるわけではありません。修繕費や一時的な入居者対応費用がかかる可能性もあります。
金融機関が求める保険の条件や確認資料は金融機関・融資商品・物件により異なります。「どの銀行でも同じ保険に入ればよい」とは限りません。取得時に融資条件、保険の開始日、担保や保険金請求権に関する特約等について具体的な指示がある場合は、その内容を金融機関と保険代理店に確認します。返済額の変動と資金余力の試算については、当社サイトの不動産投資ローン返済シミュレーション解説も併せてご覧ください。
一方、融資審査を考えるときは保険があるからすべて安全という説明も適切ではありません。想定賃料、空室率、返済余力、自己資金、立地、建築費、管理体制など、多数の要素を総合的に見る必要があります。保険はリスク対応の一つであり、投資の採算や融資可否を単独で決めるものではないのです。
9.設計段階にできる対策は保険に加入することだけではない
保険は損害が発生した後の経済的負担を軽減する仕組みです。新築アパートなら、建てる前に物理的な対策を検討できることも大きな意味があります。候補地の浸水想定と、敷地のかさ上げや床高、受変電設備・ポンプ・通信機器の位置、排水計画、風圧に配慮した屋根・外壁仕様、避難導線などを合わせて考えましょう。
ただし、具体的な工法は建築法規、地盤、敷地条件、費用対効果、専門家の設計判断が必要です。水災リスクが高いから必ず敷地を盛土すべき、という一律の勧めではありません。隣地への影響や法規制、施工上の課題も考える必要があります。
また建築時に防災性能を高めても、管理段階で共用部に物を置き避難経路を塞いだり、排水設備の点検を怠ったりすれば、リスクを十分に減らせません。設計、保険、管理は連続したものです。日常管理会社との業務分担、設備点検、緊急連絡先、保険の連絡窓口を引渡し前に整理すると、被災時に動きやすくなります。
10.福岡の候補地を比較する際の実務チェックシート
具体的には、候補地Aと候補地Bの「駅距離と家賃」だけを比較する資料に、災害面の項目を追加します。
| 確認の場面 | 取得する資料 | 判断で見たいこと |
|---|---|---|
| 土地候補の絞り込み | 地番、所在地、現況写真、ハザード資料 | 想定災害、道路・避難経路、周辺高低差 |
| 基本設計 | 配置図、平面図、地盤調査、設備配置案 | 被害抑制策を盛り込めるか |
| 投資採算の検討 | 賃料査定、収支計画、概算工事費 | 保険費用・予備資金を入れて返済後に現金が残るか |
| 保険の検討 | 建築計画概要、構造・用途、設備明細 | 複数案の補償範囲と免責・保険料を比較できるか |
| 融資相談 | 借入希望額、自己資金、返済予定、保険案 | 金融機関が必要とする条件を満たせるか |
| 引渡し・管理移行 | 契約証券、設備一覧、緊急対応連絡先 | 補償開始日・管理側の対応手順が明確か |
これらは何も難しい専門知識を要求するための表ではありません。投資家が「見落とした項目がないか」を確認し、銀行、建築会社、管理会社、保険代理店との会話を同じ資料で進めるためのものです。案件ごとに専門家の判断を要する点は別途確認してください。
11.災害リスクと保険料を踏まえても、長期保有できる計画にする
不動産投資は最初の満室想定だけでは語れません。長期の賃料変動、金利、入退去の頻度、建物設備の更新、修繕、固定資産税などを考慮する必要があります。火災保険や地震保険も、この長期収支を構成する費用とリスク対策の一部です。
例えば10年保有する計画なら、現在の保険料を10倍するだけでは十分な予測になりません。契約は更新され、補償条件や料率が見直される可能性があります。事故が起こった場合の自己負担、修繕中の空室、緊急予備費の水準なども考慮したいところです。年次の資金繰り表には「保険料」「修繕積立」「予備資金」「借入元利返済」「税引前後の手元現金」を分けて置くと見通しがよくなります。
建築費の見積もりが合っているか、借入金利に余裕があるか、想定賃料が強気すぎないか、といった論点と同じように、「必要な補償を確保した後でも成立する投資か」を問いましょう。保険料を抑えることが目的化してしまうと、いざというときに長期保有計画が崩れる可能性があります。
12.よくある質問
Q.新築アパートでも火災保険は必要ですか?
新築でも火災や風水災等のリスクはゼロになりません。加入の要否、必要な補償、金融機関からの条件は物件・融資契約で異なります。新築という理由だけで不要と判断せず、建物の評価額と現地の危険度、事故後の現金負担を比較してください。
Q.入居者が火災保険に入れば、オーナーが契約する必要はないですか?
入居者の契約は通常、入居者所有の家財や借家人賠償責任等に関するもので、家主所有の建物全体の補償とは別です。オーナーの建物保険を入居者の契約で置き換えられると考えないでください。
Q.地震保険は単独で契約できますか?
制度上、地震保険は火災保険に付帯して契約します。居住用の賃貸アパート建物は対象になり得ますが、実際の用途、契約条件や保険金額の上限を確認してください。https://www.mof.go.jp/faq/financial_system/ei03.html。
Q.洪水ハザードマップで色が付いていなければ水災補償はいりませんか?
色の有無だけで補償要否は決められません。想定している災害や降雨条件、内水・高潮など別のリスク、現地の地形を合わせて確認します。補償を付けない場合は自己負担するリスクも想定して判断します。
Q.一括で保険料を払えば、経営上のコストは初年度だけですか?
現金支出のタイミングと、長期の経営費用を考えるタイミングは分けるべきです。更新時には新しい支払いが必要となり得ます。資金繰り表では契約更新と将来費用を明示し、税務上の期間配分は会計・税務の専門家へ確認してください。
Q.保険に入っていれば地震後の借入返済も全額賄えますか?
いいえ。地震保険には契約金額の範囲と支払区分があり、すべての返済や建替えを保証するものではありません。必要な保険金額と想定損失の差、手元資金、返済継続の計画を事前に検討してください。
まとめ|土地選びから保険・建築・融資を一つの事業計画へ
福岡で土地から新築アパート投資を考えるなら、火災保険を建物完成前の事務作業として切り離さず、候補地のハザード情報、建築で減らせる危険、保険で備える危険、自己資金で吸収する危険に分けて考えたいものです。火災保険は入居者の家財保険とは別であり、水災や地震の補償は契約内容を慎重に確かめなければなりません。
建築費と賃料から算出した利回りだけでなく、保険費用、修繕準備金、融資返済、事故時の予備資金を組み込んだ長期収支を作り、同じ条件で土地候補を比較しましょう。セイコー・エステート&ディベロップメントでは、不動産投資・銀行融資力診断やお問い合わせの入口を設けています。物件・保険・融資・収益の個別条件について保証するものではなく、専門家を交えた確認が必要です。
参考資料(一次情報)
- 日本損害保険協会「火災保険」
- 日本損害保険協会「風水雪災等による損害を補償する損害保険」
- 日本損害保険協会「すまいの保険 問50」
- 日本損害保険協会「地震保険」
- 財務省「地震保険制度の概要」
- 国土交通省・国土地理院「ハザードマップポータルサイト」
- 福岡市「洪水ハザードマップ」
- 福岡市「内水ハザードマップ」
※本記事は一般的な情報提供を目的とした制作原稿です。個々の保険商品の適用条件、保険金の支払可否、税務上の処理、建築・融資に関する判断は保険会社・代理店・専門家・金融機関へご確認ください。保険契約や投資成果の保証をするものではありません。