「8,000万円を借りると毎月いくら返済するのか」「金利が1%上がったら手残りはどう変わるのか」「銀行が融資をする物件なら投資としても安全なのか」。新築一棟アパートの検討では、物件の表面利回りと同じくらい、ローン返済シミュレーションが重要です。
最初に結論をお伝えします。不動産投資ローンは返済額だけを試算して終わりではありません。賃料収入から空室損失と運営費を差し引き、ローン返済後にどの程度の資金が残るか、さらに金利上昇と修繕が重なったときに返済を続けられるかを確認する必要があります。 銀行が評価しやすい土地・建物と、オーナーにとって持続可能な収支は、重なる部分があっても完全に同じではありません。
本記事では、借入額6,000万円・8,000万円・1億円、年利2%・3%・4%を使った比較表、返済期間の違い、家賃収入との組み合わせ、金利リスク、銀行の融資評価の視点、福岡の新築アパート投資での活用方法を順に解説します。数字は計算方法を理解するための仮定例であり、特定金融機関の金利提示や融資承認を示すものではありません。
自分の属性と希望物件で、融資・返済が現実的かを整理したい方へ。 不動産投資の融資力診断で、銀行融資評価目線から条件を検討できます。
返済シミュレーションで分かること・分からないこと
ローン計算機に借入希望額、金利、年数を入力すれば、元利均等返済の場合の月々の元利返済額を計算できます。商品によっては、総返済額や支払利息の概算も分かります。複数の条件を同じ前提で比較するには便利な方法です。
しかしローン計算機には、賃貸物件の空室率、入退去に伴う広告費、管理費、固定資産税、火災保険、共用部の電気代、設備更新費、借入時手数料などが自動的に含まれるとは限りません。したがって、月々の返済額が家賃収入より少なくても、その差額が利益になるわけではありません。
また、一般的な銀行の住宅ローンシミュレーターは自宅に住む人向けの住宅ローンを想定している場合があります。投資用アパートローンの金利、借入期間、保証条件、審査方法とは異なるため、表示結果をそのまま借入可能条件と考えないでください。本記事の返済額は、金融商品を特定しない算術的なモデルです。
毎月返済額の基本式を確認する
元利均等返済では、毎月の返済額を原則として一定にするよう、利息と元金の配分を変えていきます。月利を r、返済回数を n、借入元金を P とすると、月返済額 A は以下の式で表せます。
A=P×r×(1+r)^n ÷[(1+r)^n-1]
ここで年利3%なら月利は0.03÷12、30年返済なら回数は30×12=360回です。金利を年利から月利へ変換すること、返済期間を月数にすることがポイントです。金利0%なら単純に借入元金を返済回数で割ります。実際の銀行計算では返済日、日割り利息、端数処理、商品ごとの条件等により差が生じます。
同じ借入額でも、元金均等返済を選べば当初の返済額は大きくなり、元金が減るにつれて返済額が小さくなります。元利均等と元金均等は、総利息や初期の資金繰りに違いがあります。借入契約でどちらが採用されるかを確認してから試算しましょう。
【早見表】借入6,000万円・8,000万円・1億円を30年で返すと
次の表は、全期間にわたり金利が一定、月々の元利均等返済、ボーナス返済なし、融資実行時に元金全額を借り入れると仮定した概算です。各値は端数を四捨五入しています。
| 借入額 | 年利2%:月返済 | 年利3%:月返済 | 年利4%:月返済 |
|---|---|---|---|
| 6,000万円 | 約22.2万円 | 約25.3万円 | 約28.6万円 |
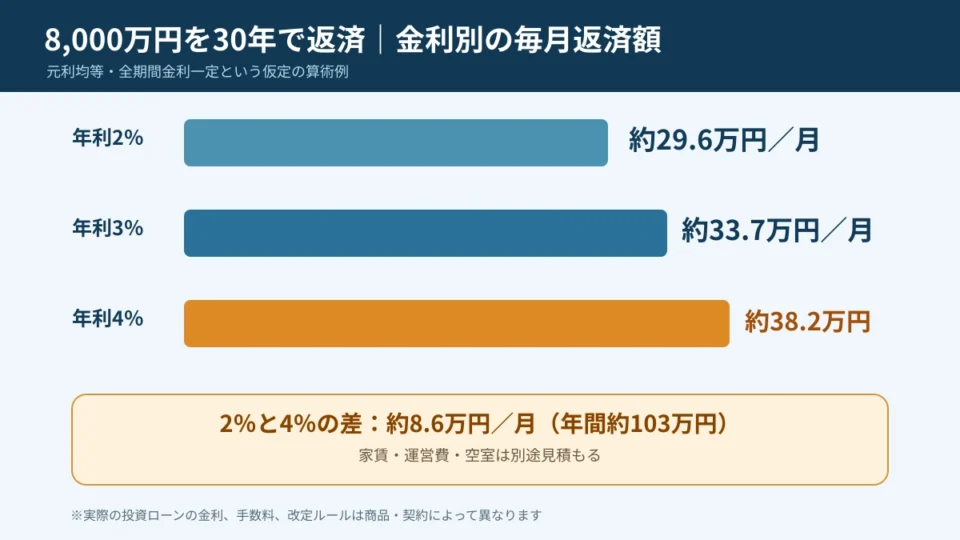
| 8,000万円 | 約29.6万円 | 約33.7万円 | 約38.2万円 |
| 1億円 | 約37.0万円 | 約42.2万円 | 約47.7万円 |
例えば8,000万円を30年で借りるケースでは、金利が2%から4%へ変わると月額で約8.6万円、年間で約103万円の返済差になります。これを家賃で吸収するには、空室や運営費がない単純計算でも相当の追加収入が必要です。金利差が小さく見えても、借入額が大きいと現金収支への影響が拡大します。
実際の変動金利ローンでは、金利が改定された瞬間に上表の全期間固定計算と同じ返済額になるとは限りません。返済額の改定ルール、元金返済の配分、最終返済時の取扱いなどは商品で異なります。銀行から受け取る返済予定表を優先し、上表は感応度をつかむために利用してください。
返済期間を25年・30年・35年に変えた場合
借入額8,000万円、元利均等返済、金利を全期間固定としたモデルで期間だけを変えると、次のようになります。
| 返済期間 | 金利2%の月返済 | 金利3%の月返済 | 金利4%の月返済 |
|---|---|---|---|
| 25年 | 約33.9万円 | 約37.9万円 | 約42.2万円 |
| 30年 | 約29.6万円 | 約33.7万円 | 約38.2万円 |
| 35年 | 約26.5万円 | 約30.8万円 | 約35.4万円 |
年3%で比べると、25年から35年に延ばした場合、月返済は約7.1万円減ります。毎月の収支に余裕が出る半面、返済回数が増えるため、同じ金利なら総支払利息は大きくなる方向です。さらに融資実務では、建物の構造・耐用年数、借入人の年齢、担保評価、金融機関の方針で借入期間が制約される場合があります。誰でも希望の35年を選べるわけではありません。
返済期間を考えるときは「現在のキャッシュフロー」と「将来の借入残高」を対で確認しましょう。期間を長くすれば、物件を売却する時点の残債が多く残る可能性があります。売却価格が想定を下回る場合、売却代金で残債を返しきれないリスクもあります。
表面利回りではなく、ローン返済後のキャッシュフローを計算する
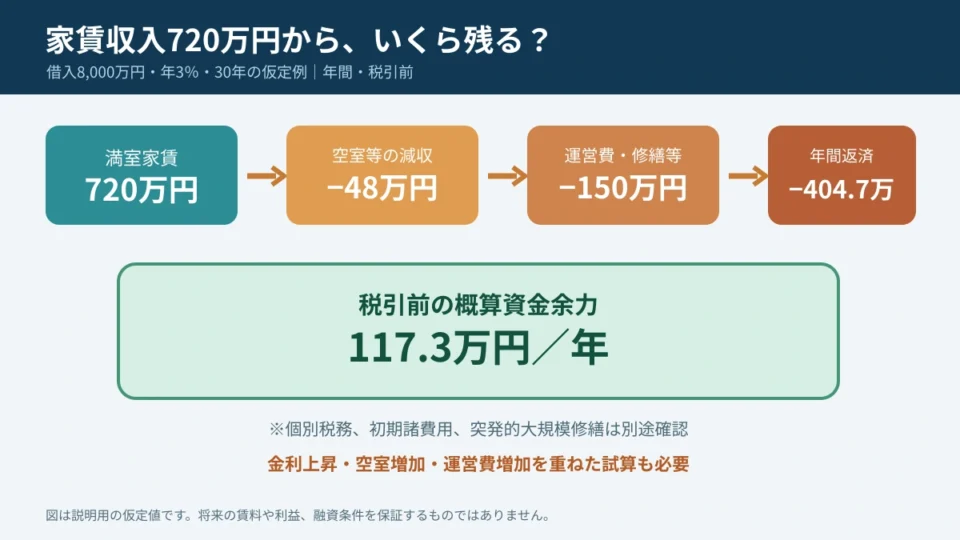
例えば新築アパートの年間満室家賃が720万円だったとします。表面利回りを計算するには取得総額が必要ですが、ここではまず手残りの構造を見ましょう。空室・滞納による減収を48万円、管理費・共用部費・保険・税金・修繕積立等を年間150万円、年間元利返済を約404.7万円と仮定します。後者は8,000万円、年3%、30年のモデルです。
計算は、720万円-48万円-150万円-404.7万円=117.3万円/年です。月平均に直すと約9.8万円の資金余力です。ただしこれは税引前かつ簡略化したモデルで、工事予備費、初期諸費用、個別の税務、突発的な大規模修繕、借入時手数料は別途確認が必要です。
ここで大切なのは、満室家賃720万円に対して返済404.7万円だから余裕がある、と直感で判断しないことです。家賃から返済を引く前に、空室と運営費を見込む必要があります。ローン返済と税務上の費用計上を混同しないことも重要です。利息は一定のルールの下で経費になり得ますが、元金返済は必要経費ではありません。
DSCRという「返済余力」の見方
不動産投資の返済可能性を考える指標の一つに、DSCR(Debt Service Coverage Ratio、元利返済カバー率)があります。一般的には、元利返済に充当できる運営上の収益÷年間元利返済額という考え方です。分子・分母の具体的な定義は金融機関や分析目的で違うため、同じ前提で比較する必要があります。
先ほどの簡略モデルで、家賃720万円から空室48万円と運営費150万円を引くと522万円です。年間返済約404.7万円で割れば約1.29倍です。1倍を上回るならその計算条件では運営収益が元利返済を上回りますが、必要な安全水準は案件や金融機関によって異なります。『1.2倍以上なら必ず融資される』といった単純な合格ラインではありません。
さらに、DSCRが一定水準に見えても、屋根・外壁の大規模改修や長期空室が一度に重なれば資金不足が起こり得ます。返済余力を倍率で見るとともに、手元に確保した現金の厚みも確認することが大切です。
空室率と金利を同時に動かすストレステスト
実際の収支では、悪い条件が一つずつ都合よく起こるとは限りません。金利が上がる局面で、募集競争によって家賃を下げる必要が生じることもあります。修繕費が高騰する場合も考えられます。安全性を検討するには、金利と家賃と費用を同時に変えて試算するのが有効です。
先ほどの年間満室家賃720万円、運営費150万円、借入8,000万円・30年のモデルを使ってみましょう。空室等による減収48万円、金利3%なら税引前の簡略資金余力は約117万円でした。仮に金利4%の返済額約458万円へ変わり、空室等の減収が90万円に増え、運営費も180万円へ増えたとすれば、720-90-180-458=約マイナス8万円/年になります。
この比較は、変動金利の実際の改定方法を再現したものではなく、条件変化への感応度を見た仮想例です。元利返済額の変更と利息・元本の内訳は融資商品の契約で異なります。ただし、複数の悪化要因が重なると、初年度の黒字が簡単に消え得ることは理解できます。
さらに、家賃は一年を通じて均等に入ってくるとは限りません。退去が集中する月、固定資産税の納期、火災保険の更新時期、まとまった修繕時期が重なると、年単位では黒字でも月単位で現金が不足することがあります。年間計画と並行して、少なくとも12か月の入出金予定表を作っておきましょう。
収支に入れ忘れやすい初期費用と資金余力
購入・建築には、土地代・建物代だけでなく、仲介手数料、登記費用、不動産取得税、契約関係の費用、融資手数料・保証料、火災・地震保険料、測量や地盤調査、建築に伴う諸費用などが発生します。実際に何が必要になるかは、土地の取得形態、請負契約、金融機関、保険選択等で変わります。
新築投資では、工事開始から入居募集、賃料の入金まで時間がかかる場合もあります。融資実行のタイミングと支払のタイミングがずれれば、つなぎ資金が必要になるケースもあります。計画段階で資金繰り表を作り、いつ・いくら必要になるのかを確認しましょう。建築費の変動や工期延長の余裕も見込む必要があります。
購入時に自己資金をすべて投入するのは慎重に検討したいところです。初年度から空室や故障が発生しても、家計と事業を守れる現預金が必要です。自己資金を多く入れれば借入額や返済負担を減らせる一方、現金を残しておくことで流動性を確保できます。適切な配分は金融機関の融資条件と家計・保有資産によって異なります。
銀行融資評価は何によって決まるか
金融機関が不動産投資ローンの審査で見る項目は一律ではありません。一般に、借入人の給与・事業収入、保有資産、信用情報、既存借入、納税状況などの属性と、物件の担保価値、事業収支、賃貸需要、返済計画などを合わせて検討します。金融機関ごとの取扱い地域や融資方針にも差があります。
銀行の担保評価は、販売会社が提示する販売価格と同じとは限りません。購入価格が高い物件でも、銀行が保守的な評価をすれば自己資金が多く必要になる可能性があります。土地の接道、用途地域、容積率・建ぺい率、建物構造、法令適合性、周辺の取引事例など、物件自体の条件が融資に影響することがあります。
銀行が返済可能性を評価する際、満室を当然の前提に置くとは限りません。空室の想定、家賃が将来下がるケース、固定費、運営費、修繕負担を見込み、厳しめの条件で収支を試算する場合があります。投資家自身も銀行と同じように、想定賃料を保守的に置いて検討することが大切です。
「最初の一棟だけ」ではなく、二棟目以降を見据える
一棟目のローンを組む際は、将来さらに取得するつもりがあるかを考えておく価値があります。次の融資では一棟目の返済実績・借入残高・保有資金・物件収支が確認されるためです。購入直後から現金がほとんど残らない計画や、給与からの補填を前提とする計画は、将来の選択肢を狭める可能性があります。
例えば一棟目で借入上限まで使い、満室想定でも返済余力が薄い場合、別の物件を取得したくなっても新規の資金調達が難しいかもしれません。反対に、保守的な賃料設定で借入を返済し、資金を積み上げられる物件であれば、次の投資判断の材料が増えます。ただし二棟目の融資承認を保証するものではなく、市況や個人属性は変化します。
投資戦略では「10年で何棟」といった目標だけでなく、毎月の税引後現金収支、金融機関の評価、総借入残高、保有物件の集中リスクを追うことが重要です。金融機関ごとに審査方針が異なるため、金融機関との関係づくりも透明な事業実績と情報開示が基本です。
福岡の新築アパートでは土地から何を確認するか
福岡で土地から新築一棟投資を検討するとき、まず確認したいのは想定入居者です。大学生向けの単身物件、都心へ通勤する社会人向け、駐車場を必要とする世帯向けでは、求められる立地や間取りが異なります。駅距離、生活利便性、周辺企業や大学の動向、競合する賃貸住宅の供給状況を調べましょう。
土地取得額を抑えても、家賃が期待より低くなれば返済余力が悪化する可能性があります。逆に高い家賃を前提に建築費を積み上げても、入居希望者の許容賃料を超えれば空室が増えます。土地の価格、建築費、間取り、想定家賃、管理費、金融機関の評価を同時に調整することが必要です。
新築だから当面修繕費がゼロという仮定も避けましょう。設備の初期不具合対応、入退去時の原状回復、長期的な外壁・屋根・給排水設備の更新などは、築年とともに発生します。建築段階でメンテナンスしやすい設計にすることは、長期収支にも影響します。
複数候補を比較するときは、同じ金利・空室・管理費の前提を使った表を作成してください。立地や建築条件が違う物件を、それぞれの営業担当者が提示する最良条件だけで比べると判断を誤ることがあります。標準ケースと保守ケースの二つを作るだけでも、投資の弱点が見えやすくなります。
金利タイプ選択で確認する契約条項
変動金利型なら、基準金利と引下げ幅、金利の見直し頻度、返済額変更のルール、基準金利が上昇した際の取り扱いを確認します。固定金利型なら、固定期間と終了後の条件、固定期間中の繰上返済手数料等を確認しましょう。金利ミックスや一定期間固定型は商品によって扱いが異なります。
住宅ローンで聞く「5年ルール」「125%ルール」が不動産投資ローンに必ず適用されると考えないことも重要です。商品の契約次第です。返済額が一定でも、利息負担が増えて元金の減り方が遅くなる場合があります。利息計算方法と予定返済表の更新方法を金融機関に聞いてください。
さらに、担保提供、連帯保証、融資実行条件、財務資料の提出義務、期限前弁済に伴う費用、契約違反時の取り扱いなども重要です。資金調達の条件は、単なる金利の高低だけでは比較できません。総支払費用と柔軟性を合わせて評価する必要があります。
購入から保有・売却までの返済シミュレーションを作る
一棟アパート投資は、取得した瞬間だけでなく保有している間と売却時を合わせて検討する必要があります。購入時には自己資金、借入実行額、登記・保険・融資手数料などをまとめます。保有期間中は各年の賃料収入、空室、運営費、元利返済、税金、修繕を積み上げます。売却時は売却価格、仲介手数料、残債返済、税金などを見込み、最終的な手取りを試算します。
売却価格は予測が難しいため、一つの値だけに依存しないことが大切です。例えば目標売却価格を基準に、価格が1割低い場合、2割低い場合を置き、残債を返済できるか確認します。賃貸事業の収支が黒字でも、希望額で売れず、売却資金が不足するリスクがあります。反対に売らずに長く保有する場合でも、大規模修繕の費用が将来の現金収支を圧迫する可能性があります。
建物の長期修繕計画と借入残高の推移を同じ年表にすると、複数の大きな支出が重なる時期を把握しやすくなります。賃貸住宅を購入したら計算は終わりではなく、実際の募集賃料や管理費の変化を反映して、年に一度程度は収支モデルを更新しましょう。
シミュレーション用に集めたい資料一覧
まず物件関係では、所在地、敷地面積、接道、用途地域、建築プラン、建物構造、各室の面積、駐車場、想定賃料一覧、近隣の賃貸募集事例を集めます。土地取得費、建築請負金額、付帯工事、測量・地盤関連費などの見積も必要です。
融資関係では、金融機関名、借入希望額、金利の種類、適用予定金利、返済期間、返済方式、融資実行日、事務手数料、保証料、繰上返済条件、担保・保証の条件を確認します。正式な融資条件が未提示なら、複数の仮定ケースとして管理し、確定事項と区別してください。
運営関係では、管理会社の見積、入居者募集費、空室想定、建物管理費、固定資産税の概算、保険料、設備更新計画、修繕予備費を用意します。家計関係では、年収だけでなく、住宅ローン、教育費、保有預金、毎月の生活費、急な支出への備えを整理します。個人情報は必要な相手に限定して共有し、保管先も管理しましょう。
これらを一つの表に入力すると、投資を始める前の検討事項が見える化します。銀行向けの提出資料と、家族の意思決定に使う比較資料は目的が異なりますが、前提数値は整合させることが大切です。
金融機関の提案書を事業計画に反映する順番
同じ建物の計画でも、金融機関の提案ごとに資金の実行時期が異なると、完成までに用意する現金は変わります。土地の決済、建築代金の支払い、募集費用の支払い、入居開始を時系列に置き、借入金が入る時点と手元資金から支払う時点を重ねてみてください。返済開始までに利息や追加の費用が生じるか、建築の工程が延びた場合にどの条件を再確認するかも金融機関と施工側に尋ねます。年間収支の黒字額だけでは、この途中期間の不足を見つけられません。
比較表には、提示された融資額のうち土地と建物にそれぞれ充てる金額、手数料の支払日、保証の条件、返済予定表の前提を記録します。金利の種類や見直し時期が異なる提案を比較するときには、月返済の初期値に加えて、見直し後の返済にどのような計算前提を置いたかを残します。書面で確認できた条件と、試算のために仮置きした条件が混ざると、金融機関に再確認する項目を見落としやすくなります。比較のために用いた物件情報や見積書の版もそろえておきましょう。
検討の最後には、各案で資金残高がもっとも少なくなる月を探します。その月に入居開始が遅れたり、追加工事の支払いが重なったりした場合も、予備費を確保しながら支払いを続けられるかを確認します。難しい場合には、土地や建物の計画を調整する、融資条件を再相談する、購入の時期を見直すなど、選択肢ごとにどの項目が変わるかを書き出します。金融機関に相談するときも、返済額が小さくなったという結果に加えて、いつどれだけ資金が残る計画なのかを説明できると、追加資料や条件変更の理由を共有しやすくなります。
試算を更新したら、前回との差額を支払い時期の変更と事業費そのものの増減に分けます。入居開始だけが後ろにずれた場合と、建築費が増えて借入額も変わった場合では、運営開始後の返済への影響が異なります。変更の理由、確認した相手、次の見積もりが必要な時期まで記録しておくと、施工側と金融機関が異なる前提で話を進めることを防げます。事業費の項目名と融資の資金使途が対応しているかも照らし合わせてください。
よくある質問:不動産投資ローンの返済額
Q1. 1億円のアパートローンは毎月いくらですか?
借入1億円、元利均等、30年、金利が全期間2%なら月約37.0万円、3%なら月約42.2万円、4%なら月約47.7万円です。仮定の算術例であり、実際の金利、融資期間、各種費用を保証するものではありません。元金均等返済なら初回返済額が異なります。
Q2. 利回り何%なら融資の返済が安全ですか?
表面利回りだけでは安全性は判断できません。空室、管理・維持費、税金、ローン返済額、修繕費、初期費用が必要です。利回りが同じでも、借入額・金利・期間・構造・賃貸需要によって手残りは変わります。個別の資金計画で判断しましょう。
Q3. 自己資金は少ないほど有利ですか?
自己資金を抑えると手元現金を残せる一方、借入額と返済負担が増えます。自己資金を多く入れると返済負担は軽くなりますが、修繕等への備えが薄くなる場合があります。融資条件と家計・資産全体を踏まえてバランスを検討してください。
Q4. 月々の家賃がローン返済より多ければ黒字ですか?
家賃収入から運営費・空室損失・入居募集費・保険・税金・修繕費等が出ていきます。返済額を引いた残りだけで判断せず、税引後の現金収支と預金の動きも確認してください。元金返済と税務上の費用は違うため、損益計算書上の利益と現金収支が一致しないことがあります。
Q5. 金利上昇が心配なら固定金利を選ぶべきですか?
固定金利は一定期間の返済額を見通しやすくしますが、金利条件や手数料等は商品ごとに違います。変動金利の金利水準と比較するときは、将来の金利変化に対する耐性を検証し、総費用と柔軟性も併せて見てください。個別の選択には金融機関の商品説明が必要です。
Q6. 不動産投資ローンに住宅ローンの返済計算を使ってもよいですか?
元利均等返済の計算式自体は同様の基本構造を使えますが、住宅ローン商品の適用金利、借入期間、手数料、返済ルールを投資用ローンに転用することはできません。融資目的が異なるため、必ず金融機関の不動産投資向け条件で再確認してください。
Q7. 新築アパートなら将来の家賃下落を入れなくてもよいですか?
新築時の条件が将来も続くとは限りません。物件の築年、競合供給、周辺の就業・通学需要、入居者の好みの変化を想定し、賃料の減額ケースと空室期間を設定することが望ましいです。管理会社の募集実績と周辺事例を合わせて確認しましょう。
まとめ:借入額の大きさより、返し続けられる事業設計を
不動産投資ローンのシミュレーションは、希望する借入額の月返済を知るだけの作業ではありません。家賃から空室と運営費を差し引いて返済余力を測り、金利・期間・修繕・売却まで複数シナリオを比較することが、長期投資に必要です。融資の条件は金融機関ごとに異なるため、同じ物件でも自己資金や返済期間の設計が変わることがあります。
セイコー・エステート&ディベロップメントでは、福岡の土地から始める新築アパート一棟投資について、銀行融資評価を踏まえた資金計画と物件選定を大切にしています。単に「いくら借りられるか」を先に決めず、どの条件なら長期にわたり返せるかから検討を始めましょう。
参考:全国銀行協会「元利均等返済と元金均等返済」https://www.zenginkyo.or.jp/article/tag-d/5215/
参考:国税庁「不動産所得の計算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
関連記事
※2026年11月17日時点の一般的な解説です。金利・返済額は説明用の計算例で、融資承認、利回り、将来収益を保証しません。税務・契約・資金計画は個別に確認してください。