福岡で土地から新築アパート一棟投資を検討するとき、候補地の価格、建築費、表面利回りに目が向くのは自然です。しかし、購入前に見落としてはいけない資料が「レントロール」です。新築前の計画であれば、まだ賃貸借契約はありません。その段階で作るのは、過去の実績を並べた現況レントロールではなく、その土地に建てる建物を、誰に、いくらで、どのような条件で貸せると考えるかを整理した想定レントロールです。
結論からお伝えすると、融資を考える新築アパートの収支計画では、満室想定家賃を提示するだけでなく、その金額の裏付けと、入金が計画を下回った場合の返済余力まで確認することが重要です。金融機関が評価する要素は賃料だけではありません。申込者の返済能力、自己資金、土地・建物の担保、事業計画、既存借入、賃貸需要など、複数の条件を組み合わせて審査します。レントロールはそのうち賃貸事業の収入面を具体化する資料の一つです。
セイコー・エステート&ディベロップメントが福岡を中心に取り組む土地からの新築アパート一棟投資では、土地選びと賃貸需要、間取り、建築費、融資条件、出口戦略を一体で検討するという考え方を大切にしています。この記事では、一般的な収益物件の賃料表を出発点に、新築計画ならではの想定レントロールの作り方と、銀行融資評価を意識した収支確認の手順を解説します。
自分の資金と希望する一棟投資の条件を、融資評価の視点から整理したい方へ。 無料の不動産投資・銀行融資力診断をご利用ください。診断は金融機関の正式な審査ではなく、融資を保証するものでもありません。
レントロールとは何か。新築計画で使うときは意味が違う
レントロールは、賃貸不動産の住戸ごとの賃料、共益費、入居状況、契約条件などを一覧化した資料です。既存アパートの売買では、どの部屋に入居者がおり、どのような契約賃料が発生しているかを把握するために使われます。多くの場合、部屋番号、専有面積、間取り、賃料、共益費、保証金・敷金、契約開始日、空室・入居中などの項目が並びます。
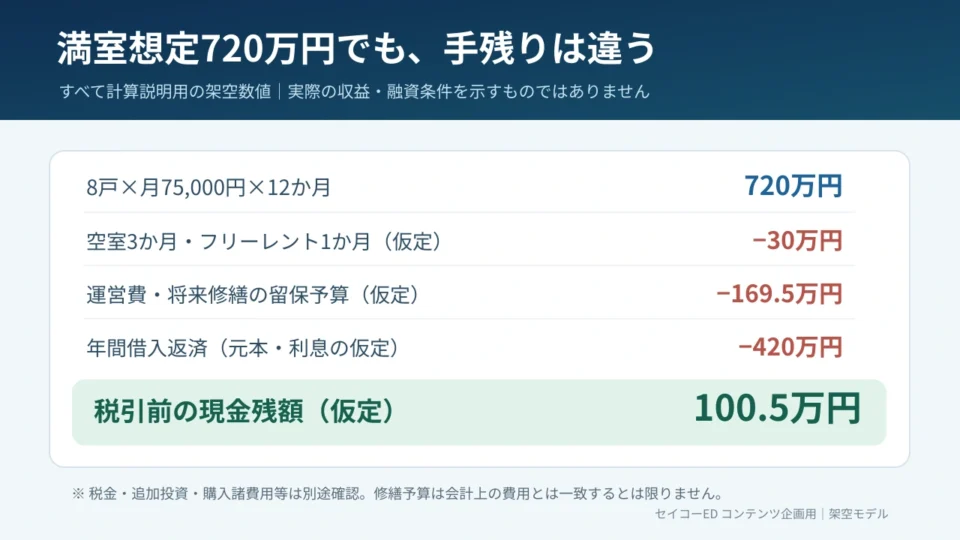
ただし、レントロールに記載された契約賃料が、必ずその月の銀行口座に入った金額を示すとは限りません。滞納、日割り、募集時の家賃免除、管理会社による控除などで現金の入金額は変わります。過去の契約で設定した賃料が、現在新たに募集するときの相場と一致しないケースもあります。書類名だけで数字を信用するのではなく、何を集計した資料かを確認することが出発点です。
新築アパートは、竣工前には賃貸契約が存在しない住戸がほとんどです。そこで事業計画では、周辺の類似物件の募集状況や賃料査定、想定入居者像を根拠に「完成後に想定する部屋別賃料表」を作ります。これを想定レントロールと呼びます。完成済みの既存物件と同じように実績値として扱わないことが重要です。新築計画の資料には、「想定」「募集予定」「査定」「契約済み」などの状態を分けて明記しましょう。
金融庁は、投資用不動産向け融資に関する注意喚起のなかで、賃料や入居率を実勢より高く想定したり、実績より高い値に改ざんしたりした事例を公表しています。問題は特定の投資家だけに起きるものではありません。見積もりを受け取る側が、数字の根拠を確認しないまま価格や借入額の判断をすると、当初から無理のある収支になる可能性があります。
土地の前に家賃を決めない。どんな順番で想定賃料を作るか
新築アパートでは「土地価格が安いから、同じエリアの上限家賃で貸せれば利回りが高くなる」と考えたくなることがあります。しかし、駅からの距離、生活利便施設、職場・学校へのアクセス、築浅競合物件の供給、駐車場の必要性などが異なれば、同じ行政区でも需要は変わります。広告に掲載されている賃料は募集価格であり、成約価格や長期入居を保証する値ではありません。
当社が推奨する確認順序は次のとおりです。
- 候補地の賃貸需要を把握する。 人口の総数だけでなく、世帯構成、雇用、学校、駅・バス、車通勤の実態、近隣で新たに供給される賃貸住宅などを確認します。
- 想定入居者を決める。 単身会社員、学生、二人暮らし、子育て世帯など、誰にとって便利な立地かを具体化します。読者の想像だけで決めず、地元の募集実態を確かめます。
- 間取りと専有面積の候補を比較する。 1Kを多く取る計画と、1LDKを少数配置する計画では、総戸数と賃料単価、設備費、共用部分、入退去頻度が変わり得ます。
- 競合の募集条件をそろえる。 築年数、面積、駅距離、駐車場、インターネット費用、共益費、設備、敷金礼金などが違う物件を、賃料だけで比較しないことです。
- 部屋別の想定レントロールを作る。 階数、方位、広さ、バルコニー、駐車場の有無などによる違いを必要に応じて反映します。同じ建物でも全室一律賃料が妥当とは限りません。
- 控えめな条件でも収支を計算する。 想定した上限家賃に全室入居する場合だけでなく、空室期間、賃料改定、募集費用が重なった場合も試算します。
ここで重要なのは、投資計画を先に完成させてから都合のよい賃料を当てはめないことです。土地と建築プランを絞る前に、入居者が実際に比較する条件を確認するほうが、結果的に修正余地を残せます。土地を取得して建物設計も固定した後では、間取りや戸数を大きく変更できないことがあります。
想定レントロールに入れたい最低限の項目
将来の入金を判断する資料として役立てるには、合計額だけを一番上に書くのでは不十分です。住戸ごとの条件と根拠を見える状態にします。
| 区分 | 確認する内容 | 収支への関係 |
|---|---|---|
| 部屋番号・階数 | 角部屋、方位、日当たり、騒音など | 価格差や募集力の検討 |
| 間取り・専有面積 | 1K、1LDK、2LDKなど | 入居対象と賃料の比較 |
| 想定家賃・共益費 | それぞれ別欄に記載 | 入金見込と運営費の区別 |
| 駐車場・付帯収入 | 台数、利用見込み、料金 | 本当に貸せる数だけ計上 |
| 家賃査定の根拠 | 比較物件、調査日、査定元 | 想定の妥当性を確認 |
| 募集条件 | 敷金、礼金、フリーレント、広告料 | 入居開始時の現金収支 |
| 入居・契約状況 | 新築の場合は原則「未契約・想定」 | 実績との混同防止 |
駐車場を予定していても、土地の形状によって駐車可能台数が異なります。想定家賃の欄に共益費や駐車場代を混ぜてしまうと、ほかの資料と比較しにくくなります。金融機関への説明資料では、何を収入に含め、何を別途費用にするかという定義をそろえることが重要です。
また、比較に使った募集物件が数か月後には成約または募集終了していることがあります。資料を作った日付と、参照した物件の条件を保存しておくと、投資判断の見直しで役立ちます。周辺の供給や家賃相場が変われば、レントロールを更新する必要があります。
【架空試算】8戸の満室家賃720万円は、実際にいくら残るか
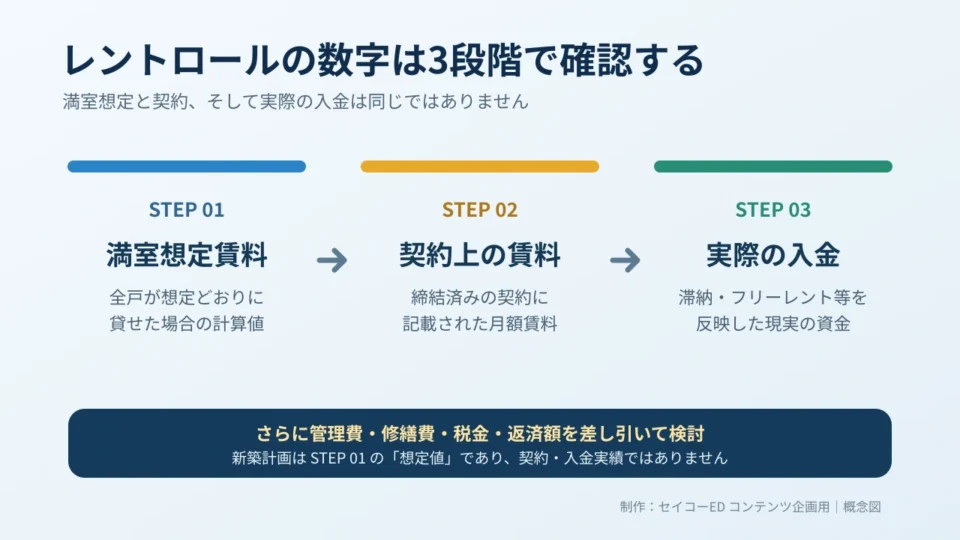
ここからは計算方法を理解するための架空のモデルです。SEDの販売物件の実績、金融機関の融資条件、福岡県内の相場を示すものではありません。家賃、空室、運営費、返済額を固定した簡略例であり、所得税・住民税等、初期費用、工事費の変動、将来の家賃下落は別途検討が必要です。
想定する建物は8戸で、各戸の月額家賃を7万5,000円とします。共益費や駐車場収入は便宜上ゼロにしました。これだけを見ると、満室想定家賃は7万5,000円×8戸×12か月=720万円です。表面利回りを計算するときの分子にはなりますが、720万円を年間の現金収入として確定してはいけません。
例えば、1戸に3か月の空室期間が生じれば22万5,000円の減収です。さらに別の1戸に1か月のフリーレントを設定した場合、7万5,000円の減収が生じます。単純化すると、720万円-22万5,000円-7万5,000円=690万円です。この数字を、ここでは「実際の現金回収見込」と仮定します。管理費の計算基準やフリーレントの会計処理は契約・実務で異なるため、この例はあくまで概念説明です。
次に年間の運営費を、管理委託費34万5,000円、固定資産税等52万円、火災保険等15万円、共用部費12万円、将来修繕に備える積立相当36万円、募集関連費20万円と仮置きします。合計は169万5,000円です。ここには、実際の固定資産税評価に基づく税額、消費税区分、設備故障の突発費用等の個別差は反映していません。
| 計算項目 | 架空の年間金額 | 考え方 |
|---|---|---|
| 満室想定家賃 | 720万円 | 8戸×7.5万円×12か月 |
| 空室損失 | ▲22.5万円 | 1戸×3か月 |
| フリーレント等 | ▲7.5万円 | 1戸×1か月 |
| 回収見込家賃 | 690万円 | 満室想定から減収を控除 |
| 管理・税金・保険・共用部・修繕準備・募集費 | ▲169.5万円 | 上記の仮定値合計 |
| 運営収支相当 | 520.5万円 | 690-169.5 |
| 年間ローン元利返済 | ▲420万円 | 返済予定表があると仮定 |
| 税引前の簡略現金残額 | 100.5万円 | 520.5-420 |
この例では、満室想定家賃720万円に対して、税引前の簡略現金残額は100万5,000円です。「家賃は720万円見込める」と説明された場合でも、それが誰にとって何を意味する数字なのかを確認すると、判断が変わります。もちろん空室も募集費も生じない年なら結果は改善します。反対に入退去が重なる年、修繕が大きい年、金利が上がる年は悪化する可能性があります。
銀行融資評価では「高い家賃表」より説明可能な計画が重要
投資家の側は、賃料が高いほど収益が増え、資金繰りが良くなると期待します。一方で金融機関は、数字が高いだけでは返済原資の確かさを判断できません。収入が継続する根拠はあるか、過度に競争力のない賃料ではないか、契約が成立する想定か、空室・家賃下落に耐えられるか、といった点が重要になります。
国土交通省の不動産鑑定評価基準でも、満室時の総賃料だけでなく、実際支払賃料、市場との乖離、空室などについて考慮する考え方が示されています。融資審査の具体的な算定式は金融機関によって異なりますが、投資家が入金根拠を説明するうえで参考になります。
事業計画を相談する際には、レントロールに加え、周辺競合の調査表、土地の概要、建物プラン、工事費の内訳、借入希望額、自己資金、返済予定表の案、運営費の見積もりなどをそろえたいところです。土地の担保評価が十分でも収支が弱ければ、希望どおりの融資条件になるとは限りません。反対に、賃料見込が合理的でも、申込者の借入状況や自己資金、金融機関の取扱方針によって審査結果は変わります。
金融庁は投資用不動産向け融資のアンケート調査で、金融機関に長期的な事業・収支計画の妥当性を検討する重要性を示しています。自分の都合のよい家賃で借入希望額を逆算するのではなく、計画を客観的に確認できる状態にすることが、初期段階の安全性向上にもつながります。
返済余力を数字で確認する
先ほどの架空例では、年間の運営収支相当520万5,000円を年間元利返済420万円で割ると、約1.24倍です。これは簡略化した返済余力指標であり、DSCRの考え方に近いものです。実際の計算では、分子にどの費用を含めるか、資本的支出をどう扱うかなどで定義が変わります。
1倍を上回っているから安全、1.2倍を超えるから融資が通る、と断言することはできません。必要な余裕は不動産の特性や金融機関の審査方針、返済期間、申込者のほかの収支などによって異なります。家賃が5%下がる、平均空室期間が延びる、金利が高くなるというシナリオを複数組み合わせ、現金が残るかどうかを確認してください。
レントロールと返済予定表を別々に見る理由
レントロールは賃貸事業の収入を中心にした資料です。返済予定表は借入金の支払いを扱う資料です。両方があって初めて、事業としての資金繰りが見えてきます。家賃720万円を受け取る可能性があることと、毎年420万円を問題なく返せることは、同じ意味ではありません。
さらに、会計上の費用と現金支出も一致しません。減価償却費は原則としてその期に同額の現金支出を伴わない一方、借入元金の返済は現金が出ていきますが、通常それ自体が必要経費にはなりません。この違いを知らないと、税務上の黒字と手元の現金を混同しやすくなります。
福岡の土地から企画する場合に見るべき地域性
「福岡なら賃貸需要が強い」という説明だけで、すべての候補地の家賃を決めないでください。福岡市内と県南・県北の都市では、賃料水準だけでなく、通勤手段、世帯構成、駐車場の必要性、転勤者・学生・地元勤務者の比率が異なります。ひとつの市内でも駅近と郊外、商業地と住宅地で需要層が変わります。
例えば、公共交通機関で通勤しやすい場所と、車での移動が中心となるエリアでは、求められる駐車場や部屋の広さが異なる場合があります。学生需要が主であれば入退去の時期に偏りが出やすく、ファミリー層が中心であれば住戸の広さと生活施設の利便性が重要になりやすいでしょう。ただし、これらは一般的な検討の視点であり、地域ごとの実測値を示すものではありません。
当社の土地からの一棟投資を検討する場合も、地元の賃貸管理会社の査定、周辺の現況募集、地図上のアクセス、ハザードマップ、建築可能な容積などを確認し、賃料と建築費のバランスを判断する必要があります。土地価格が低くても、入居付けが難しければ収益性は悪化します。家賃が高くても、土地と建築に過大な費用がかかれば返済余力は薄くなります。
2棟目・3棟目の融資も考えるなら、完成後の数字を残す
新築時の想定レントロールは計画資料です。完成して実際の入居が始まったら、部屋ごとの契約賃料と入金履歴を反映する現況レントロールに更新してください。1棟目が安定稼働したかどうかは、次の投資を検討するときにも重要な判断材料になり得ます。
管理会社からの月次報告を受け取るだけでなく、部屋別の契約内容、入居開始日、退去日、募集賃料、入金額、広告費、原状回復費を対応付けて保存します。想定どおりの家賃で貸せた部屋と、値下げや募集期間の長期化が必要だった部屋を比較すると、次の土地・間取り・設備に生かせます。
銀行相談では、管理資料だけでなく、借入残高、返済予定、確定申告書または決算書、現預金など、借入人の状況を示す資料が求められる場合があります。レントロールに月額家賃合計が書いてあっても、通帳の入金と一致しないなら、その差を説明できるようにしましょう。滞納を契約家賃と同列に扱ったり、空室の募集賃料を契約済み収入として扱ったりしないことが基本です。
よくある質問
Q1.新築前で入居者がいなくてもレントロールは作れますか?
作れます。ただし、既存物件の契約実績一覧とは異なるため、「想定レントロール」と明記します。住戸プラン、面積、想定賃料、調査根拠、募集条件などを整理し、未確定事項が分かる状態にしてください。
Q2.想定賃料が高いほうが銀行融資では有利ですか?
賃料収入は収支に影響する要素ですが、根拠なく高く置けば評価されるというものではありません。地域の募集・成約状況、賃貸需要、費用、担保、借入人の返済能力などを合わせて評価するため、適切な資料と前提が重要です。
Q3.管理会社から家賃査定をもらえば十分ですか?
査定は有力な材料ですが、査定日時、比較対象、募集条件、賃料の幅などを確認します。複数の見解を比べる場合には前提をそろえ、広告上の募集賃料と実際の成約賃料を混同しないようにしてください。
Q4.空室のある既存アパートでは何を確認しますか?
契約中の賃料と空室の募集予定賃料を区別し、実際の空室期間、募集条件、設備更新の必要性を確認します。取得後の改修や賃料変更を前提にするなら、その費用と時間も別の欄で試算します。
Q5.レントロールを作れば融資は受けられますか?
いいえ。レントロールは判断資料の一部です。審査では資産・負債・所得、自己資金、土地・建物、事業収支、金融機関の取扱方針などを個別に確認するため、融資の可否や条件は保証されません。
Q6.賃料表は完成後も更新する必要がありますか?
あります。入退去や賃料変更があるたびに現況を反映し、月次の管理報告と入金履歴を確認しましょう。後に2棟目の計画を作るときも、実績として利用できる情報になります。
まとめ|土地・建物・家賃・融資を一体で考える
新築アパートの想定レントロールは、「いくらの家賃を設定したいか」という希望表ではなく、入居者が選ぶ理由、競合物件、間取り、募集条件、将来の収支をつなぐ設計資料です。金融機関からの評価を考える場合も、最大の家賃を並べるより、妥当性のある計画と複数条件での返済余力を確認することが重要です。
福岡で土地から一棟投資を検討するなら、土地取得前の段階から想定レントロールを作り、建築費と融資額を組み合わせて試算することをおすすめします。ただし、投資判断の適切さは個別条件で変わり、すべての候補地に共通の結論はありません。
セイコー・エステート&ディベロップメントでは、土地選びと新築アパートの事業計画を銀行融資評価の視点も踏まえて検討する相談を受け付けています。不動産投資・銀行融資力診断、または無料相談窓口をご確認ください。
参考資料・関連ページ
- 金融庁「投資用不動産向け融資に関するアンケート調査結果」
- 金融庁・消費者庁・国土交通省「アパート等のサブリース契約に関する注意喚起」
- 国土交通省掲載「証券化対象不動産の鑑定評価上の留意事項」(賃料・空室率の市場分析の参考)
- SED「新築アパートブランド LEGENDE」
※本稿は2026年11月時点の一般的な考え方を示したものです。収支例は架空の試算であり、融資・賃貸稼働・投資成果を保証しません。