「新築アパートは減価償却を使って節税できる」「木造の耐用年数は22年だから、その間は有利」。土地から一棟投資を検討している方なら、一度はこうした説明を聞いたことがあるかもしれません。しかし、減価償却で算出する税務上の利益と、毎月の借入返済後に口座へ残る現金は別物です。この違いを把握せず投資判断をすると、帳簿上は利益が出ているのに資金繰りが苦しい、あるいは減価償却が進んだ後に納税負担を想定できていなかった、という問題が起こり得ます。
福岡で新築アパート一棟投資を検討する際、セイコー・エステート&ディベロップメントが重視しているのは、物件の表面利回りや節税という一つの数値だけでなく、土地取得、建築原価、賃料査定、借入条件、維持管理、将来の売却までをつなげた資金計画です。減価償却はこの事業計画の大切な構成要素ですが、投資目的そのものではありません。
本記事では、国税庁の一次資料を参考に、新築アパートの減価償却の仕組み、木造住宅用建物の一般的な耐用年数、土地と建物の区分、架空の現金収支比較、融資審査に備えた資料、減価償却終了前後の確認までを整理します。具体的な税務処理は、所有形態、取得時期、用途、資産区分、適用制度によって異なります。必ず税理士等にご確認ください。
建築計画だけでなく自己資金や既存借入に合わせて融資可能性を整理したい方は、不動産投資・銀行融資力診断もご覧ください。診断が融資承認や収益を保証するものではありません。
1.減価償却とは何か。購入時の支出を毎年の費用と区別する
建物は使用や時間の経過によってその価値が減少していく資産であり、その取得価額を税法上の方法で使用期間にわたって費用化するのが減価償却です。国税庁の「減価償却のあらまし」では、建物、建物附属設備、設備・備品等を対象資産として説明しています。購入時の資金支出と、税務計算で認められる毎年の経費のタイミングは一致しません。
例えば、賃貸用の建物を4,000万円で取得したからといって、取得した年に4,000万円全額を通常の経費として計上するのではありません。所定の耐用年数と償却方法に基づき、年度ごとに減価償却費として費用化する考え方です。現金は取得・建築の段階で支出し、帳簿には長期にわたって費用として表れるため、現金の移動と損益計算の間にずれが生じます。
国税庁の「不動産収入を受け取ったとき(不動産所得)」では、不動産所得を総収入金額から必要経費を差し引いて計算し、必要経費の例として固定資産税、保険料、減価償却費、修繕費などを挙げています。所得税上の説明であり、法人所有では法人税の処理や会計・税務調整が関わります。個人・法人を混同して一つの税率で節税額を計算することはできません。
もう一つ重要なのは、土地は原則として減価償却の対象とならないことです。土地は建物と違い、通常の意味で使用に伴う耐用年数を設定して費用化する資産ではありません。総投資額の大部分を土地が占める計画と、建物が占める計画では、同じ投資金額でも毎年の減価償却額が異なります。
2.新築木造アパートの耐用年数22年と償却率0.046の意味
国税庁が公表する主な減価償却資産の耐用年数表では、「木造・合成樹脂造」「店舗用・住宅用」の建物の法定耐用年数は22年です。平成19年4月1日以降に取得した減価償却資産の定額法償却率表で、耐用年数22年の率は0.046と示されています。現在の新築木造住宅用建物について基礎的な計算を行う際の代表的な数値です。
ただし、22年は「22年経つと建物が使えなくなる」「22年後に価値がゼロになる」という意味ではありません。税務上の費用配分を行うための法定の年数であり、建物の実際の耐久性、適切な維持管理による使用可能期間、金融機関の担保評価、売却市場での価格は別々の話です。
また「新築アパート」と呼んでいても、木造以外の構造であれば法定耐用年数は異なります。建物附属設備や構築物、器具備品も、資産の性質や取得日等により建物本体と異なる区分となる場合があります。建築請負契約の総額を無条件に22年で割れば正しい、ということではありません。
定額法の基本式は次のとおりです。
年間減価償却費の概算=対象となる資産の取得価額×その資産の定額法償却率
年の途中で賃貸事業に使い始めた場合などは、業務に使用した月数によって計算します。最終年度や取得価額の端数、償却累計額の管理なども含め、実際の申告計算は税理士による確認が必要です。
3.「土地3,000万円+建物4,000万円」の計算例
以降の数字は計算方法を示すための架空例です。福岡で実際に売買・建築される物件の価格、実績家賃、融資条件ではなく、同じ土地で成立する建築計画を示すものでもありません。
| 区分 | 仮定の金額 | 減価償却の考え方 |
|---|---|---|
| 土地取得価額 | 3,000万円 | 原則として減価償却しない |
| 建物本体取得価額 | 4,000万円 | 住宅用木造建物・定額法の例 |
| 合計 | 7,000万円 | 合計額を一律22年で償却しない |
建物本体4,000万円に定額法の償却率0.046を乗じると、4,000万円×0.046=年184万円です。ここでは初年度の月数按分や附属設備等の区分を省き、1年間を通して業務に使用した年度の概算として扱います。実務では建物本体、付属設備、構築物等の区分と取得価額を適切に整理し、耐用年数、取得時期、償却方法を確認します。
土地・建物の按分には合理的な根拠が必要です。減価償却費を大きく見せるために、恣意的に建物価額だけを高く設定することは適切ではありません。契約、工事内訳、評価資料などをもとに税務上妥当な取得価額を確認しましょう。購入時の諸費用をどの資産の取得価額に含めるかも判断が必要です。
新築アパートでは建築請負契約・設計・外構・造成・設備など支出が複数に分かれるため、最初の段階で資料を管理することが後の償却計算の正確性に影響します。税務申告の時だけ慌てて金額をまとめるより、投資計画を作る段階から費目を区分しておくほうが説明しやすくなります。
4.「税務上の利益」と「手元に残る現金」はなぜずれるのか
減価償却費は、計算する年度に同額の現金を改めて支払うわけではない経費です。反対に、借入金の元本返済は実際に現金が出ていくものの、通常は返済した元本そのものを必要経費に計上しません。借入利息は事業に必要な範囲で経費となり得ますが、元本とは分けて取り扱われます。この二つを混ぜると損益と資金繰りの関係がわからなくなります。
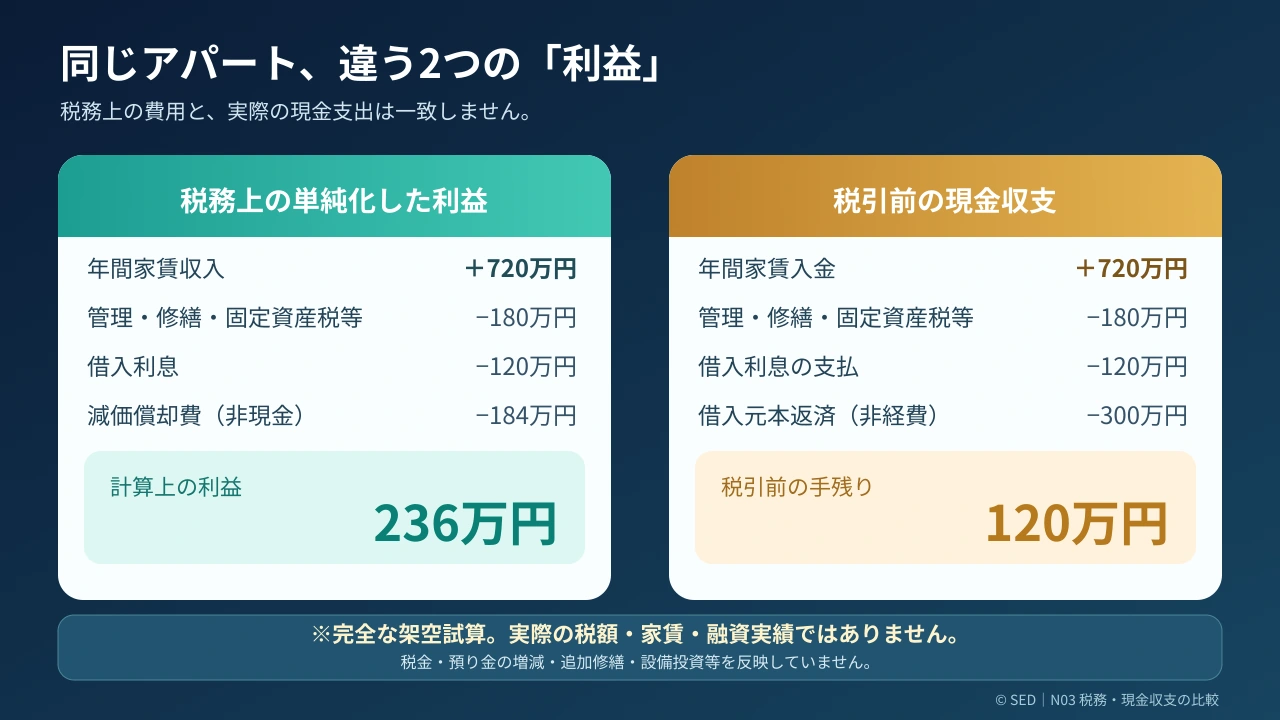
次の架空の賃貸事業を考えます。税金や減価償却以外の現金支出、預り金の入出金は簡略化し、減価償却費を年184万円と仮定します。
| 項目 | 年間金額 | 税務上の損益 | 現金収支 |
|---|---|---|---|
| 家賃等の収入 | 720万円 | 収益 | 入金 |
| 管理費・修繕費・固定資産税等 | 180万円 | 経費 | 支払 |
| 借入利息 | 120万円 | 経費 | 支払 |
| 減価償却費 | 184万円 | 経費 | 当期の新たな支払なし |
| 借入元本返済 | 300万円 | 原則として経費ではない | 支払 |
この仮定では、減価償却を含む計算上の利益は720-180-120-184=236万円です。一方、税金を支払う前の現金収支は720-180-120-300=120万円にすぎません。差が生じるのは、損益には減価償却が入り、現金収支には元本返済が入るためです。
ここで示した「236万円」は所得税額ではなく、個別の所得控除や他の収入、税務調整等を考慮する前の単純化した事業利益です。「120万円」は税引前の単純化した現金収支で、所得税・住民税・法人税、追加修繕、設備更新、家賃滞納、保証金等の変動は含んでいません。税金を支払った後の現金残高が120万円あると保証するものではありません。
5.借入返済を見据えて、年184万円の償却だけで安心しない
銀行融資を使う一棟投資では、融資額と金利、返済期間、返済方法、自己資金の投入額によって毎月の返済額が変わります。満室時の家賃収入が大きくても、空室や賃料下落時に返済ができなければ投資計画として十分とはいえません。銀行の審査基準は金融機関・案件によって異なりますが、収益力と返済可能性の説明資料を整えることは投資家側の基本的な準備です。
例えば上の架空例で家賃収入が10%下がり、他の支出は同額だと仮定すると、年間収入は648万円です。税引前現金収支は648-180-120-300=48万円まで縮みます。初期の120万円から72万円減る計算です。税務上の利益も648-180-120-184=164万円に変わりますが、これでも返済後の現金の余裕が大きいとはいえません。
現実の家賃下落時には管理費の変化、募集費、原状回復費、退去時の免責期間等が重なり得ます。減価償却は空室で失われた家賃を補う入金ではありません。初年度の節税額に注目する前に、賃料・稼働率・修繕費・金利の厳しい条件で資金繰りが維持できるかを確かめる必要があります。
加えて、返済予定表を借入開始時から最後まで確認し、利息部分と元本部分の推移を分けましょう。元利均等返済では一般に返済が進むほど利息割合が減り元本割合が増えますが、契約金利の変更や借換、繰上返済の有無によって実際の推移は変わります。最初の一年だけの利息額を25年、30年と単純に横ばいに置くと、将来の納税と手残りの予測がずれます。
6.デッドクロスは「税務と現金の差」が大きくなる局面
不動産投資では、借入元本返済が減価償却費を上回る状態を「デッドクロス」と呼ぶことがあります。通常の現金支出ではない減価償却費が相対的に少なく、税務上は利益が出る一方で元本返済による現金流出がある、という点に注意を促す言葉です。ただし、「デッドクロス=必ず赤字になる」「融資期間が22年を超えると必ず破綻する」ではありません。
現金が本当に不足するかどうかは、実際の賃料、運営費、借入元利の合計、税額、修繕費、預金残高などを合わせて判定します。減価償却費と元本返済だけを比較する簡単な指標は、問題に気づくきっかけにはなっても、それだけで投資成否を決めるものではないのです。
新築木造住宅用建物では、適用する償却方法・月数・資産区分などによりますが、建物本体の償却が進み所定の費用化期間が終われば、その建物本体の減価償却費はなくなる局面が訪れます。借入返済が引き続き続き、他の条件が同じであれば、税務上の利益は以前より大きくなる可能性があります。この変化は保有期間を通じた資金繰り表で先に確認しておきたい点です。
7.長期比較では「償却終了後の税金」まで読む
架空の単純計算を続けます。年184万円の建物減価償却費がなくなった一方、収入720万円、現金支出180万円、借入利息120万円、元本返済300万円がすべて同じだと仮定した場合、減価償却費を含まない単純な利益は720-180-120=420万円となります。減価償却費がある年度の236万円と比べ、184万円だけ利益が増えます。
しかし税引前現金収支は、返済・収入・その他費用が同じなら120万円のままです。つまり、手元に新しく184万円入ったわけではないのに、課税対象となり得る利益の額は増える、という状態です。ここから税負担を計算するには、個人・法人の区分、他の所得や税率、各種控除・損失の取扱いなどが必要です。
実際には建物附属設備の償却が残る場合や新規設備更新、修繕、利息減少、借換などがあるため、すべてが一度にゼロになると断定はできません。だからこそ収支計画では、減価償却の資産別明細と返済予定表を横に並べることが重要です。
8.銀行融資評価では減価償却費だけを見ているわけではない
金融機関が不動産投資を検討する際、審査の考え方は公表資料や商品、金融機関ごとの運用によって異なります。税務上の利益を確認する場面はありますが、それだけでなく家賃収入の根拠、空室を考慮した返済力、自己資金と既存借入、土地・建物の評価、管理体制などを見られる可能性があります。「減価償却が大きいほど融資が通る」といった一律の関係はありません。
投資家側で準備したい資料は、少なくとも次のようなものです。
- 土地・建物・附属設備・外構等の取得価額の内訳と根拠。
- 種別ごとの耐用年数・減価償却予定表。
- 想定家賃の査定根拠、入居需要、空室率や募集費の想定。
- 年間の運営収支、固定資産税、管理・保険・修繕などの支出計画。
- 借入先ごとの金利、返済期間、元本・利息を分けた返済予定表。
- 税引前後の現金収支と、手元資金の推移。
- 金利上昇、賃料下落、空室・大規模修繕時のストレスケース。
例えば営業純収益(NOI)と年間元利返済額の比率を把握するため、DSCRという指標が使われることがあります。ただしNOIの範囲や基準値は実務で異なり、どの金融機関でも同じ条件を採用するわけではありません。計算式だけを真似るのでなく、金融機関に提出する収支項目と返済スケジュールを一致させることが重要です。
9.「節税になった分を投資回収と考える」という発想の落とし穴
税負担が減る可能性を検討すること自体は不自然ではありません。ただし節税効果は、適用される税率や課税所得、他の所得との関係によって変わります。給与所得と不動産所得を合算する個人と、法人名義で取得する場合でも考え方は異なります。赤字が発生したからといって、必ず給与所得等の黒字と無制限に相殺できるわけではありません。
国税庁は不動産所得が赤字のときの損益通算について、土地等を取得するための負債利子に相当する部分など一定の損失を通算対象から除く取扱いを示しています。また、不動産貸付けが事業的規模かどうかにより、青色申告の特典などの条件にも違いが生じます。アパート一棟を持てば自動的にすべての特典が得られる、という理解は避けるべきです。
税額軽減が見込まれる場合でも、それは建物や土地の取得費、借入利息、維持費、将来の修繕・売却損益を差し引いて判断する必要があります。初年度にある程度税額が減っても、空室や売却時の税負担が大きければ、投資全体での結果は変わります。税金がいくら減るかより、投資後の資産と現金がどのように増減するかを中心に据えましょう。
10.売却時にも減価償却の影響が残る
土地と建物の価値は、保有中だけでなく売却時にもう一度考える必要があります。個人が賃貸用建物を譲渡する場合、税務上の建物取得費は、取得価額から保有中の減価償却費相当額を差し引く考え方が基本です。すなわち減価償却は保有時の費用計上に関わるだけでなく、売却益の算定にも影響し得ます。
仮に売却価格が取得時から大きく下がっていなくても、減価償却が進んでいれば税務上の取得費は減っています。その結果、売却時の課税関係が当初イメージと異なることがあります。所有期間による税率区分や諸経費、法人の扱いなども個別判断が必要です。国税庁「建物の取得費の計算」等を参照し、売却予定年度の制度を税理士と確認しましょう。
また「建物の帳簿価額が低い=売却時の市場価値がゼロ」というわけでもありません。買主は立地、構造、残存状態、実際の家賃収入、修繕履歴、融資条件などさまざまな条件を見て判断します。税務上の数値と実勢価格、金融機関の評価を同一視しないことが、売却まで含む事業計画の基本になります。
11.福岡での新築アパート計画に、減価償却をどう組み込むか
福岡市内・近郊で新築を検討するとき、土地価格や建築原価だけでなく、駅からの距離、入居者層、将来の供給、駐車場の必要性などによって事業性が変わります。税法上の耐用年数が同じ木造住宅用建物でも、異なる立地と家賃条件なら現金収支は大きく異なります。
最初に候補地の賃料査定と間取り・戸数を検討し、総投資額を土地・建物・附属設備等に分けます。次に、年次の償却費を計算し、家賃・運営費・借入返済・税金・将来の修繕費を並べます。最後に、賃料下落、空室、金利上昇、資本的支出、売却を反映しても投資判断に耐えるかを点検します。
木造の法定耐用年数だけから建築構造を選ぶこともおすすめしません。居住ニーズや建築費、耐久・修繕・防音仕様、金融機関の融資条件、出口での買い手の評価など、構造選びには複数の判断軸があります。減価償却の数字が有利だからという理由だけで、入居者が選ばない間取りや高すぎる建築費を受け入れるべきではありません。
「建築費を抑えれば節税効果が小さくなるので損」という見方にも注意が必要です。費用が少なければそもそもの資金支出や借入負担が減るため、減価償却額の大小だけで比較することはできません。税効果と総投資額の両方を説明できることが、持続的な一棟経営につながります。
12.よくある質問
Q.新築木造アパートは必ず22年で減価償却しますか?
木造・住宅用建物の一般的な法定耐用年数は22年ですが、建物附属設備や構築物、器具備品は別の資産として扱う場合があります。実際の取得価額と資産区分、取得日、使用開始月、適用償却方法を確認してください。全費用を一律22年で割る計算は適切ではありません。
Q.減価償却費が大きければ、その分だけ税金が安くなりますか?
減価償却費は税務計算上の必要経費になり得ますが、税額の変化は所得全体、適用される税率、赤字時の通算制限、各種控除等によります。減価償却費と節税額は同額ではありません。税負担の比較には税理士による個別試算が必要です。
Q.借入金の元本返済を経費として計上できますか?
通常、元本返済は負債を減らす資金移動であり、それ自体は必要経費ではありません。事業用借入の利息は一定の要件のもと必要経費となり得ます。元本と利息を分けて処理します。
Q.減価償却が終わったら資金繰りは悪くなるのでしょうか?
同じ収入・費用・返済条件なら税務上の利益が増え、税負担が変わる可能性があります。しかし税金や現金収支の実態は、他の償却資産、金利、空室、修繕、税率によって変わります。「終了したら必ず赤字」と断定できません。年次予測で確認しましょう。
Q.個人と法人はどちらが節税になりますか?
個人・法人の税率、課税所得、役員報酬、保有期間、相続・売却方針、取得形態によって答えは異なります。「年収が一定以上なら法人」と一般化せず、税務・金融・経営を一体で比較することが重要です。
Q.法定耐用年数を過ぎると銀行から融資を受けられませんか?
法定耐用年数と金融機関の審査や担保評価は一致しません。物件の状態、収益性、土地の評価、借り手の状況、融資商品等によって変わります。特定の金融機関での可否を、税務上の耐用年数だけで断定することはできません。
まとめ|減価償却は「節税の仕組み」ではなく長期の経営判断の一項目
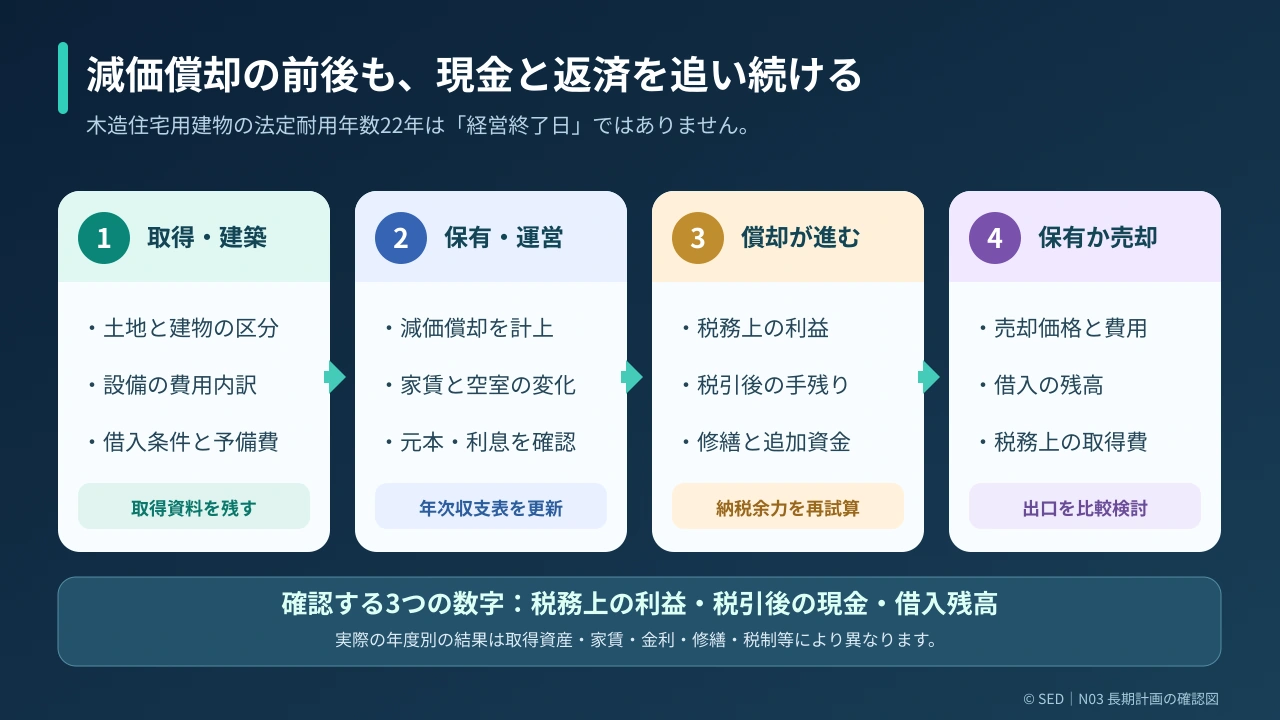
新築アパートの減価償却は、土地と建物の区分、建物の構造・用途、使用開始時期、取得価額を前提として計算します。木造住宅用建物の22年・0.046という代表的な数字は、計算の出発点にすぎません。投資判断では減価償却費と借入元本返済を別々に管理し、損益計算・税引前後の現金収支・手元資金の推移を見通すことが重要です。
福岡で土地から新築アパート一棟投資を検討されている方は、自己資金、想定賃料、建築費、借入条件、保有期間、将来の修繕と出口まで含めたシミュレーションを作りましょう。セイコー・エステート&ディベロップメントの不動産投資・銀行融資力診断では、資金計画を検討する入口を案内しています。投資の成果や融資審査を保証するものではありません。具体的な税務処理は税理士に確認のうえ進めてください。
個別の事業計画のご相談はセイコーEDのお問い合わせをご覧ください。
参考資料・一次情報
- 国税庁「No.2100 減価償却のあらまし」
- 国税庁「No.2106 定額法と定率法による減価償却」
- 国税庁「令和6年分 青色申告決算書(不動産所得用)の書き方」7頁・主な減価償却資産の耐用年数表
- 国税庁「令和6年分 青色申告決算書(不動産所得用)の書き方」6頁・減価償却資産の償却率等表
- 国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」
- 国税庁「No.1391 不動産所得が赤字のときの他の所得との通算」
- 国税庁「No.3261 建物の取得費の計算」
※作成時点の税務制度に関する一般的な解説です。掲載前に国税庁の最新公表情報と税理士の確認を受けてください。架空試算は投資収益・納税額を保証するものではありません。