福岡で土地から新築アパート一棟投資を検討するとき、「1Kを8戸とるか、1LDKを6戸にするか」「同じ敷地なら戸数を最大まで増やしたほうが有利なのか」という相談論点が出てきます。戸数が増えれば一室の空室が全体に占める割合は小さくなりますが、建築費、共用部、設備、各戸の広さ、募集できる賃料まで考えると、必ずしも多い戸数が最善とは限りません。
結論は、最初に戸数を決めるのではなく、その立地で選ばれる入居者像と賃料帯を調べ、複数の建築プランを収支・融資・長期運営まで比較して決めることです。アパートは建てた後に間取りや戸数を大幅変更することが難しいため、土地取得前から需要と事業性を確認する価値があります。
株式会社セイコー・エステート&ディベロップメントが福岡を中心に取り組む土地からの新築アパート一棟投資では、土地、建築計画、賃貸事業、銀行融資を別々に考えないことを重視しています。本記事では、1K・1LDK・2LDKの違いから戸数の比較、想定家賃の検証、融資に向けた事業計画まで、検討順序を具体的に整理します。
自分の自己資金・年収・既存借入に合う投資計画を整理したい方は、無料の不動産投資・銀行融資力診断を参考にしてください。個別金融機関の審査結果を保証するものではありません。
間取りと戸数は「土地で取れる最大値」だけでは決められない
建物を計画する際には敷地形状、用途地域、建ぺい率・容積率、建築基準法上の接道や避難、安全性、日影、地域の条例、駐車・駐輪、共用廊下や階段などを確認します。実際に何戸建てられるかは、建築士などによる敷地・法令・設計条件の検討を経ないと断定できません。
ただし、建築できる戸数と、賃貸事業として選ぶべき戸数は別問題です。たとえば面積の小さい部屋を多く配置すると、同じ建物面積でも募集できる住戸数は増える可能性があります。一方、玄関・水回り・設備が住戸ごとに必要となるため、建築費の配分が変わります。狭い部屋を好まない地域で戸数だけ増やしても、募集期間が長くなる可能性があります。
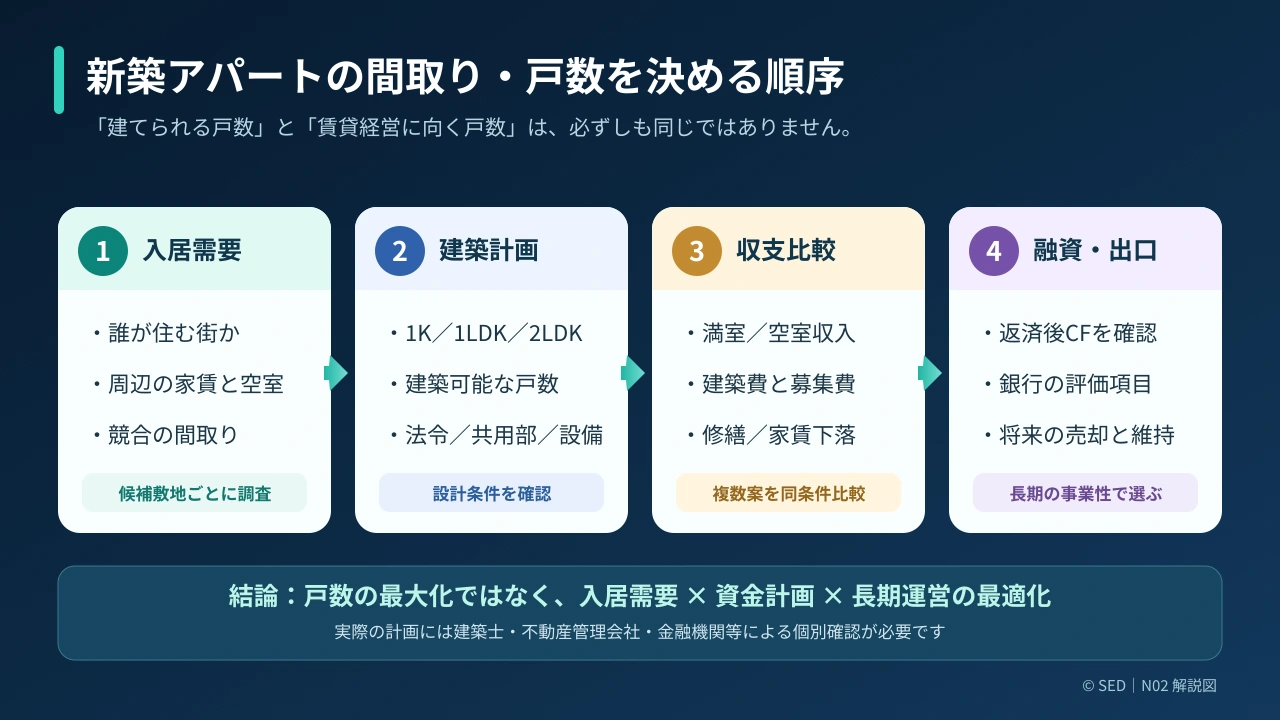
投資家の判断では、まず建築可能性の確認、その次に入居需要に合う複数プラン、そして賃料・費用・返済条件の比較という順序が重要です。「8戸建つから8戸」「建築単価が抑えられるから6戸」という単一の根拠では、長期の収支を説明しきれません。
福岡の賃貸需要は一枚岩ではない。住む人を具体的に想定する
同じ福岡県でも、地下鉄や鉄道の利用が中心となる場所、車通勤の割合が高い場所、大学や専門学校の周辺、商業施設や工場・事業所への通勤が多い地域では、求められる住戸が異なる場合があります。福岡市内でも駅からの距離、周辺の賃貸住宅供給、生活利便性によって状況が変わります。
調査の出発点は「県内人口が増えているか」だけではありません。候補敷地からの徒歩・車移動、近隣の単身・二人暮らし・子育て世帯の特徴、家賃負担感、周辺物件の空室、入居までにかかる日数、現在建築中の競合など、対象となる街区を見ます。人口動態の数字は行政区域全体の傾向として重要ですが、個別敷地の入居を保証しません。
国土交通省「令和6年度住宅市場動向調査」では、民間賃貸住宅入居世帯が住宅を選んだ設備等の理由として「間取り・部屋数が適当だから」と答えた割合が67.9%という結果が示されています。これは全国調査の該当集計であり、福岡県の特定地域や新築アパートにそのまま当てはまる数値ではありません。それでも、入居者が家賃以外に間取り・部屋数を意識することを考える参考になります。
国土交通省の「令和5年住生活総合調査」でも、世帯の属性によって住宅の広さや間取り、遮音性、防犯性などへの評価が異なることが示されています。収益計画を作る側の都合だけでなく、入居者が実際に選ぶ理由を把握する必要があります。
1K・1LDK・2LDKの比較で見落としたくない違い
1K、1LDK、2LDKには一般的な生活スタイルのイメージがありますが、間取り名だけで入居ターゲットを断定することはできません。たとえば同じ1LDKでも広さ、収納、仕事スペース、浴室や洗面所の配置によって使い勝手は異なります。
| 比較項目 | 1K・ワンルーム系 | 1LDK系 | 2LDK系 |
|---|---|---|---|
| 主な検討者の例 | 単身者・学生等 | 単身者・二人暮らし等 | 二人暮らし・子育て世帯等 |
| 必要面積の傾向 | 比較的小さく設計しやすい | 生活空間に余裕を持たせる | より広い面積が必要 |
| 住戸数への影響 | 同じ条件なら増やせる場合がある | 戸数と広さのバランス | 戸数が少なくなる場合がある |
| 設備・設計上の論点 | 収納・遮音・家具配置 | LDKの使いやすさ、在宅勤務 | 収納・プライバシー・駐車場 |
| 賃料設定 | 同じ地域でも部屋条件で差 | 単価と総額の両方で比較 | 家賃総額の上限に注意 |
| 運営上の論点 | 入退去時期の集中可能性 | 住み替え理由の多様性 | 修繕規模や入居条件の違い |
この表は一般的な検討の切り口です。実際の退去頻度や高い賃料が取れるかどうかは、地域の競合物件、住戸仕様、管理、募集条件、経済状況に左右されます。「1LDKなら長期入居」「1Kなら入替が多い」と一律に断定できません。
重要なのは、想定入居者の月額予算です。賃料に共益費や駐車場代、インターネット関連費用などを加えた総支払額が、周辺の代替物件と比較して納得できる水準かを確認します。建物の価格設定と入居者の家計を切り離さないことが大切です。
【架空試算】8戸と6戸を比べたら、満室家賃が多いのはどちらか
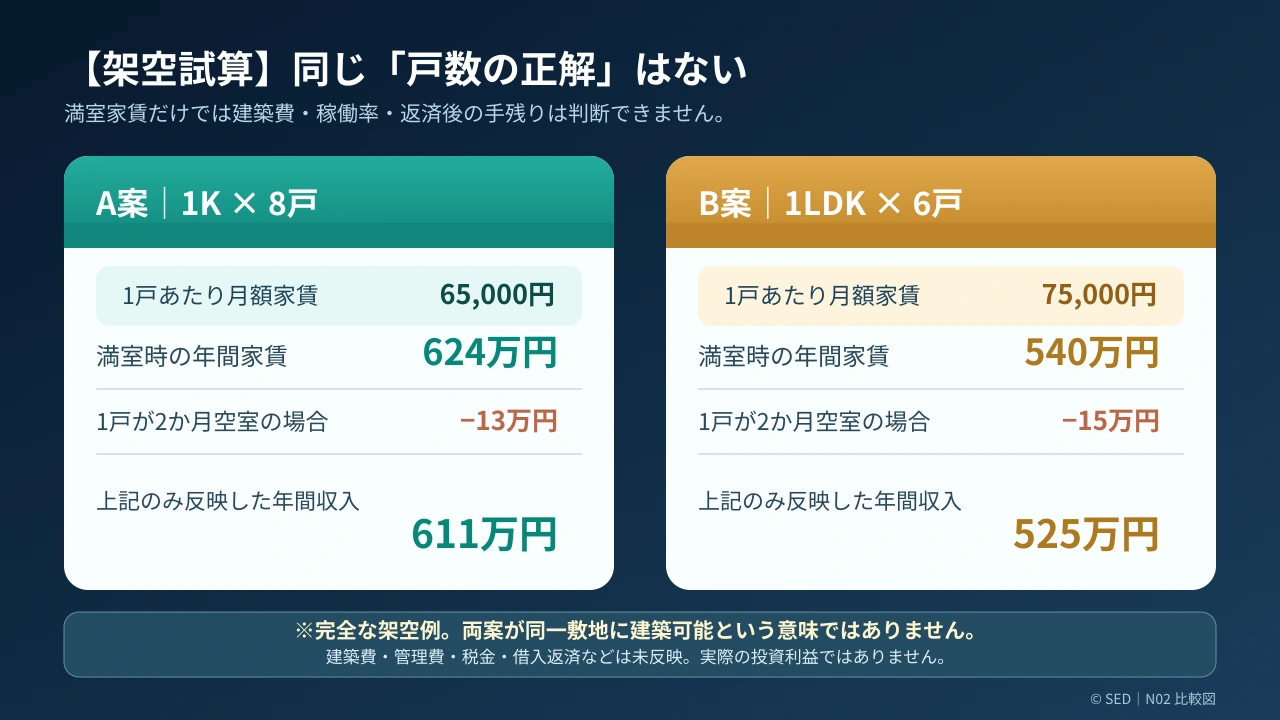
ここでは比較方法を説明するために、実在しない二つのプランを仮定します。敷地と建築法規、施工可能性、費用、地域の賃料査定はまだ確定していない前提です。実際に同じ敷地で両プランを建築できるという意味ではありません。
| 項目 | A案:1K系8戸 | B案:1LDK系6戸 |
|---|---|---|
| 戸数 | 8戸 | 6戸 |
| 1戸当たり想定月額家賃 | 65,000円 | 75,000円 |
| 満室月額家賃 | 520,000円 | 450,000円 |
| 年間満室想定家賃 | 6,240,000円 | 5,400,000円 |
| 1戸が2か月空いた場合の減収 | 130,000円 | 150,000円 |
| 上記のみ反映した年間収入 | 6,110,000円 | 5,250,000円 |
この条件では、A案の満室想定家賃が年84万円多くなります。しかし、これだけでA案が優れた投資とは判断できません。各戸の水回り・設備費、建物全体の延べ面積、共用部、総建築費、駐車場、入退去に伴う募集費、管理・修繕費、土地の取得価格といった条件が未確定だからです。
B案で幅広い生活ニーズに対応できるなら、募集状況や家賃の維持に影響する可能性があります。ただし、B案の方が必ず入居期間が長いわけでも、賃料が高く維持できるわけでもありません。実際のエリアで調べて確認する必要があります。
また、空室の影響を「1戸が2か月」だけで計算すると、両案の差のごく一部しか見えていません。同じ年に複数の部屋が退去したらどうなるか、家賃が各戸5,000円下がったらどうなるか、募集費が想定以上になったらどうなるか、といった追加シナリオも検討しましょう。
戸数が多いと空室リスクは分散するのか
収入の一部が単一の部屋に依存する割合は、一般に戸数が多いほど小さくなります。8戸のうち1戸なら戸数ベースで12.5%、6戸のうち1戸なら約16.7%です。これは算数上の割合です。ただし、「戸数が多いから空室損失額は常に小さい」という結論にはなりません。
1戸の家賃が異なれば空室による減収額も違います。また、学生向け住宅など入退去の時期が重なりやすいマーケットでは、複数戸の空室が同時に発生する可能性があります。ファミリータイプでも、その地域の需要が弱ければ空室が長くなることがあります。
したがって、空室リスクは「1戸が全体の何%か」と「空室が実際に発生する可能性・期間」の二つを分けて考えます。戸数を増やすことでリスクの一部を分散できても、同一地域・同一属性の需要に偏るリスクまでは解消できません。賃貸需要の裏付けを持たない戸数計画には注意が必要です。
戸数を変えると建築費・設備費も変わる
同じ延べ面積で住戸数を増やせば、玄関、キッチン、浴室、トイレ、給排水・電気の設備系統、インターホン、空調など、住戸ごとに必要な部分が増える場合があります。反対に少ない戸数で一室面積を大きくすると、内装面積や構造、設備の仕様、共用部との比率などが変わります。
総額の見積もりを比較する際には、「1戸あたり建築費」だけでなく「賃貸できる専有面積あたりの建築費」「共用部を含む延べ面積あたりの費用」「設備の長期更新費用」「外構・駐車場・造成・地盤対策」を区別します。同じ戸数でも敷地の高低差や地盤、道路との関係によって工事費が大きく変わり得ます。
さらに、水道・電気の引込、消防・避難、建物高さや形状による工事条件は、設計段階で確認が必要です。これらを無視したプランは収益比較の出発点になりません。「8戸なら建築費いくら」と地域・仕様を問わず固定単価で説明することは避けます。
初期費用を削減するために必要設備を削る場合、入居募集の競争力や維持管理へ影響する可能性があります。逆に、賃料に反映できない過度な設備投資も事業性を下げます。費用対効果は賃貸査定とセットで考えるべきです。
福岡の候補地で間取りを選ぶための現地・机上調査
福岡の候補地を絞る段階では、次の順序で実際に情報を集めることをおすすめします。
- 土地と法令の条件を確認。 敷地、道路、用途地域、建ぺい率・容積率、地域条例、防災情報など。正式な建築可否は建築士等が確認します。
- 徒歩・自転車・自動車での生活圏を確認。 駅へのアクセス、主要な就業地、学校、商業施設、医療施設、駐車場の需要などを調べます。
- 周辺物件の募集条件を一覧化。 1K、1LDK、2LDKそれぞれの家賃、共益費、面積、築年数、設備、空室を比較します。
- 可能なら賃貸管理の現場情報も得る。 成約賃料に近い実態、入居決定までの期間、退去理由、募集時期などを確認します。募集情報はそのまま成約価格とは限りません。
- 複数の配置プランを作る。 戸数を最大化する案、広めの住戸を重視する案、混合構成の案などを比較します。
- それぞれの長期収支を試算。 満室家賃だけでなく空室、募集・修繕、税金、保険、管理、返済を反映させます。
国土交通省の「不動産情報ライブラリ」では、地価や不動産取引価格、都市計画、防災、周辺施設などの情報を確認できます。ただし、賃貸住宅の個別成約条件をすべて把握できるという意味ではありません。地図情報と賃貸募集の実態を組み合わせ、候補地の強みと制約を点検しましょう。
入居者が比較するのは間取り名より日常生活の使いやすさ
「1LDK」と表記できても、LDKが家具を配置しにくい形状だったり、収納が不足したりすると、比較物件に対して不利になる場合があります。専有面積だけでなく、玄関から室内への動線、洗濯物を干す場所、窓と採光、部屋の形、廊下の長さ、遮音性、浴室・洗面所の配置などを確認しましょう。
単身者向けなら宅配ボックス、ネット環境、防犯、在宅勤務スペースへのニーズを調べる価値があります。二人暮らしや家族向けでは、収納、居室の独立性、駐車場・駐輪場、子育て時の生活動線などが検討材料になるでしょう。しかし、どの設備もすべての入居者に必須とは限りません。周辺の家賃帯と比較し、費用をかけた分が賃料・募集期間の改善につながるかを確認します。
建物の見栄えだけを優先すると、日常の使いやすさや設備更新のしやすさが犠牲になることがあります。設計士、管理担当、賃貸募集を担う人が同じ計画を見て意見を出せると、投資家が気づきにくい論点を拾いやすくなります。
銀行融資評価を考えるとき、戸数よりも説明可能な収支が重要
銀行に新築アパートの事業計画を相談する際、単に「8戸あるから家賃収入が多い」と説明するだけでは、事業としての見通しは十分に伝わりません。何戸を誰にいくらで貸す計画なのか、その家賃はどう査定したか、入居に時間がかかった場合に返済できるかを確認できる資料が重要です。
金融機関の審査では、物件の事業性のほかに、申込者の属性・既存借入・自己資金・保有資産、担保評価、融資期間や金利条件など、さまざまな要素が考慮されることがあります。金融機関ごとの基準は異なるため、戸数の多い・少ないだけで融資の可否を推測することはできません。
間取りと戸数を決めたら部屋別の想定レントロールを作り、満室想定家賃、空室・募集費の影響、運営費、年間返済額を分けて示します。金利上昇や家賃の下落、入居開始の遅れに対する感応度も確認すると、投資家本人が資金繰りを理解しやすくなります。
返済余力の考え方を確認する際には、年間返済額と運営収支を同じ期間で比較し、課税所得と現金収支を混同しないことが必要です。特定のDSCR値を満たせば必ず融資が承認されるという意味ではありません。
2棟目・3棟目を見据えた間取り・戸数の考え方
一棟目の満室想定賃料だけを最大化すると、保有後の管理や次の融資のことが後回しになるかもしれません。たとえば入居者の入れ替わりに伴う広告費・原状回復費が当初見込みを上回れば、返済に回せる現金が減ります。修繕積立を不足させると、設備交換の時期に追加資金が必要になる場合があります。
長期的に複数棟を保有する考えなら、月次の空室状況、実際の賃料、入居までの日数、修繕、運営費、借入返済などを計画と比較して記録することが重要です。銀行がどの資料を評価するかは個別ですが、自分の事業を数字で説明できるようになることは、次の投資判断の基本になります。
一棟目でどの間取りが選ばれたのか、どの設備に入居者の評価が集まったのか、どの部屋の退去が続いたのか。こうした経験は地域や時期が変わればそのまま再現できませんが、見積もりの精度を高める材料になります。
出口戦略から逆算して、建物の汎用性も点検する
不動産投資は、建てた時点の利回りだけで終わりません。長期保有中にリフォームや設備更新をする可能性があり、将来売却するなら買い手が収入見通しや建物状態を評価します。極端に特殊な間取りやターゲットを限定した設計が、将来の需要にどう影響するかも検討事項です。
出口価格は、売却時の不動産市場、稼働率、賃料、建物状態、残存耐用年数、金利環境などによって変わります。戸数が多いから売りやすい、部屋が広いから高く売れるという固定的な結論はありません。保有戦略と売却を検討する時期の両方から物件の選択肢を考えることが望まれます。
設計では、維持管理のしやすさ、共用部分の点検動線、設備交換の作業性なども長期の負担に関わります。家賃の高さだけでなく、将来の管理コストを意識したプランが必要です。
よくある質問
Q.同じ土地なら、8戸より10戸にした方が儲かりますか?
一概には言えません。10戸を設計できるかという法令・建築上の条件に加えて、各戸の家賃、建築費、空室、管理・修繕費、返済条件を比較します。満室想定家賃が増えても返済後の手残りが増えるとは限りません。
Q.1Kと1LDKでは、どちらが空室になりにくいですか?
立地と周辺需要によって変わります。1Kは単身需要、1LDKは単身・二人暮らし需要が見込める場合がありますが、競合や賃料帯、設備の影響が大きいため、近隣の募集状況を調査してください。
Q.戸数が多い方が銀行から借りやすいですか?
戸数だけで融資可否は判断できません。実現可能な賃料、運営費、返済余力、担保、借り手の資金状況などが関係します。審査は金融機関によって異なります。
Q.最初から間取りを混ぜた方がリスク分散になりますか?
混合構成によって複数の入居者層を狙える可能性はあります。一方で建物配置、設備、管理、募集の複雑さも変わります。立地の需要に合わない種類を増やすだけでは分散効果を期待できません。
Q.駐車場を削って戸数を増やしてもよいですか?
需要と法令上の条件を確認する必要があります。車利用が多い立地では駐車場不足が募集に影響する可能性があり、交通利便性が高い地域では別の判断となる場合があります。土地の利用規制や条例も建築士等と確認してください。
Q.新築アパートの家賃査定は何社に依頼すべきですか?
一律の正解はありませんが、査定の根拠・比較条件・担当者の地域知見を確認するとよいでしょう。異なる査定額が出た場合、単に平均するだけでなく差の理由を確かめてください。
Q.建築費を先に決めてから間取りを作っても問題ないですか?
事業予算の上限を先に定めることは重要です。ただし、地域の賃貸需要と想定家賃を無視して建築費だけを削ると、入居競争力に影響するおそれがあります。建築可能性・事業収支・需要を往復しながら調整します。
Q.融資を受ける前にどこまで設計を固める必要がありますか?
必要な資料や審査の段階は金融機関と案件ごとに異なります。敷地条件、概算配置・間取り、見積もり、賃料査定、事業収支を整え、相談先の指示に沿って精度を高めることが重要です。
まとめ|最大戸数ではなく、需要に支えられる一棟を設計する
新築アパート一棟投資の間取り・戸数は、土地に入る最大数だけで決められるものではありません。選ばれる入居者像、募集できる賃料、建築費、運営費、返済余力、将来の修繕と出口まで一体で比較してこそ、投資計画の妥当性を判断しやすくなります。
福岡で土地からアパート投資を計画する場合も、地域を大きく一括りにせず、候補敷地の生活圏と競合住戸を調査し、複数案の収支を比較することが出発点です。最大戸数のプランが最良になる場合も、より広い住戸を選ぶ方がよい場合もあります。重要なのは、その結論を根拠をもって説明できるかどうかです。
セイコー・エステート&ディベロップメントでは、福岡の土地探しから新築アパート投資、建築・融資戦略までを一体で考えるサポートを案内しています。自分の資金条件と投資プランを整理したい方は、無料の不動産投資・銀行融資力診断をご活用ください。融資や収益を保証するものではありません。個別の相談はお問い合わせをご覧ください。