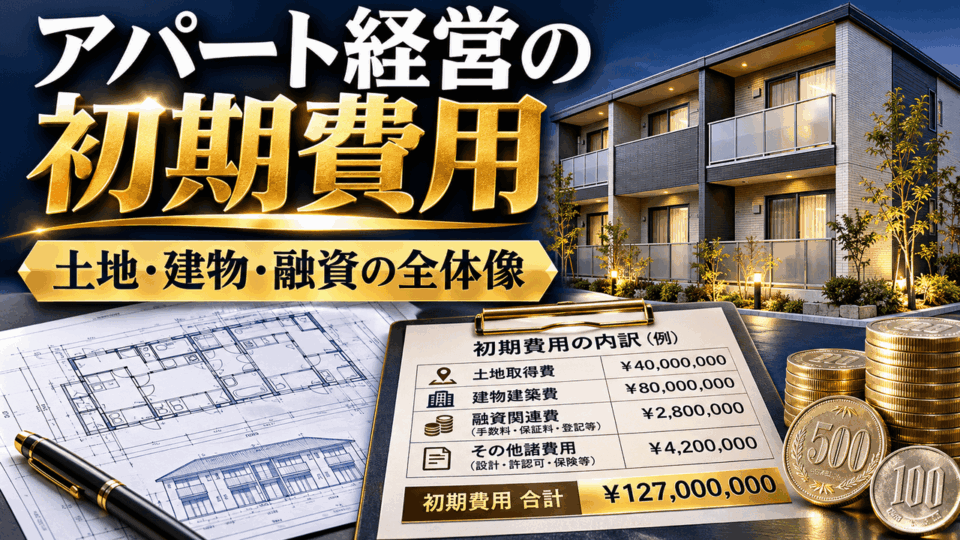
新築アパートの一棟投資を検討する方から、最初に挙がりやすい疑問の一つが「初期費用はいくら必要なのか」です。土地代と建物の建築費を足せばよいのでしょうか。それとも、登記や税金、融資手数料、入居者募集まで含めて考えるべきなのでしょうか。
結論からお伝えすると、新築アパート経営の初期費用は、土地と建物の価格だけでは分かりません。 土地の状況、建築計画、融資条件、賃貸募集、完成前後の資金の動きを含めた「総事業費」を把握することが出発点です。また、初期費用の総額と、投資家が現金で用意する自己資金は同じ数字ではありません。
セイコー・エステート&ディベロップメントでは、福岡で土地から新築アパート一棟投資を検討する方に、銀行融資評価も踏まえた事業計画の考え方をご案内しています。この記事では、初期費用の種類と見落としやすい費用、資金調達、返済後の収支まで、順序立てて解説します。
先に融資と自己資金の条件を整理したい方へ
新築アパート一棟投資の初期費用は五つに分けると分かりやすい
土地から新築する場合、費用を「土地取得」「建物・外構」「付随する手続き」「資金調達」「経営開始の準備」という五つのまとまりに分けると、見積書を確認しやすくなります。
第一は土地の購入代金です。立地と広さだけでなく、形状、地盤、道路、上下水道、用途地域などの条件が、建築できる建物と将来費用を左右します。
第二は建物の建築費です。躯体・内外装・設備に加え、設計、確認申請、外構、駐車場、配管・電気等の工事費が関係します。見積書に含まれる範囲は事業者や契約内容で異なるため、名称だけで判断してはいけません。
第三は取得や建築に伴う諸手続きの費用です。登記関連、税金、専門家費用、保険等があります。第四は融資関係の費用で、審査・契約・保証などの条件により異なります。第五は賃貸募集と完成後の運営開始に備える資金です。入居者の募集や初期の空室に対応するための資金も、投資計画に含めます。
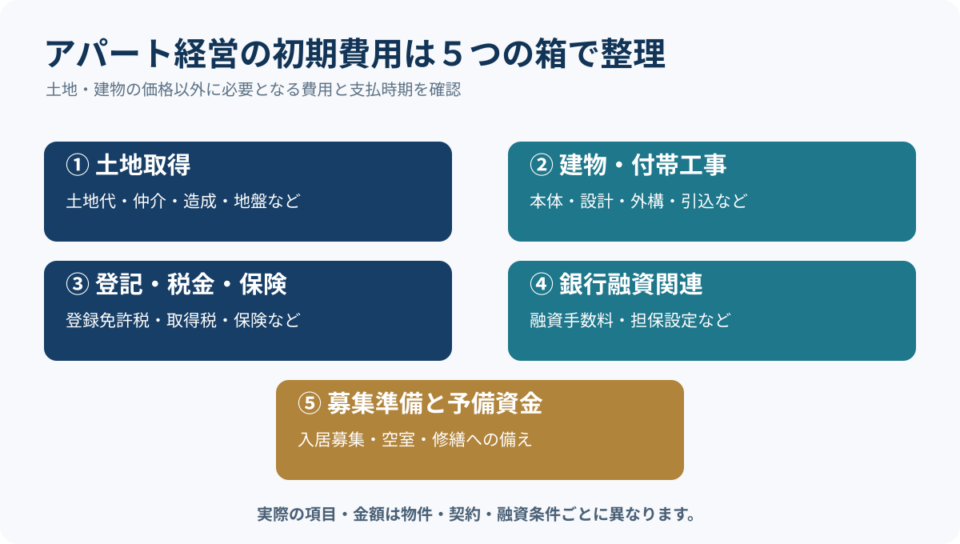
これらの項目が全ての案件で同じ額になるわけではありません。特に土地から新築する場合は、建築条件の確認を進めて初めて具体化する費用があります。「何が確定額で、何が概算で、何が未見積りか」を分けて記録することが大切です。
土地の購入代金に隠れた費用を確認する
土地の広告価格は目に入りやすい数字ですが、実際の総事業費は土地代だけでは決まりません。土地売買に伴う仲介手数料が発生する取引、測量や境界確認が必要な取引、解体・造成を伴う土地などでは、追加の支出が発生する可能性があります。
建築できる規模は、用途地域、建ぺい率、容積率、接道条件、高さや斜線等の法規制にも左右されます。土地の形状や道路幅員の影響で、計画していた戸数や駐車場を確保できない場合があります。想定戸数が減ると賃料収入も変わるため、土地価格が安くても、収支が良いとは限りません。
造成、地盤改良、擁壁、上下水道の引込み、電気容量の確認なども見落としやすい項目です。これらの必要性と費用は現地調査や設計の進捗によって変わる場合があります。土地の契約前に、建築計画を想定した専門家の確認が不可欠です。
「希望する建物が建てられる土地なのか」「建てた場合に必要な追加工事は何か」「法令上の制限によって収益計画が変わらないか」。土地からの新築投資では、この三点をセットで確認しましょう。
建物本体工事・付帯工事・設計費は区別する
建築費の見積書を受け取った際、「本体工事費」と「総工事費」を混同しないことが重要です。工事契約に含まれる内容は事業者ごとに異なるため、項目名が同じでも比較の前提が違うことがあります。
建物本体に関する費用としては、基礎・構造・屋根・外壁・内装、各戸の設備などが考えられます。それとは別に、外構、駐車場、フェンス、植栽、給排水工事、電気引込、インターネット設備、消防設備等が関係する場合があります。設計監理、各種申請費用や検査費用も確認しましょう。
賃貸需要に合う間取りや設備を採用することは大切ですが、設備を増やせば賃料が同じ割合で上がるとは限りません。建築費と将来の維持費が増えることも考え、周辺の賃貸募集条件と比較して判断します。土地代が低くても建物費が高すぎれば、返済後の現金が残りにくくなる可能性があります。
契約前に「含まれる工事」「別途工事」「地盤・インフラ等の未確定要素」「仕様変更時の費用」「支払時期」を確認してください。建設中の工期変更や追加工事について、どのような手続きで金額と内容が決まるのかも把握しておきたい項目です。
税金・登記・保険・専門家費用の扱い
不動産の取得や建築には、さまざまな税金・手続き費用が関係します。例えば不動産取得税、登録免許税、印紙税などは取引内容や要件によって取り扱いが異なります。登記に関する司法書士等の専門家費用、保険料、土地の仲介手数料等も案件ごとに見積もります。
注意したいのは、税率や軽減措置をインターネットの一覧表からそのまま適用しないことです。対象となる不動産の種類、床面積、取得時期、評価額、所有形態などで違いが生じます。本人が住む住宅向けの軽減措置が、投資用建物に同じように適用されるとは限りません。
不動産取得税は取得後のタイミングで納税の案内が届くこともあるため、決済時の現金だけを見て初期費用を計算すると、後日必要な資金が漏れる場合があります。保険も物件特性や補償内容で保険料が異なり、加入時の支払額と保有中の更新費用を区別することが必要です。
具体的な税額については、国税庁・都道府県等の最新情報を確認し、税理士や司法書士へ個別に相談してください。当社の資金計画でも、確定条件と概算条件を分けて扱うことが重要だと考えています。
銀行融資に関係する費用と資金実行のタイミング
投資家が自己資金の必要額を考える際、融資の借入金額だけでなく、融資の契約に伴う手数料、保証に関する費用、担保設定の登記関連費用などを確認する必要があります。金融機関や商品、借入の条件によって違うため、「融資費用は一律に事業費の何%」と断定しないようにしましょう。
特に土地から新築する場合、土地決済、建築着工、工事途中、竣工・引渡しなど、支払いが複数回に分かれることがあります。借入金の実行時期が支払期日と合っていなければ、一時的に資金不足になるかもしれません。土地取得と建物建築の資金をどのように実行するかは、金融機関への確認が必要です。
借入可能額が希望額に近くても、自己資金をいつ・どの費用に充当するか、引渡し前の諸費用は融資対象か、着工前の支払いはどう手当てするかなど、工程を具体的にします。土地契約や建築請負契約を進める前に、金融機関の確認事項と契約上の条件をすり合わせましょう。
「融資の事前相談で前向きな回答だった」ことと、「正式な審査を経て融資条件が確定した」ことは同じではありません。資金実行に必要な条件も含めて確認することが大切です。
初期費用の総額と自己資金は別の数字
仮に土地取得・建築・諸費用・募集準備を含む総事業費が一億円という架空の計画を考えます。その全額を現金で支払うとは限らず、金融機関から一定額の融資を受けることもあります。ただし、どの費用が融資対象となり、いくらを自己資金で用意するかは、個々の審査・契約条件によって異なります。
例A:総事業費一億円・借入七千万円・自己資金三千万円。 借入返済の規模は抑えられる可能性がありますが、その分手元現金が減るため、家計や今後の運営予備費とのバランスを見ます。
例B:総事業費一億円・借入八千万円・自己資金二千万円。 単純な資金内訳としては整合しますが、この比率で融資を受けられるという意味ではありません。
例C:総事業費一億円・借入九千万円・自己資金一千万円。 借入の割合が大きい案では、返済条件や空室時の耐性をより慎重に考える必要があります。このような融資が利用できることを示唆するものではありません。
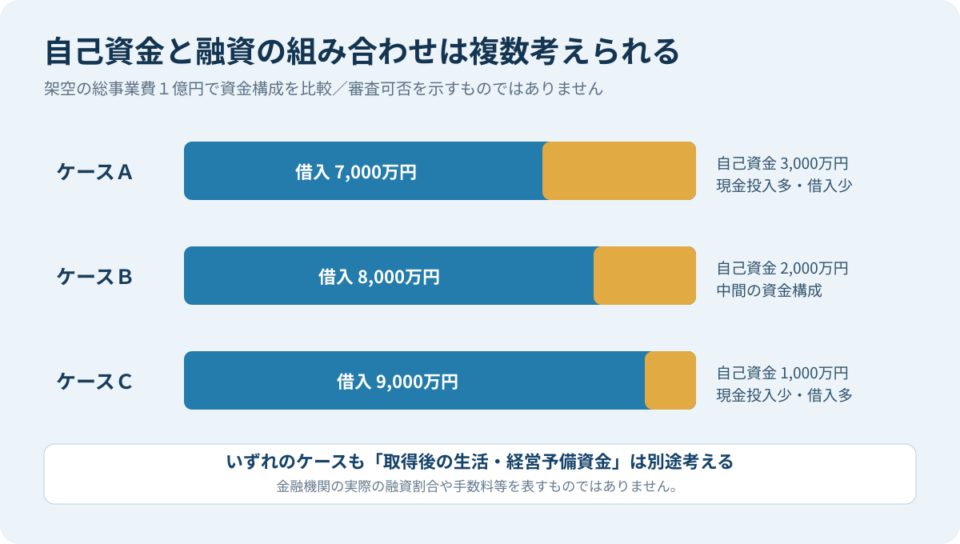
これらは資金の組み合わせを説明するための架空の数字です。実際に採用できる条件を示したものではありません。見積り時点で総事業費から漏れている費用があれば、いずれの案でも不足する可能性があります。また、自己資金を支払った後にも、生活費と経営の予備資金を残す必要があります。
自己資金は「いくら出せるか」と「いくら残すか」を両方考える
自己資金を多く投入すると、借入額と返済額を抑えられる可能性があります。しかし、投資後の預貯金が少なくなると、完成が遅れたり空室が続いたりした場合に対応しにくくなります。会社員の方なら、住宅ローン、教育費、転職・休職等による収入変化も考慮すべきです。
私は、頭金に充てる資金と、使わずに残す現金を分けて計画することが大切だと考えます。後者には、生活の緊急資金、今後の家計支出、賃貸事業の空室・修繕、予定外の費用への備えが含まれます。金額の目安は家計と物件、融資条件で異なるため、単純な一律比率では決まりません。
資金の余力は、借入後の収支だけでなく、取得前の現金残高でも確認します。土地取得前、建築着工時、竣工・引渡し時、賃貸募集開始後など、それぞれの時点で現金がどの程度必要かを一覧にしてみましょう。投資に使える自己資金のうち何円をどの支払いに充て、最後にいくら手元に残るかを把握できます。
初期費用から融資までを一体で考える理由
新築アパート経営では、土地価格だけを抑えれば成功するわけでも、建物の仕様を高めれば家賃が伸びるわけでもありません。総事業費は借入希望額に関係し、借入条件は毎年の返済額に関係し、返済額は賃貸経営で残る現金に関係します。そのため、費用と融資、賃貸需要を同時に考える必要があります。
例えば、土地が安くても地盤改良と外構費が膨らめば、建築費と総事業費が増えます。逆に地盤条件の良い土地でも、入居者が求める間取りを十分に確保できなければ賃料収入が小さくなる可能性があります。銀行融資の条件が変われば、同じ賃貸収入でも手残りの現金が変わります。
当社が銀行融資評価を意識するのは、融資に通ることを目的にするためではありません。土地・建物・賃貸事業・資金調達が矛盾なくつながっているかを、投資家自身と金融機関の双方が検討できるようにするためです。
建築費を比較するときは、将来の経営費用も確認する
新築アパートの建築費は、建物の構造、規模、仕様、敷地条件、工事時期などで変わります。広告や資料で示される「坪単価」も、どの工事・設備が含まれるかが違う場合があります。単純に坪単価だけを比較し、総事業費が安いと判断することはできません。
例えば外壁材や設備を選ぶ際、初期費用が低い仕様は魅力的ですが、将来の補修・交換、入居者の評価、清掃やメンテナンスの頻度まで考える必要があります。反対に高価な設備を採用しても、周辺の家賃相場がその価値を十分に反映できなければ収支の改善にはつながらないかもしれません。
建物の仕様は、「この立地でどのような入居者に住んでもらうか」という賃貸需要に合わせて検討します。単身向け、ファミリー向け、駐車場の必要性、収納やネット環境など、優先される条件が変われば設備投資の適切な配分も変わる可能性があります。過剰仕様と必要な品質の区別は、賃料の見通しを踏まえて行います。
初期費用を抑えることだけが目的になると、長期保有中の修繕費や空室率に影響する場合があります。建築コストと将来の維持管理コストを、総合して比較することが重要です。
完成までの資金繰り表を作る
初期費用の総額を把握したら、次は「いつ支払うのか」を確認します。最終的な総事業費が合っていても、借入実行前に支払う費用が大きければ、途中で現金が不足する可能性があります。
資金繰り表には、土地の申込・契約、売買決済、設計契約、建築着工、工事中の支払、竣工、引渡し、融資実行、保険料、募集開始、初回家賃入金などを時系列で書き出します。それぞれの支払額が概算なのか確定なのか、支払先と期限、借入で充当できるのかを整理してください。
例えば建築中に追加工事が生じた場合、見積りの承認手続きと支払時期を確認しておくことが役立ちます。工期が長くなった場合、土地取得後に発生する支出や返済開始時期、募集時期がどう影響するかも検討します。契約書上の工期・変更・費用負担の条件は案件によって異なります。
入居者募集は完成前から行える場合もありますが、募集条件と募集開始時期を決める際には法令・契約・管理体制などを確認します。完成したその日に全戸から家賃が発生するとは限らないため、竣工後の空室や募集期間を資金計画に入れておきましょう。
アパート経営開始後の現金も、初期費用と同時に考える
総事業費が予定どおりに収まっても、賃貸経営が継続できなければ投資は成功とはいえません。建築前の時点で、少なくとも満室時、空室時、家賃下落時、金利上昇時の収支を比較しておくことをおすすめします。
架空の例として、満室想定の年間家賃収入が1,200万円、管理・固定資産税・保険・修繕準備等が330万円、年間借入元利返済が750万円であれば、単純な返済後現金は120万円です。家賃収入が1,080万円に下がり、その他条件が同じなら、返済後現金は0万円になります。実際には大きな修繕費、入居者募集費、税金の個別計算などが別に関係することもあります。
返済後の現金は、家賃収入から管理・運営費と借入返済を差し引いたものであり、表面利回りと同じではありません。また、会計上・税務上の利益とも異なります。借入元金の返済と減価償却費の取り扱いが違うため、税金が発生する一方で現金が十分残らない場合も考えられます。
建築費と賃料の見込み、借入の金利・期間・返済方式を少し変えるだけで、同じ物件でも返済後の現金が変わる可能性があります。最初の総事業費を抑えようとして、賃貸需要に合わない建物計画になっていないか。逆に設備費を増やしすぎて返済が重くならないか。資金計画と経営計画を行き来しながら検討することが大切です。
初期費用の見積りで起こりやすい六つの失敗
失敗1:土地代と建物本体費だけで総事業費を決める
土地の仲介、外構、地盤、インフラ、設計・検査、税金、登記、融資、保険、募集などが別途必要なことがあります。見積りの範囲外を把握し、未確定項目には確認担当と確認期限を設けましょう。
失敗2:税金を決済時だけの支出と考える
取得後の時期に納付が必要となる税金や、保有中の固定資産税等があります。税額の算定根拠・時期・軽減要件を確認し、年度ごとの資金繰りに反映します。
失敗3:自己資金を頭金で使い切る
頭金を増やすと借入が減る可能性はありますが、手元現金が少ないと完成遅延や空室、修繕時の対応力が落ちます。生活費の予備資金と賃貸事業の予備資金は別に管理しましょう。
失敗4:融資の相談結果を正式承認と思い込む
事前照会と正式審査は異なる場合があります。希望額がそのまま借りられるとは限らず、金利や担保、資金実行などの条件も確認が必要です。土地・建築の契約条件と合わせて検討します。
失敗5:竣工と同時に家賃が満額入ると思う
賃貸募集の進み方は地域や間取り、家賃設定によって変わります。入居前の募集費や家賃が発生しない期間がある可能性を、最初から資金計画に織り込みます。
失敗6:最初の一年だけの収支で判断する
将来の設備交換、家賃の変化、修繕、金利、売却時の費用まで検討せずに進めると、長期保有中に負担が増える場合があります。複数年の計画を作り、定期的に実績と比較しましょう。
セイコーEDへの相談前に準備しておくと役立つ資料
当社へ新築アパート経営を相談するとき、すべての資料が最初から揃っている必要はありません。ただ、次の情報があれば、投資家自身の条件と希望を整理する助けになります。
- 概ねの投資目的:毎月のキャッシュフロー、長期保有、将来の売却、複数棟への展開など。
- ご自身の資金状況:収入、預貯金や金融資産、住宅ローン等の借入、投資に使える現金の目安。
- 家計の将来予定:住宅購入、教育費、退職・転職、家族の大きな支出など。
- 希望する物件像:福岡のエリア、管理にかけられる時間、賃貸事業に対する考え方。
- 確認したいこと:土地・建物の見積範囲、金融機関の確認事項、管理体制、保有・売却の考え方。
これらの情報は個人の財務に関わるため、安全な方法で共有し、第三者が閲覧できる場所には掲載しないようにしてください。また、見積りやシミュレーションは個別の土地・物件・借入条件が確定する前の段階では概算です。未確認事項を残したまま契約を急がず、必要な専門家による確認を行いましょう。
よくある質問|新築アパート経営の初期費用
Q.アパート経営は自己資金ゼロでも始められますか?
金融機関の借入条件と諸費用の扱いによって変わるため、一般論として可能・不可能を断定できません。ただし、仮に取得・建築費の多くを借りられたとしても、諸費用や入居開始までの支出、空室・修繕の予備費は必要になる可能性があります。借入を受けられる額と、健全に経営できる額は区別してください。
Q.建築費が安ければ、良い投資といえますか?
建築費は重要ですが、それだけでは判断できません。賃貸需要、土地、建築可能な規模、設備の維持費、家賃、返済条件などを合わせて検討します。坪単価の比較では、含まれる工事や設備の範囲を揃える必要があります。
Q.融資が通れば、初期費用は問題ないのでしょうか?
融資の正式承認は資金調達の一段階です。工事や税金などの費用が見積りに含まれているか、資金実行時期と支払い時期が合っているか、借入返済後の現金が十分かを確認してください。融資の可否と投資の収益性は同じものではありません。
Q.建築中に追加費用が出た場合はどうなりますか?
追加費用が発生する条件と負担者、変更承認の手続きは、契約と工事内容で異なります。地盤条件や設備変更等、未確定な項目について事前に確認し、資金の余裕を考えてください。契約書と見積書を専門家と確認することが重要です。
Q.初期費用に修繕積立金は含めますか?
建築直後に支払う費用と、将来の修繕・設備交換に備えて積み立てる現金は区別すると管理しやすくなります。ただし、投資のために用意すべき資金を考えるなら、将来の支出への備えも欠かせません。経営予備費を除いて資金が足りると判断しないようにしましょう。
Q.福岡で土地から新築する場合、何から相談すればよいですか?
まず投資目的、使える自己資金、残したい現金、既存借入、希望する事業規模を整理しましょう。そのうえで、融資の確認事項と賃貸需要、土地条件、建築費を一体で検討します。土地を契約する前に、収支と資金調達の見通しを確認しておきたいところです。
まとめ:初期費用を理解することが、融資と賃貸経営の第一歩
新築アパート経営の初期費用は、土地・建物の代金に、付帯工事、税金・登記、融資関係、保険・募集、運営に備える資金を加えた全体像で考えます。総事業費と自己資金は同じ数字ではなく、借入額を増減させれば返済負担や手元現金への影響も変わります。
最初に確認したいのは、「何にいくらかかるか」「いつ支払うか」「何を融資で賄うか」「運営開始後にいくら残るか」の四点です。土地からの新築投資では、建築条件や賃貸需要と資金計画を別々に決めないことが重要です。
関連記事 自己資金と初期費用を考えるための実践例
参考資料
※2026年11月17日時点の一般的な解説です。費用項目と税金・金利・契約条件等は個別案件で異なり、架空の数値例は融資・投資成果を保証するものではありません。