「公務員でも不動産投資はできるのだろうか」「副業禁止のルールに抵触しないだろうか」「銀行から有利な融資を受けられるのだろうか」。福岡で新築アパート一棟投資を検討する公務員の方にとって、物件選びの前に解消したい疑問は少なくありません。継続的な給与収入があることは資金計画の一つの材料になりますが、勤務先の服務規程、投資物件の収益力、借入額、家族の生活費を一体で確認しなければ、長期的な運営が難しくなることがあります。
公務員の不動産投資は、①所属先の兼業ルールを確認する、②銀行融資評価を踏まえた予算を決める、③賃貸需要のある土地と建物を選ぶ、④空室・金利・修繕を織り込む、⑤管理を継続できる体制を整えるという順番で考えることが重要です。当社セイコー・エステート&ディベロップメントは、福岡で土地から始める新築アパート一棟投資について、銀行融資評価と長期収支の両面から検討する姿勢を大切にしています。
この記事は一般的な情報提供です。国家公務員・地方公務員・特別職・職種や自治体によってルールが異なるため、実行前には必ず所属先の人事・服務担当へ個別確認してください。融資承認、収益、税務上の結果を保証するものではありません。
自分の年収と資産で、どのくらいの投資計画が現実的かを知りたい方へ。 不動産投資の融資力診断をご利用ください。勤務先の兼業可否の判断は行えないため、制度確認と資金計画を分けて進めましょう。
公務員が賃貸不動産を所有することは、直ちに禁止ではない
公務員には職務専念義務、公務の公正性や信用を守る義務があり、営利企業の役員就任や自営による事業には制限があります。一方、自宅以外の不動産を所有することや、一定の条件のもとで賃貸収入を得ることが、すべて一律に禁止されているわけではありません。投資として資産を保有することと、自ら事業を経営することの線引きが重要です。
一般職の国家公務員については、国家公務員法第103条や人事院規則14―8、その運用通知などが不動産賃貸を含む自営兼業の扱いを定めています。特定の規模等に該当すれば自営に当たり、所轄庁の長等の承認が必要となる場合があります。承認の条件には、職務との利害関係がないこと、入居募集や賃料集金、物件の維持管理を外部事業者へ委ねること等により職務遂行に支障がないこと、公務の公正性や信頼性を損なわないことが含まれます。
地方公務員については地方公務員法第38条と各地方公共団体の条例・規則・運用基準などが関係します。国家公務員の数値をそのまま地方公務員へ当てはめるのは危険です。自治体によって兼業許可の基準や事前申請の運用が異なり、職務上の利害関係によっては規模が小さくても問題になる可能性があります。個別の勤務先規程に従う必要があります。
2026年4月の制度見直しで「年500万円」の説明に注意
人事院は令和8年4月1日から、国家公務員の自営兼業制度を見直しました。不動産等賃貸に関する規模基準では、独立家屋5棟以上、アパート等10室以上といった判定要素が引き続き示される一方、賃料収入の金額基準は旧資料の「年額500万円以上」から変更されています。現行の運用通知には、賃貸料収入が年額1,000万円以上である場合について、建物の賃貸のみを行い、その床面積の合計が600平方メートル未満である場合を除く旨の条件が記されています。建物以外の賃貸や他の規模条件も含めて判定するため、数字だけを抜き出して「1,000万円未満なら何をしても自由」と解釈してはいけません。
制度変更前の記事には「5棟10室または年500万円で必ず承認が必要」と記載されたものがあります。2026年現在に公務員向けの新築投資を検討するなら、最新の人事院資料と勤務先の内規を照合してください。また、承認が不要と判断される規模でも、職務上の利益相反、職場の規程、勤務への支障が問題にならないかを個別に確認することが望ましいと考えます。
最初に確認したい、国家公務員と地方公務員の違い
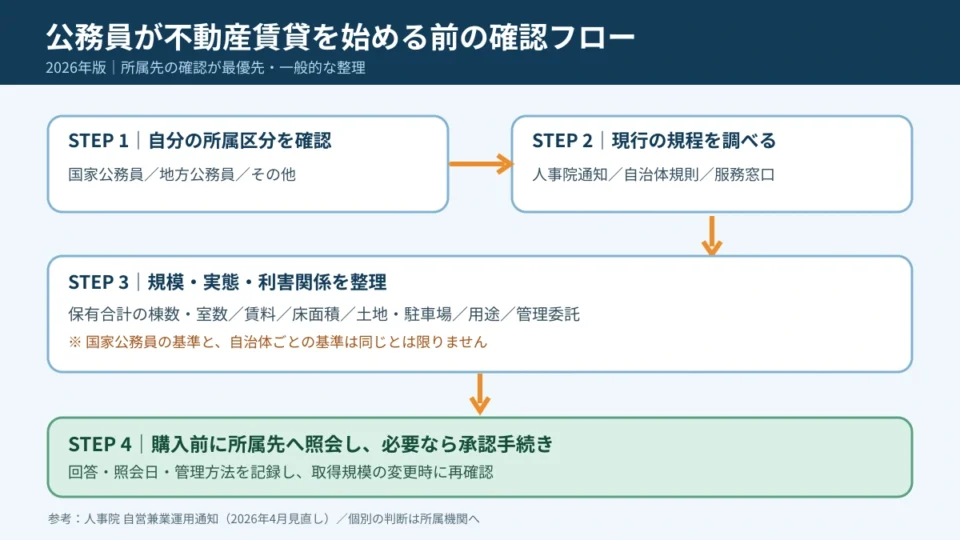
国家公務員の場合、職員が自営に該当する規模の不動産賃貸を行うときは、職場の人事・服務担当に制度の適用と承認手続きを確認します。申請に必要な資料は所属先の運用によりますが、物件の所在地、戸数、賃料の予定額、管理の方法、職務との関係などを整理しておくと相談が進めやすくなります。案件がまだ確定していない段階では、どの条件を満たすと承認が必要になるか、購入前に確認できる窓口があるかを尋ねましょう。
地方公務員の場合も、まず所属する自治体や教育委員会など実際の任命権者・服務担当へ相談します。国家公務員の数字を参考にしつつも、自治体で定める基準や事前許可の必要性、管理委託の条件などを確認してください。自治体によっては不動産等賃貸を自営とする具体的な規模を独自に定めており、特別職や一部職種には別の制約が存在する可能性があります。
重要なのは「自分ならおそらく大丈夫」と推測するのではなく、判断の根拠を確認して記録しておくことです。物件取得後に承認が必要と分かると、契約や借入が済んだ状態で対応が難しくなるかもしれません。検討段階で所属先へ照会し、必要に応じて書面で確認事項を整理することが予防策になります。
一棟アパートの部屋数はどう数えるか
建物が一棟だからといって、部屋数を一と数えるわけではありません。人事院の規定では、独立家屋の棟数と、独立家屋以外の建物で貸与できる独立的に区画された部分の数は別に整理されています。新築アパートの設計段階で戸数を検討するとき、完成後の管理計画とともに兼業規程での扱いを確認しておく必要があります。既に区分所有マンションや賃貸住宅を保有しているなら、新規一棟だけではなく、保有物件全体との関係も確認してください。
また、商業施設、ホテル、旅館など用途が特殊な物件は、一般住宅の規模だけでは判断できない場合があります。当社が扱う老人ホーム一棟投資についても、建物用途や賃貸借契約、運営主体の事情があるため、通常の居住用アパートと同じ枠で一律に判断しないことが重要です。物件の取得を決める前に、具体的な契約形態を示して所属先に確認することをお勧めします。
銀行融資で公務員という勤務属性はどう評価されるか
公務員は継続した給与収入が期待される職業の一つであり、金融機関が返済能力を検討する際の情報になり得ます。しかし、「公務員なら不動産投資ローンが必ず通る」「一般の会社員より好条件を保証される」わけではありません。 不動産投資の融資審査では、本人の年収、勤務年数、金融資産、既存借入、信用情報に加え、土地や建物の担保価値、周辺の賃貸需要、収益計画、自己資金、融資期間などを総合的に判断します。
銀行の目線では、申込者に安定した給与があっても、投資物件の家賃収入で返済を続けられない案件は慎重に見る可能性があります。逆に、土地の価値が評価されやすく、賃貸需要を説明でき、空室を織り込んでも返済が可能な事業計画であれば、検討材料がそろいやすくなります。属性だけで借入可能額を決めるのではなく、物件と申込者の両方を合わせて考えることが大切です。
特に土地から新築アパートを計画する場合、購入予定の土地にどの規模の建物を建てられるか、入居者が求める間取りと賃料水準が合っているかを確認します。土地代、建築費、設計費、外構工事、諸費用、運転資金まで含めた総事業費を組み、銀行へ提示する収支計画の一貫性を高める必要があります。
自己資金を入れれば入れるほど安全とは限らない
自己資金を多く入れることで借入額を減らせることはあります。一方、手元の預金を使い切ると、空室や設備故障、家族の急な支出に対応できなくなる恐れがあります。公務員として毎月の給与収入があるからといって、投資物件の赤字を給与で補填し続ける計画には注意が必要です。給与は家族の生活と将来の資金準備にも必要だからです。
購入時には、土地・建物に必要な頭金だけでなく、契約時の諸費用、竣工前の支払、家賃が入るまでの運転資金、建物の維持費を分けて試算します。その上で、生活防衛資金として残す金額を決めることが大切です。現預金を厚く残しながら過大な借入を避けるには、投資の予算と金融機関の選定を同時に検討する必要があります。
福岡の新築一棟アパートは、土地と融資を別々に考えない
福岡で新築アパートを建てる場合、人気エリアという評判だけで土地を選ぶべきではありません。実際に賃借人が求める立地、間取り、賃料帯、通勤・通学の利便性、競合物件の供給状況は地域ごとに異なります。駅に近い土地でも購入価格が高く、期待賃料とのバランスが悪ければ、銀行融資を利用した後の手元資金は小さくなるかもしれません。
また、土地の形状、道路への接し方、用途地域、建ぺい率、容積率、地盤、給排水設備の引込み、造成や擁壁の必要性などが建築計画を左右します。土地を購入してから想定より建築費が増えれば、融資計画の修正を迫られる可能性があります。土地の取得前に、設計・建築・賃貸管理・金融機関の視点を一体で検討することが重要です。
公務員の方は本業が忙しく、現地へ頻繁に足を運べないこともあるでしょう。だからこそ、地域の賃貸需要を調査し、管理会社の協力を得て運営できる仕組みを用意することが、職務と投資を両立するための条件になります。管理委託によって実務負担を軽くできても、所有者としての意思決定や費用負担がなくなるわけではありません。
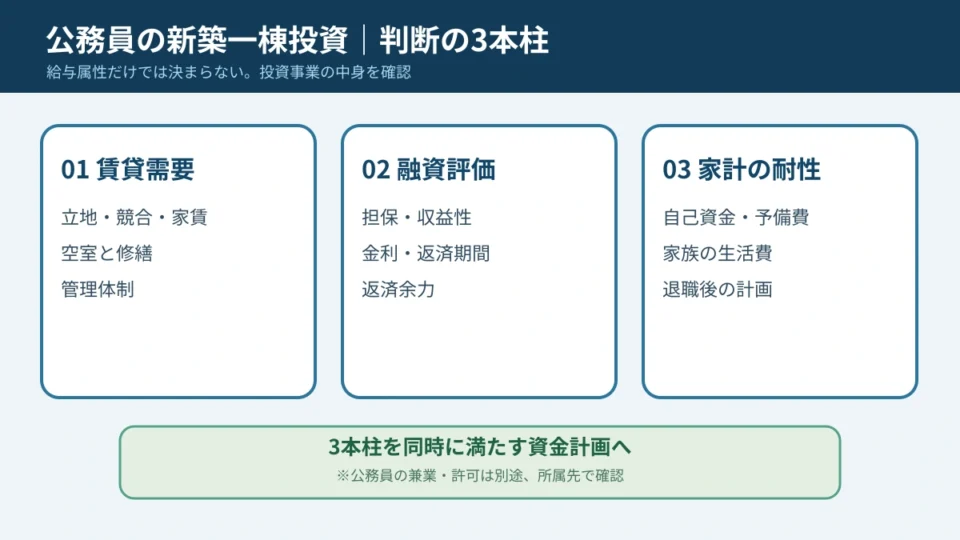
収支を計算するときは満室賃料ではなく実収入を見る
新築一棟アパートの販売資料には、完成後に全室が埋まった場合の満室想定賃料が示されることがあります。満室想定賃料は収益性を比較する出発点として必要ですが、その金額がそのまま毎年の預金増加になるわけではありません。入居者が退去すれば次の募集まで家賃が入らない期間が発生します。募集広告費や原状回復費、共用部の清掃、保険、固定資産税、設備交換などの支出もあります。借入金があれば、元金と利息の返済を継続します。
例えば説明用に、年間満室賃料600万円、空室や家賃調整を考慮した実収入540万円、運営経費140万円、年間元利返済320万円、将来修繕準備50万円という物件を考えます。この場合、税金等を考慮する前の単純な現金余力は30万円です。満室時の年間賃料600万円という印象に対し、自由に使える可能性がある資金は大きく異なります。これは架空の計算例であり、実在の物件の収益を示すものではありません。
ここで金利が上がって年間返済が増えたり、実収入が下がったりすれば、現金余力が失われる可能性があります。公務員として毎月給与を受け取っていることを理由に、物件の赤字を長く受け入れてしまうと、家族の生活費や教育資金、老後資金の準備に影響します。不動産投資を家計から切り離して評価することが、慎重な投資判断につながります。
家賃下落・空室・修繕の三つを同時に試算する
一つのリスクだけを織り込んでも、十分とは言えません。賃貸市場が弱くなると、空室期間が延びると同時に家賃を下げる必要が生じることがあります。設備の競争力を保つために、修繕や更新に費用をかけることもあるでしょう。家賃が減る年と工事費がかかる年が重なった場合を考えることで、事業計画の弱点が見えてきます。
収支表には、満室に近い想定だけでなく、保守的な入居率、家賃の減額、金利上昇、臨時修繕といった条件を設定します。年間収支が一時的に赤字になるとしても、どの程度の預金を用意していれば耐えられるかを確認し、必要な現金準備を逆算します。物件の経営が本業に影響しないようにするためにも、このような試算が有効です。
返済期間が長ければ安心というわけでもない
ローンの毎月返済額は、借入額、金利、返済期間、元利均等返済か元金均等返済かなどの条件で変わります。一般に返済期間を長くすると毎月の返済額は小さくなりやすい一方、支払う利息の総額が増えることがあります。借入期間が短ければ利息総額を抑えやすい場合がありますが、毎月の返済が重くなって経営の余裕が減る可能性があります。
公務員の投資であっても、定年退職や役職定年などによる給与・生活環境の変化を無視できません。購入時の年齢から見た返済終了予定年齢、家族の教育費が増える時期、物件の大きな修繕時期が重なる可能性まで考慮したいところです。退職後も家賃収入で返済が続けられるか、運営を委託できるか、売却する場合の残債はどうなるかを確認する必要があります。
借入可能額の大きさを成功の尺度にしないことも大切です。金融機関が融資の検討対象とする金額が、そのまま投資家にとって安全な金額とは限りません。融資審査で求められる水準と、ご家庭が望む現金余力やリスク許容度は別の問題です。複数の金利や返済期間を比較し、住宅ローンや自動車ローンなど既存の返済との関係も整理してください。
公務員に適した物件とは「手間のない物件」ではない
公務員の方は本業の時間を確保する必要があり、物件の管理を外部へ委託することが重要な選択肢になります。ただし、長期の管理委託契約や一括借上げ契約があれば、経営判断がすべて不要になるわけではありません。管理会社は募集や家賃管理、日常の維持管理を担当できますが、大規模修繕や設備投資の承認、金融機関への説明、契約条件の見直しなどは所有者として判断が必要となる場合があります。
委託先を選ぶときには、対応エリア、空室募集の実績、入居者対応、修繕見積もりの透明性、月次報告書の内容を確かめましょう。管理報酬が安いかだけでなく、空室が長引いたときに具体的な改善提案を受けられるか、定期的な点検で建物の劣化を早期発見できるかも大切です。人事・服務担当へ説明する管理体制としても、どの業務を誰が担うかを明確にしておくと整理しやすくなります。
老人ホーム一棟投資のように、一つの運営法人へ長期賃貸する形態では、一般的な共同住宅とは別のリスクがあります。長期契約や一括借上げの仕組みがあっても、賃料改定や契約解除、修繕負担、運営法人の信用、退去後の用途転換などを確認する必要があります。公務員の不動産投資として検討する場合、物件用途や賃貸契約の性質が服務上の判断へ関係するかも所属先へ相談してください。
物件購入前の実務チェックリスト
当社が福岡で新築アパート一棟投資の計画をご相談いただく際には、次のような情報をそろえることが役立つと考えます。必ずしもすべてが最初から確定している必要はありませんが、未確認の項目を放置したまま契約へ進まないことが重要です。
| 確認テーマ | 具体的な確認項目 | 主な相談先 |
|---|---|---|
| 服務 | 国家・地方の区分、所属先規程、戸数・賃料・用途、承認や事前届出の要否 | 勤務先の人事・服務担当 |
| 資金 | 年収、既存借入、金融資産、自己資金、生活防衛費 | 金融機関・資金計画担当 |
| 土地 | 用途地域、道路、建築可能規模、地盤、周辺賃貸需要 | 設計・建築・不動産会社 |
| 収支 | 満室賃料と実収入、運営費、修繕、税金、返済 | 管理会社・金融機関・税理士 |
| 管理 | 募集、集金、修繕の委託先、所有者の役割 | 管理会社・勤務先 |
| 将来 | 定年前後の家計、借換え、売却、家族への承継 | 金融機関・専門家・家族 |
物件の比較をするときは、一つの候補だけで融資条件を決めるのではなく、家賃設定や建築仕様、借入期間を変えた複数案を作ることが望ましいと考えます。土地の価格が同じでも、建築できる床面積、建築費、管理コストによって運営収支は異なります。銀行に評価されやすい物件を目指すことは、将来の借換えや売却を考えるうえでも意味がありますが、物件選びの判断を銀行任せにするという意味ではありません。
投資の順序は「融資が出る物件を探す」より一歩前から
不動産投資を始める方が最初に物件情報を集めることは自然ですが、いきなり高額な一棟アパートの購入を決めるのは慎重であるべきです。まず公務員としての服務上の確認を行い、次に家計と金融資産の状況から無理なく拠出できる自己資金を整理します。そのうえで金融機関が重視する評価項目を把握し、検討可能な総事業費と土地条件を絞り込みます。
候補地が見つかったら、周辺の競合物件、実際に募集されている家賃、空室の動き、建築制約を調べ、希望する建物の規模と建築費を見積もります。概算収支が成立する場合に、融資条件や管理委託の方法をより具体的に比較します。この順番を守ると、土地は良いが融資が組めない、借入は可能だが家賃が足りない、といった不整合を早く発見しやすくなります。
購入後も年に一度は家賃収入、空室率、修繕費、返済残高、現預金の状況を見直し、働き方や家族構成の変化に対応した計画へ更新してください。不動産経営は購入時の審査に通過すれば終わるものではなく、長く継続する事業です。職務と両立できる現実的な運営体制を維持することが大切です。
兼業の確認結果と融資の検討条件を一枚にまとめる
土地から新築する計画では、物件が具体化すると、戸数、床面積、想定賃料、管理の方法が最初の案から変わることがあります。所属先へ示す計画と、金融機関へ提出する計画には、同じ作成日と前提条件を記録しておきましょう。たとえば設計変更で戸数が増えたときは、賃料収入の増加だけでなく、服務上の確認事項や運営に必要な時間がどう変わるかを見直します。所属先への照会は、当初の相談で示した条件の範囲を確認し、変更した計画について確認が必要か担当部署に尋ねるところまでを一つの工程にします。
融資については、土地の支払い、着工、工事代金の中間支払い、建物の引き渡し、入居開始という流れを並べます。各時点で借入金が実行される見込みと、必要となる自己資金を分けて記録すると、総事業費が同じ案件でも負担の集中する時期が見えます。家賃が入る前の支払いを生活費の取り崩しで埋める計画なら、土地契約の前に、支払い時期と手元資金の計画を組み直す余地があるかを確かめてください。金融機関から示される実行の条件や必要書類も、その場で確認して表に追記します。
家族と計画を共有するときは、通常の生活費に手をつけずに持ちこたえられる範囲と、物件の運営に残す現金をそれぞれ決めます。家賃、管理費、修繕費、返済のうち、見積もりが有効な期間や確定していない条件があれば、その欄に印を付けます。管理会社の見積もりが変わったときに事業収支を更新し、変更が服務上の相談条件にも関わる場合は所属先へ改めて照会します。情報がそろわないまま条件を固定するより、どの条件の確認が進めば次の判断ができるかを関係者に共有しておくと、候補地を比較する際にも検討の根拠が残ります。
よくある質問
Q. 公務員が一棟アパートを保有するだけで副業違反になりますか?
一棟を所有する事実だけで一律に結論は出ません。一般職の国家公務員の自営兼業では戸数、賃料、用途、管理形態等の基準が関係します。地方公務員では各自治体の規程が重要です。具体的な物件計画を示し、契約前に勤務先の担当部署へ確認してください。
Q. 公務員なら年収の何倍まで融資を受けられますか?
一律に決められる数字はありません。個人の年収や既存借入だけでなく、金融資産、物件の担保評価、収支、融資期間、金融機関の方針などによって審査が異なります。希望額が借りられるかより、家賃収入と手元現金で安全に返済できるかを重視してください。
Q. 管理会社へ委託すれば兼業の承認は不要ですか?
管理委託は職務への支障を抑える重要な要素ですが、それだけで承認不要と断定できません。自営に該当する規模や契約、職務との利害関係、所属先規程などを合わせて判断します。管理委託契約を結ぶ前にも、必要な手続きの有無を確認しましょう。
Q. 新築アパート投資は中古より安全でしょうか?
新築は建物や設備が新しく、賃貸需要に合わせた設計ができることがある一方、土地取得や建築費の負担が大きくなる場合があります。中古は既存の賃貸実績を調べられることがありますが、修繕や設備更新が近いかもしれません。購入後の現金収支、土地と建物の価値、融資条件を比較しなければ優劣は決まりません。
Q. 確定申告は必要ですか?
給与以外の不動産所得や他の所得の状況、申告に関する条件によって異なります。賃料収入から必要経費を差し引いた不動産所得を計算し、所得税・住民税の取扱いを税務署や税理士へ確認してください。ローンの元金返済と利息、減価償却費などを混同しないことも重要です。青色申告の扱いを含めて税務の専門家へ相談しましょう。
Q. 投資を検討する最初の相談先はどこですか?
服務については勤務先の人事・服務担当、資金計画については銀行融資と不動産事業の検討に対応できる窓口、税務については税理士が適切です。一つの相談窓口だけで法務・税務・銀行融資のすべてを完結させようとせず、それぞれの判断を突き合わせてください。
まとめ|公務員の安定収入を、無理な借入の理由にしない
公務員の不動産投資で大切なのは、職業属性を過信しないことです。制度に適合すること、家族の生活を守ること、銀行に評価される土地と建物を選ぶこと、そして借入返済後にも現金が残ることがそろって初めて、長期的な投資計画として検討できます。2026年の国家公務員制度見直しにより古い情報が残っているため、勤務先への個別照会も欠かせません。
当社では、福岡の土地選定、新築アパート一棟投資、資金計画、銀行融資評価の観点からご相談を承っています。まずは不動産投資の融資力診断で金融機関の評価目線を整理し、具体的な土地と建築の検討が必要な場合は無料個別相談をご利用ください。不動産投資セミナーでも基礎的な考え方をご案内しています。服務規程の承認可否は勤務先が判断し、融資承認と収益は保証できません。
関連記事
参考資料
- 人事院|人事院規則14―8の運用について(令和8年4月以降)
- 人事院|自営兼業制度の見直しについて
- 市川市|職員の兼業に係る許可基準について(地方公務員制度の運用例)
- 国税庁|不動産収入を受け取ったとき
※2026年11月17日確認。服務・税務・融資の判断は所属先や専門家へ確認してください。