新築アパートを一棟建てたい、会社員のうちから不動産投資を始めたい、いずれ二棟目・三棟目まで保有したい。そのような相談で、最初に整理しておきたいのが「自分がいくら借りられるか」より「どのような事業計画なら、無理なく返済できるか」です。金融機関は借入人の属性だけでなく、土地・建物の評価や賃貸事業の見通し、既存債務、自己資金の状況などを総合的に確認します。
不動産投資ローンを検討するとき、検索結果には「年収○万円なら○万円まで」「銀行によっては自己資金ゼロでも可能」といった情報が並びます。しかし、これらをそのまま自身の融資可能額に当てはめることはできません。金融機関ごとの商品、対象エリア、融資時期、借入人、土地・建物の条件によって審査結果は変わるからです。
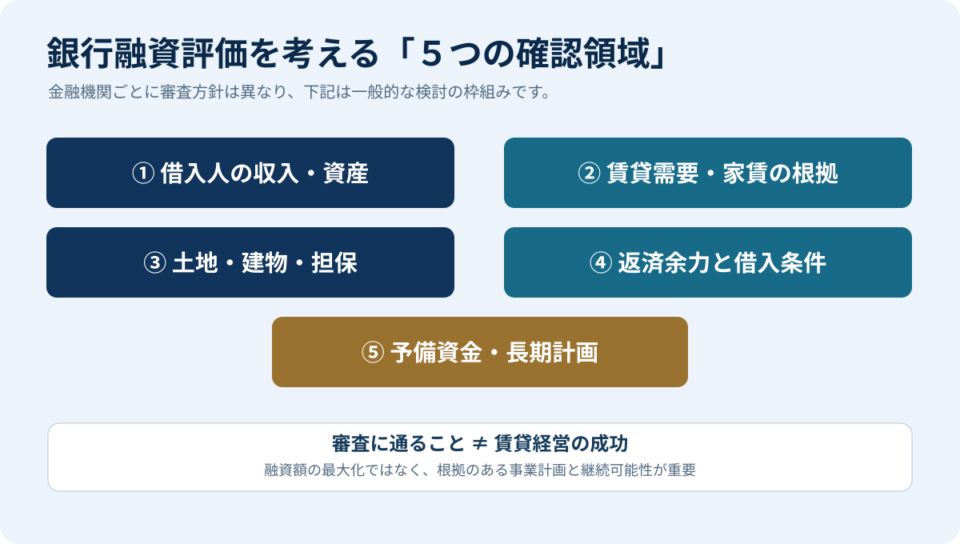
福岡で土地探しから新築アパート一棟投資を検討するセイコー・エステート&ディベロップメントが、銀行融資の評価をどの順番で考えるべきか、五つの観点に整理して解説します。銀行の審査基準を代弁するものではなく、投資家が事前に整理できる資料と判断軸を示すものです。
不動産投資の融資力を整理したい方へ
保有資産・年収・既存借入・投資目的を踏まえ、土地からの新築一棟投資に向けた検討事項を確認しましょう。 無料・不動産投資の銀行融資力診断
不動産投資ローンとは?住宅ローンと何が違う?
不動産投資ローンは、賃貸住宅など収益を生む不動産の取得・建築に伴い利用される融資の総称です。融資商品や審査の仕組みは金融機関によって異なり、投資物件を購入する場合、新築する場合、土地を先に取得する場合などで必要な資料や融資実行の流れも変わります。
自ら居住する住宅の購入を目的とする一般的な住宅ローンとは、資金使途や返済原資の考え方が異なります。住宅ローンを投資物件の購入・賃貸目的で使えると自己判断してはいけません。利用するローンの契約上の資金使途、居住要件などを必ず金融機関へ確認してください。
不動産投資ローンでは、借入人の給与収入等に加え、賃貸収入、運営費、空室・賃料下落リスク、担保となる土地建物の価値などが検討材料になり得ます。つまり、年収が同じ二人でも、自己資金・保有資産・既存借入・投資対象が異なれば、融資条件は一致しません。
銀行融資評価の視点① 借入人の年収・資産・既存債務
最初に整理したいのは、借入人本人の財務状況です。会社員であれば勤務先や給与収入、勤続状況、保有する預貯金・金融資産、住宅ローンや自動車ローン等の既存借入、毎月の返済負担などが検討の前提になります。経営者や個人事業主の場合には、個人の状況だけでなく事業の財務状況等が確認されるケースもあります。
一方、「年収が高いから必ず融資が受けられる」とは言えません。年収に比べ既存借入の返済負担が重い、自己資金が投資後にほとんど残らない、提出書類の整合性が取れない、購入予定物件の収支に無理がある、といった場合は審査に影響する可能性があります。
融資相談の前には、給与の源泉徴収票や確定申告書、預貯金・有価証券等の残高、保有不動産の概要、借入金の残高と返済予定表を整理しましょう。最初から完璧な資料がなくても、何が分かっていて何が未確認かを明らかにできます。
既存物件がある方はポートフォリオ全体を整理する
一棟目の融資を考える方と、二棟目・三棟目を考える方では、金融機関へ説明する内容も変わります。既存の賃貸物件がある場合、物件ごとの賃料・空室・修繕・借入残高・年間返済額・担保設定状況を一覧にすると、資産全体の収益と負債を説明しやすくなります。
複数の借入を組み合わせると、個別物件では黒字でも、全体では大規模修繕や金利変更の時期が重なり、資金繰りが厳しくなる場合があります。新しい一棟の収益だけを切り出さず、保有資産全体の状況を確認することが重要です。
銀行融資評価の視点② 土地の立地・担保評価・賃貸需要
土地から新築アパート投資を行う場合、土地選びは融資計画と切り離せません。賃貸需要の強さ、家賃水準、土地の形状、接道、用途地域、建築可能な規模、周辺の競合などによって、実現できる事業計画が変わります。
投資家にとって土地価格が安いことは魅力に見えます。しかし、安価な土地であっても、入居者が少なく、想定賃料が実現しにくい地域なら、事業の収益性は低くなる可能性があります。反対に需要のある場所でも、土地価格や建築費が高すぎれば返済後に十分な現金が残らないことがあります。
担保評価についても、単純に「購入価格=銀行が認める担保価値」と考えないことが大切です。金融機関ごとに評価方法が異なり、担保価値と事業収益の両面を検討する場合があります。土地の売買価格、路線価等の公的な評価、想定収益はそれぞれ意味が違うため、混同しないようにしましょう。
土地を購入する前に確認したい四つの項目
一つ目は賃貸住宅需要です。駅からの距離だけでなく、通勤・通学、生活施設、周辺の募集物件、必要な駐車場などを調べます。二つ目は建築の実現性です。建ぺい率・容積率・接道・地盤・インフラにより建築費が変わります。三つ目は総事業費です。土地代と建物代だけでなく、造成、設計、登記、税金、融資諸費用等を把握します。四つ目は借入条件との整合です。融資の目途が立たないまま土地売買の条件を固定すると、後で無理が生じる可能性があります。
銀行融資評価の視点③ 建物の計画と長期収支の妥当性
新築アパートの事業計画では、想定賃料・戸数・入居率・運営費・修繕費・借入返済額を組み合わせます。満室時の賃料だけで計算すると、募集期間や退去、家賃見直しが起きた場合の資金繰りを見落とします。
たとえば年間家賃収入960万円、管理・税金・保険・修繕準備等260万円、借入元利返済600万円という架空の計画では、単純な年間手残りは100万円です。ここで家賃収入が10%減少すると、手残りは4万円になります。さらに想定外の修繕が発生すれば、その年の現金収支はマイナスになり得ます。この数値は実際の利回りや市場相場ではなく、前提条件の変化が返済後収支に与える影響を示した例です。
| 比較項目 | 平常時の架空試算 | 家賃10%減の架空試算 |
|---|---|---|
| 年間家賃 | 960万円 | 864万円 |
| 現金支出 | 260万円 | 260万円 |
| 借入元利返済 | 600万円 | 600万円 |
| 単純な手残り現金 | 100万円 | 4万円 |
金利上昇も重要です。返済方法、借入残高、返済期間、金利の見直し条件によって影響は異なります。変動金利の試算をするときは、金利が上昇しても直ちに返済額が同じ割合で変わるとは限らないため、金融機関の返済条件を確認して計算しましょう。
NOIと返済後キャッシュフローを区別する
不動産投資では、賃料収入から管理・維持等の運営費を引いた営業純収益(NOI)という考え方が使われます。ただし、NOIと借入返済後の現金は異なります。減価償却費のような会計上の費用と、借入元本返済のような現金支出も扱いが違います。損益計算書が黒字でも現金が不足する可能性があるのは、そのためです。
金融機関がどの指標を使うかは一律ではありませんが、返済余力を確認するうえでは、賃貸事業がどれだけ現金を生み、元利返済にどれほど余裕があるかが重要な論点です。維持費・修繕費を過小に見積もって見かけの返済余力を高くしても、実際の事業には役立ちません。
銀行融資評価の視点④ 自己資金・予備費と資金使途
自己資金は、単に頭金として使える金額ではありません。土地・建築・諸費用の支出に加え、完成までの期間や入居開始までの資金繰り、完成後の修繕・空室対応のための資金も残す必要があります。すべてを頭金に回すと、投資開始直後の予期せぬ支出に対応できなくなる可能性があります。
必要な自己資金の割合を「必ず何%」と断定することはできません。金融機関、投資物件、借入人、担保、他の保有資産によって条件は異なります。自己資金が多ければ返済負担を抑えられる可能性がある一方、手元の流動性が減ります。適正なバランスは、運営収支と家計・事業全体の資金繰りを合わせて判断します。
資金使途を明確にするためには、土地代、建築工事費、設計費、外構、各種の税金、登記・保険、融資手数料、開業前費用などを積み上げた資金計画を作りましょう。購入価格だけを融資額として考えていると、諸費用が必要になった段階で不足する場合があります。
自己資金の見せかけや資料改ざんを絶対にしない
国土交通省と金融庁等は、投資用不動産向け融資に関して、賃料・入居率・年収・預金残高等の改ざん、いわゆる見せ金等の不正事例に注意を促しています。融資を受けたいからといって、口座残高を一時的に操作したり、実際より高い家賃や売買価格を金融機関へ提出したりすることは許されません。提出資料は原本・実績・根拠と整合させ、疑問のある勧誘は契約前に確認してください。
銀行融資評価の視点⑤ 物件取得後の返済・管理・出口
一棟目の融資を受けることが投資のゴールではありません。取得後は賃貸管理、入退去、修繕、税金、金利変更への対応が続きます。二棟目以降の投資を考えるなら、現在の物件を安定的に運営できているか、財務状況を説明できるかが次の検討材料になります。
また、売却・借換え・長期保有のどれを選ぶかによって、適切な事業計画が異なります。最初から売却価格の上昇を前提に返済計画を組むのではなく、保有中の収支で必要な支払いを継続できるかを重視します。建物の修繕履歴や入居状況を記録し、金融機関や将来の買手に説明できる状態を整えることも重要です。
二棟目・三棟目を見据えるときの考え方
一棟目が満室でも、借入残高が大きく、手元資金が不足し、修繕計画が不十分なら、次の融資を受けやすいとは限りません。逆に、賃貸事業の記録や返済実績を整理し、無理のない資金繰りができていれば、次の投資を検討するための材料が増えます。ただし、次回の融資可否を保証するものではありません。
「どの銀行なら貸してくれるか」を考える前に、「今の事業全体が金融機関にどう説明できるか」を確認することが長期戦略につながります。借入額を増やすこと自体を成果とせず、返済可能性と資産の安全性を併せて考えましょう。
福岡で新築アパートの融資相談を始める順番
一般的な検討の流れとして、まず投資目的・保有資産・自己資金・既存借入を整理します。次に、どのような土地・建物・賃貸需要なら収益が見込めるかを検討し、建築費や諸費用を含めた総事業費を試算します。その後、金融機関への相談に必要な事業計画をまとめ、提示された条件に合わせて事業規模や資金計画を再検討します。
重要なのは、この流れが常に一直線ではないことです。土地の候補が変われば建築費と賃料が変わり、金融機関の融資条件が変われば返済後収支も変わります。適地調査、建築計画、融資相談の結果を互いに反映させ、必要なら土地選定からやり直す柔軟さが必要です。
金融機関に確認しておきたい条件
融資限度額だけでなく、適用金利の種類、金利見直し、返済期間、返済方法、担保・保証、融資実行の時期、土地代と建築費への融資の扱い、諸費用、繰上返済の条件などを確認します。複数の金融機関に相談する場合も、同じ事業計画を基に条件を比較しなければ、正しい判断が難しくなります。
審査途中で融資の承認を前提として土地購入や建築契約を進めると、後から条件が変更された場合の負担が大きくなります。売買契約・工事契約・融資のスケジュールは、専門家と調整しながら進めましょう。
融資力診断で整理できること・できないこと
当社の不動産投資の銀行融資力診断は、投資家の保有資産や借入状況、検討する物件・土地の条件を整理し、不動産投資の計画を銀行評価目線で考える入口です。具体的な相談内容や提供範囲はサービスページで確認してください。
ここで誤解していただきたくないのは、「診断」と「金融機関による正式な融資承認」は異なることです。診断を受けたから必ず融資が通る、特定の金融機関から希望額を借りられるという保証はありません。銀行の判断は個別審査によります。
ただし、事前にどの情報が不足しているか、希望する事業規模が長期収支に合うか、土地探しと銀行相談をどの順番で進めるかを整理することは有用です。物件を探し始めた段階の方も、すでに物件を保有し次の投資を検討する方も、客観的な確認項目を持つことから始められます。
銀行融資の相談前に作る「説明資料セット」
融資を受けるための資料作りは、書類の枚数を増やすことが目的ではありません。金融機関の担当者が、借入人の現在地と賃貸事業の前提を理解できる状態を作ることが大切です。一般に検討したい資料は、個人の財務情報、物件・土地の情報、建物の計画、長期の収支・資金計画という四つに分けられます。必要書類は金融機関からの指示に従って準備します。
| 資料の区分 | 主な情報 | 使う目的 |
|---|---|---|
| 借入人 | 収入資料、預貯金・金融資産、既存借入、保有物件 | 返済能力と資産負債の全体像 |
| 土地 | 物件概要、登記、接道・用途地域、周辺の需要調査 | 土地の適性や権利・担保の確認 |
| 建物 | 配置・間取り、工事費見積、工程、仕様 | 建築の実現性・総事業費の確認 |
| 事業計画 | 賃料の根拠、空室・経費、借入返済、修繕、出口 | 返済原資と長期の耐久性 |
同じ数字が資料によって違っていないかも確認します。建築見積が更新されたのに収支表は旧費用のまま、賃料査定の対象物件が現在の計画と異なる、既存借入が資産一覧から抜けている、といった状態では、金融機関との対話が進みにくくなります。提出前に作成日、数字の根拠、未確定項目を明記しましょう。
確定した条件と、仮定した条件を分ける
土地の売買契約、工事請負契約、賃料査定、融資条件は、それぞれ決定する時期が異なります。事業計画の中には仮の金額が含まれることがありますが、仮定を確定事項のように説明しないことが重要です。金融機関から条件が提示されれば、金利・返済期間・自己資金の負担などを更新し、改めて手残りを試算します。
また、賃料の根拠が管理会社等の査定であっても、実際の募集時に同額で入居が決まる保証はありません。周辺の競合と比較し、保守的なシナリオを用意しておくと、想定とのずれに対応しやすくなります。
融資相談に先立つ三つの架空ケース
以下は判断の順番を示すための架空例です。実際の融資承認や収益額を示すものではありません。
ケースA:年収が高い会社員だが、住宅ローン返済が重い
給与収入に余裕があっても、住宅ローン等の既存返済が大きい場合は、投資用の新たな借入をどの程度負担できるか慎重に確認する必要があります。給与収入だけを強調するのではなく、家計の固定支出、保有資産、生活に必要な現金、投資用アパートの返済余力をまとめます。購入する土地や物件の価格を先に固定せず、自己資金と事業規模を含めて調整することが重要です。
ケースB:自己資金は十分あるが、土地の賃貸需要が弱い
多額の自己資金があることは資金調達の選択肢を広げる一方、土地の賃貸需要が弱ければ収支は改善しません。建築可能だからといって建てるのではなく、周辺の募集家賃、入居者層、建物仕様と需要の整合、将来の管理費・修繕を検討します。土地を変える、建物の規模を下げる、投資を見送るといった選択肢も比較します。
ケースC:一棟目は満室だが、二棟目を急いでいる
一棟目が現時点で満室でも、将来の大規模修繕や借入金利の見直しを考慮しなければ、二棟目の資金負担は判断できません。一棟目の入居履歴、運営費、残債、現預金、修繕予定を確認し、二棟目を取得した場合の全体収支を試算します。融資可能額の最大化ではなく、複数棟を保有しても資金が不足しないかを確認します。
金融機関との面談で質問したいこと
投資家側にも、金融機関へ確認する責任があります。提案された条件が、物件の長期収支にどう影響するかを説明できるようにしましょう。
- 今回の融資対象は土地・建物のどの費用を含むのか。諸費用の扱いはどうなるか。
- 金利の種類、見直し方法、固定期間終了後の条件は何か。
- 元利均等・元金均等などの返済方式と、返済予定表の前提は何か。
- 担保設定・保証・保険に関して必要な条件は何か。
- 建築中の支払いに対応する融資実行の時期と方法はどうなるか。
- 繰上返済や借換えを検討した場合の制限・費用はあるか。
- 物件の事業計画が変わった場合、どの時点で再相談が必要か。
融資の可否を事前の一般論だけで断定せず、具体的な条件は担当金融機関へ確認しましょう。特に土地から新築する事業は、契約・工事・融資の時期を揃える必要があるため、スケジュールに無理がないかを確認することが欠かせません。
融資に関する情報が古くなりやすい理由
金融機関の融資商品や審査方針、金利、対象地域は変わることがあります。数年前に同じ銀行で融資を受けた人の体験談が、現在の自分の条件に当てはまるとは限りません。インターネット上の「通りやすい銀行ランキング」や「年収別の限度額」も、資料の作成時期・対象商品・借入人・物件条件を確認する必要があります。
当社が銀行評価を重視するのは、特定の金融機関に万能な審査基準があるからではありません。借入人と土地・建物の事業性を丁寧に整理し、変わり得る金融環境の中でも事業として無理のない計画を検討することが重要だと考えているからです。融資条件が想定より厳しい場合は、土地や建物の計画、自己資金、投資時期を見直すことも現実的な選択肢です。
よくある質問
年収500万円の会社員でも不動産投資ローンを相談できますか?
相談自体は可能ですが、融資可否や借入可能額を年収だけで決めることはできません。自己資金、既存借入、勤務状況、保有資産、土地・建物の条件、賃貸事業の収支などを金融機関ごとに審査します。当社のサービス対象や個別条件は相談時に確認してください。
住宅ローンが残っていても投資ローンを借りられますか?
可能性は個別条件によります。住宅ローンの残高・返済額も含めて財務状況を整理し、不動産投資の収支と合わせて相談する必要があります。住宅ローンを投資資金に流用してよいわけではありません。
金利が低い銀行を選べば成功しますか?
金利は重要ですが、返済期間、自己資金、担保・保証、諸費用、融資実行時期なども比較してください。金利が低くても返済期間が短ければ、毎月の返済負担が重くなる場合があります。
自己資金が少なくても新築アパート投資はできますか?
一律には言えません。借入人・物件・金融機関によって必要な自己資金は異なります。取得諸費用や予備費を含め、投資後の手元現金が不足しない計画が必要です。
福岡以外に住んでいても福岡の新築一棟投資を相談できますか?
相談内容に応じて土地・建築・融資の検討は可能ですが、金融機関によって営業エリアや借入人の住所等の条件が異なる場合があります。対応可能な範囲を事前に確認します。
銀行評価を意識した新築一棟投資を検討する方へ
不動産投資ローンで重要なのは、希望額を借りることだけではありません。土地の需要に合う建物を企画し、無理のない収支と返済計画を作り、保有後も運営を続けられることです。セイコー・エステート&ディベロップメントでは、福岡での土地選び、新築アパートの企画・建築、銀行融資を見据えた事業計画の検討を支援しています。
出典・確認資料
※2026年11月17日現在の一般的な解説です。金融機関の審査基準や融資条件は非公開または変更される場合があります。記事中の数字は説明用の架空例であり、収益や融資を保証するものではありません。