相続対策を考える地主様や資産形成を検討する方にとって、土地活用は「どれだけ税額が下がるか」だけで決められるものではありません。長期にわたり賃料を得られるか、資金繰りは無理がないか、そして次の世代へ引き継ぎやすいかが重要です。
選択肢の一つに、介護事業者へ建物を一括賃貸する老人ホーム一棟投資があります。セイコー・エステート&ディベロップメントでは、土地探しから住宅型有料老人ホームの建築、融資相談、運営事業者との調整まで、一連の事業計画を検討しています。
結論として、老人ホーム投資は長期収入を目指せる一方、建築場所・事業者信用・賃料改定や中途解約の条項・施設用途による出口の制約を確認できて初めて、土地活用の比較対象になります。相続税評価上の利益が保証されるものではありません。
2026年11月21日(土)11時開始
相続税評価の見直しと、老人ホーム一棟投資の土地・融資・長期収支を学べるセミナーを開催します。
老人ホーム一棟投資とは?
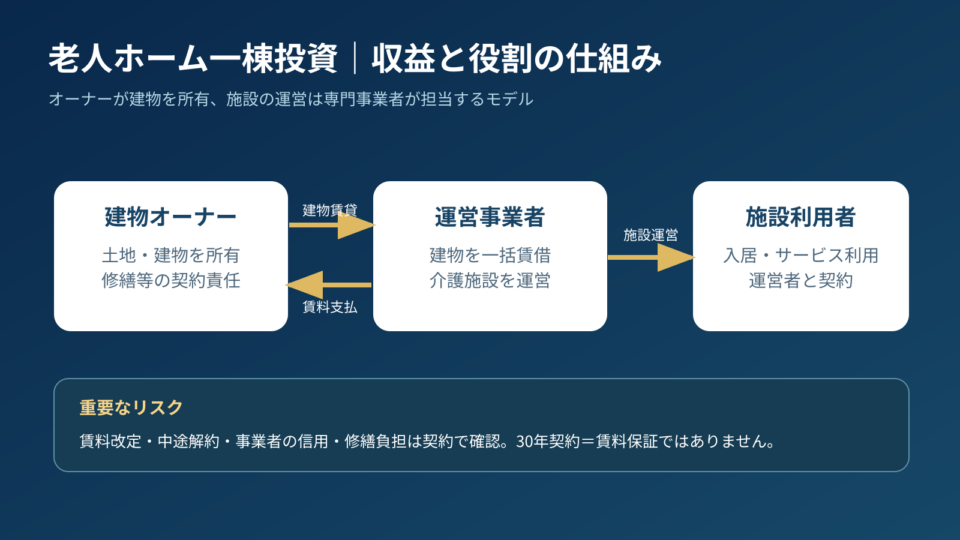
一般的なアパート経営は、オーナーが住戸を複数の入居者に貸し出します。一方、当社がご案内している老人ホーム投資モデルでは、建物所有者と介護施設運営事業者が賃貸借契約を結び、運営事業者が施設を運営する形を検討します。
オーナーにとっては、建物全体について一つの賃貸借契約を軸に収入計画を描ける可能性があります。ただし、これは介護事業を自ら営まないという意味であり、賃貸人としての建物維持や契約上の責任がなくなるわけではありません。
相続対策の土地活用では何を比較すればよい?
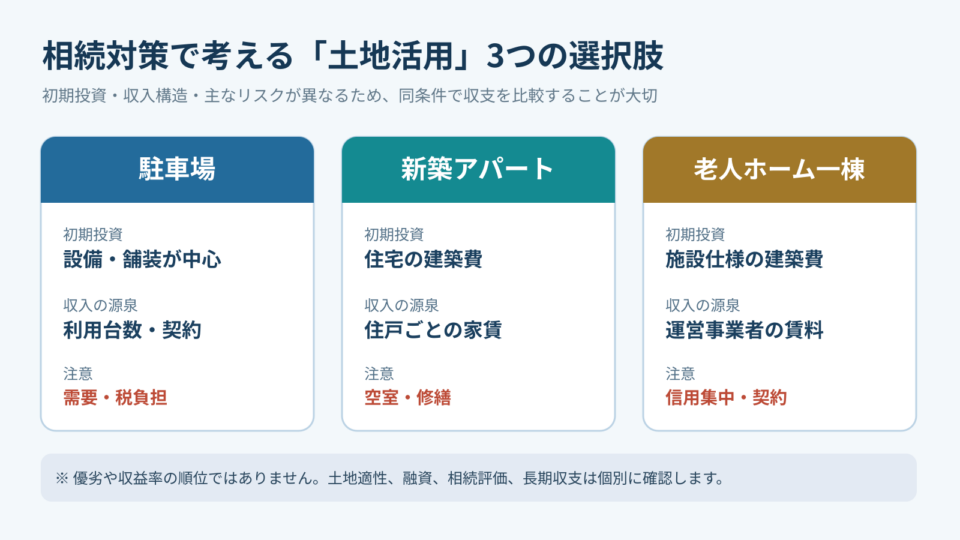
同じ土地でも、駐車場、アパート、老人ホームでは、必要な投資額と収益を得る仕組みが違います。
| 比較項目 | 駐車場 | 新築アパート | 老人ホーム一棟投資 |
|---|---|---|---|
| 初期費用 | 設備・舗装等の費用が中心 | 土地条件に応じた建築・設備費 | 施設要件を満たす建築・設備費 |
| 収入構造 | 利用台数・契約 | 各住戸の入居・家賃 | 運営事業者との賃貸借契約 |
| 主なリスク | 需要の変化、税負担 | 空室、家賃下落、修繕 | 事業者の信用集中、契約変更、施設の転用 |
| 土地の適性 | 車両需要・利用動線 | 賃貸住宅需要・駅や生活施設への距離 | 介護需要、運営事業者の要件、建築・用途条件 |
| 相続評価 | 土地の利用状況で判断 | 賃貸状態などで判断 | 所有・賃貸契約・評価規定などで判断 |
この表は一般的な特徴の比較であり、同じ条件での収益・税額・融資を保証するものではありません。
30年一括借上げなら、30年間の賃料は保証される?
いいえ。契約期間が30年であることと、30年間同じ金額の賃料が支払われることは異なります。
長期契約であっても、賃料改定、契約解除、修繕負担、運営事業者の経営状態などによって収支が変わる可能性があります。土地・建築費の検討と同時に、以下の事項を確認します。
- 賃料・改定時期・減額の条項と条件
- 中途解約・違約金・更新に関する条項
- 大規模修繕、設備更新、消防・建築関連対応の費用負担
- 運営事業者の財務・施設運営実績と継続性
- 万一の事業者変更、空白期間、売却・用途転換の可能性
特に一棟賃貸は個別住戸の募集が少ない半面、契約先が事業者1社に集中することがあります。一般アパートとは異なるリスクを別途把握する必要があります。
老人ホーム投資の融資で金融機関が確認すること
土地から新築する計画では、土地取得費、建築費、自己資金、借入期間・金利、想定賃料を組み合わせて事業性を検討します。建物の担保評価だけでなく、事業者との契約内容、返済原資、金利変動、修繕計画なども重要です。
返済後のキャッシュフローを考える際には、次のような計算を基本とします。
年間の手残り現金=年間賃料収入-現金支出(税金・保険・維持費・修繕費など)-借入元利返済
見かけの利回りだけでなく、賃料減額や融資金利上昇、契約先変更時の無収入期間を想定して試算します。個別の融資可否や融資条件は金融機関の審査によります。
融資を検討する方は 不動産投資の銀行融資力診断 もご覧ください。
2027年の相続税評価見直しとの関係
令和8年度税制改正大綱には、課税時期前5年以内に取得・新築した一定の貸付用不動産について、評価方法を見直す方針が示されています。土地の保有期間や建物新築に関する経過措置も示されており、2027年1月1日以後の適用関係を確認する必要があります。
老人ホームだから必ず評価減が認められる、または見直しの対象外になる、という理解は適切ではありません。住宅型有料老人ホームとしての用途、所有形態、賃貸借関係、建築時期など、実際の条件を税理士が確認する必要があります。
相続税額の試算は税理士に、不動産の事業性・建築・融資・契約内容はそれぞれ専門家に確認することが大切です。
土地がない方も検討できる?
はい。当社では、土地をお持ちの地主様に限らず、土地探しから老人ホーム一棟投資を考える方への事業計画の検討も行っています。ただし、希望する地域・規模で適地や運営事業者が見つかること、融資が成立することを保証するものではありません。
一般的な流れは次の通りです。
- 投資目的、保有資産、自己資金、相続・承継の希望を整理
- 土地の候補と介護施設の需要・供給、建築・用途条件を確認
- 運営事業者の要件、賃料・契約条件、建築費を含む収支を試算
- 融資相談に向けた事業計画と担保・返済条件を整理
- 法務・税務・契約の専門家確認を経て投資可否を判断
よくある質問
既に土地を持っていますが、その土地で建てられますか?
高齢者需要や施設供給、用途地域・建築・防火・消防などの条件、運営事業者のニーズによって異なります。適地調査が必要です。
老人ホームを所有すると介護施設の運営責任も負いますか?
当社が案内する一棟賃貸モデルでは施設運営は事業者が担いますが、賃貸人としての建物維持・契約上の責任は残ります。契約による役割分担を確認してください。
相続税対策としてアパートより有利ですか?
一律には言えません。評価要件、賃貸収支、融資、承継、将来の出口を個別比較する必要があります。
建物を新築する前に相談できますか?
はい。土地選定、事業計画、運営事業者の要件、融資相談の準備段階から検討できます。
まずはセミナーで収益モデルとリスクを理解する
2026年11月21日、代表取締役・髙木政利が「相続対策×老人ホーム一棟投資」をテーマに、2027年の評価見直し、長期賃料収入、銀行融資、返済後の収支を解説します。投資を急ぐ前に判断材料を整理したい方は、ぜひご参加ください。
参考資料
※2026年11月16日時点の一般的な説明であり、個別の税額・契約・融資を保証するものではありません。