結論から言えば、これからの不動産による相続対策は「取得すれば評価が下がる」という単純な発想だけでは判断できません。 2026年度税制改正大綱には、相続等の課税時期前5年以内に取得・新築した一定の貸付用不動産について、相続税評価を見直す方針が盛り込まれています。相続税の見通しに加え、賃料収入、借入返済、建物の維持費、家族が引き継ぎやすいかを同時に検討することが大切です。
福岡を拠点に土地選びから新築アパート一棟投資、老人ホーム一棟投資の事業計画づくりを支援するセイコー・エステート&ディベロップメントが、検討段階で確認したいポイントをご案内します。
2026年11月21日(土)11時~|相続対策×老人ホーム一棟投資セミナー
2027年の見直しと、土地活用・長期収支・融資の考え方を解説します。 セミナーの内容・参加方法を見る
2027年、不動産の相続税評価はどう変わる?
財務省の「令和8年度税制改正の大綱」では、相続開始などの課税時期前5年以内に対価を伴って取得・新築した一定の貸付用不動産について、原則として課税時期の通常の取引価額に相当する金額で評価する見直しが示されています。2027年1月1日以後に相続等で取得する財産への適用や、一定の経過措置も示されています。
大綱には、課税上の弊害がない場合の評価方法についても記載があります。ただし、これは「すべてのアパートを一律に市場価格の80%で評価する」という意味ではありません。対象範囲や計算方法、経過措置の適用は最新の法令・通達に基づいて個別確認が必要です。
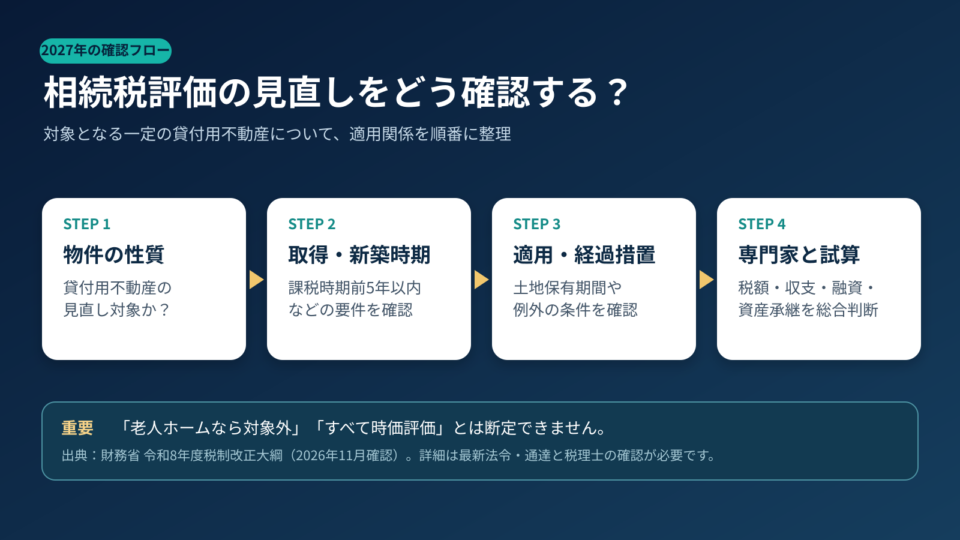
従来の相続対策で重要だった評価減の仕組みが一切なくなるわけでも、老人ホームが自動的に対象外になるわけでもありません。取得時期や契約形態を確認したうえで、どの評価方法が当てはまるか整理することが出発点です。
不動産が相続税対策として検討される理由
現金は原則として額面が財産価値になります。一方、土地は路線価方式・倍率方式など、建物は原則として固定資産税評価額を用いて評価されます。さらに、賃貸中の建物とその敷地には、一定の条件で貸家・貸家建付地の評価が適用される場合があります。
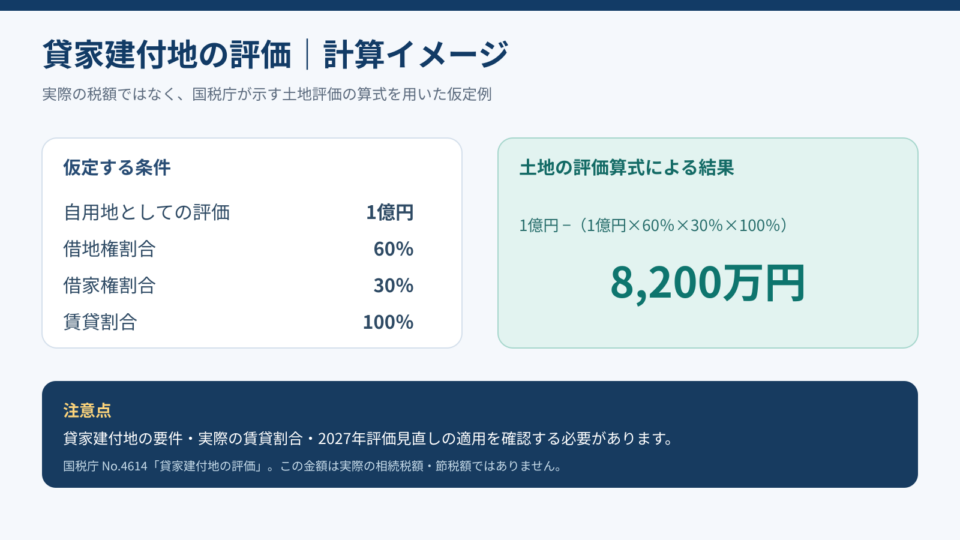
たとえば貸家建付地の評価には、国税庁が示す次の考え方があります。
貸家建付地の価額=自用地の価額-自用地の価額×借地権割合×借家権割合×賃貸割合
仮に自用地評価額1億円、借地権割合60%、借家権割合30%、賃貸割合100%という単純な仮定でこの式のみを適用すれば、8,200万円という計算になります。これは土地評価の算式を示す教材上の例であり、実際の相続税額や2027年の見直し対象物件の評価額を示すものではありません。
小規模宅地等の特例にも、貸付事業用宅地等について限度面積200㎡・50%の減額が認められる場合があります。しかし、事業継続・保有継続、相続開始前3年以内の新規貸付への制限など、厳密な要件があります。自動的に重複適用できると考えず、税理士による判定が必要です。
新築アパートと老人ホーム一棟投資は何が違う?
両者は不動産を所有する点では共通しますが、賃料収入を生む仕組みとリスクが異なります。
| 検討項目 | 新築アパート一棟 | 老人ホーム一棟 |
|---|---|---|
| 主な賃貸先 | 複数の入居者 | 原則として運営事業者へ建物一括賃貸するモデル |
| 収入に影響する要因 | 入居率、賃料設定、退去・募集、管理費 | 運営事業者の支払能力、契約条件、賃料改定、事業継続 |
| 土地選定 | 住宅賃貸需要、交通、生活利便性 | 高齢者人口、医療・介護供給、運営事業者の需要、用途・建築条件 |
| 融資の検討 | 住宅賃貸事業の長期収支・担保等 | 施設の事業性、契約相手の信用力、建物の転用可能性等 |
| 出口・承継 | 売却市場、賃貸管理の引継ぎ | 運営契約、用途の専門性、事業者変更・売却の難易度 |
「アパートより老人ホームのほうが必ず収益が安定する」「30年一括借上げなら30年間同額の賃料が入る」とは言えません。老人ホーム一棟投資では個々の居室の入退去をオーナーが直接管理しない一方、運営事業者1社への信用集中というリスクがあります。
当社の老人ホーム投資サービスでは、土地選定、建築、融資相談、介護事業者とのマッチング、長期一括賃貸借を一連の事業として検討します。
相続対策を成功させるための5つの判断基準
1. 相続時点と取得時期を確認する
所有済みの土地なのか、新たに土地と建物を取得するのか、相続までの期間をどう想定するのかで検討する論点が変わります。2027年の見直しについても経過措置を含めて確認します。
2. 税額だけでなく、返済後の現金を試算する
家賃収入から管理費・修繕積立・保険・固定資産税・借入元利返済などを差し引きます。金利上昇や賃料低下も含め、家族に残るキャッシュフローを確認します。
3. 銀行が評価する土地と事業収支を検討する
借りられる金額を先に決めつけず、土地の需要、想定賃料、建築費、担保評価、保有資産や既存借入を整理します。相続後に借入が残る場合も考慮します。
4. 施設の場合は賃貸借契約と運営者の信用力を見る
期間、賃料改定、中途解約、修繕・原状回復負担、事業者の財務状況、引継ぎ条項を確認します。契約期間と賃料の保証は別問題です。
5. 相続人が引き継げるかを考える
納税資金、共有による意思決定、相続人が管理を続ける意思、売却や資金化のしやすさを検討します。「評価額が小さい」ことと「残すべき優良資産」であることは同義ではありません。
セイコーEDに相談できること
セイコー・エステート&ディベロップメントでは、福岡・九州の不動産投資を検討される方に、土地探し・賃貸需要調査・新築建物の企画・銀行融資を見据えた事業計画・建築・運用の検討を支援しています。税額の算定や適用可否などの税務判断は、税理士と連携して検討していただく事項です。
相続対策として新築アパートにするか、老人ホーム一棟投資にするか、あるいは今は投資しないほうがよいか。土地や家計の条件を整理して考えることが重要です。
よくある質問
2027年からすべての賃貸不動産で相続税が増えますか?
一律ではありません。大綱で示された対象は一定の条件を満たす貸付用不動産などで、取得時期や経過措置等により判断が変わります。税負担の増減は個別試算が必要です。
いま所有している土地に老人ホームを建てた場合は?
土地の保有期間、建物の新築時期、評価方法の適用関係が論点になります。2027年の経過措置も含め税理士へ確認してください。
土地がなくても老人ホーム一棟投資を相談できますか?
はい。用地探しを含む事業計画の検討は可能です。ただし、土地取得・建築・融資の成立を保証するものではありません。
30年一括借上げは30年間の賃料保証ですか?
いいえ。契約期間、賃料改定、中途解約などの条件を確認する必要があります。
2026年11月21日のセミナーで詳しく解説
相続税評価の見直しと、新築アパート・老人ホーム一棟投資の選び方を理解するためのセミナーを開催します。投資の判断を急ぐ前に、収支・融資・契約・承継の論点を整理する機会としてご参加ください。
出典・確認資料
※本記事は2026年11月16日時点で公表されている公的資料に基づく一般的な解説です。具体的な税務判断・税額試算は税理士等にご相談ください。