不動産投資を始めたいものの、何から手を付ければよいか分からない。投資用ワンルームを購入するのか、一棟アパートを建てるのか、銀行融資をどの段階で相談するのか。会社員として働きながら資産形成を考える方には、多くの選択肢があります。
セイコー・エステート&ディベロップメントがご案内している新築アパート一棟投資は、土地選びから建物の企画・建築、賃貸事業計画、銀行融資を見据えた検討を行う方法です。投資家が自宅として住む住宅ではなく、入居者へ貸し出し、賃料収入を得る事業です。
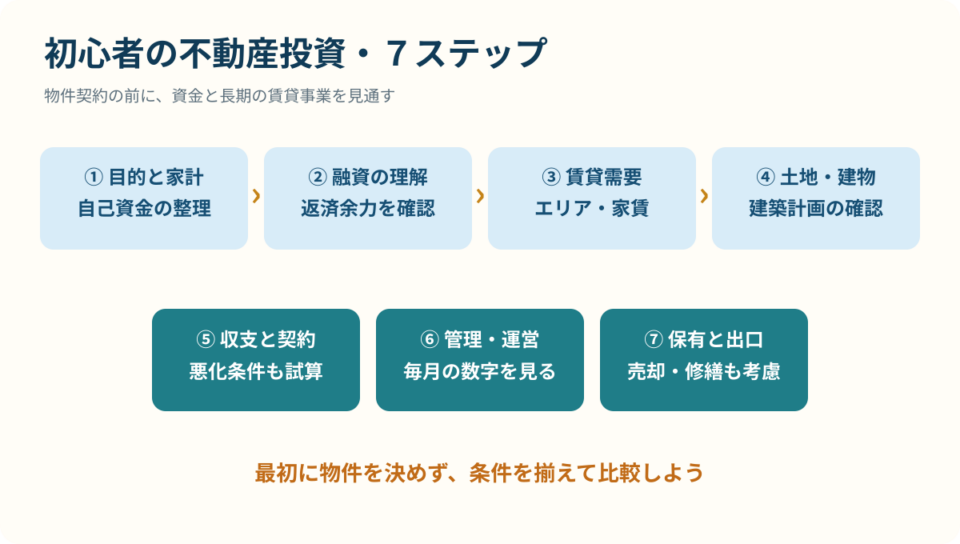
結論から言えば、初心者が最初にすべきことは物件を契約することではありません。 投資目的と使える資金を整理し、銀行融資の評価、土地・建物の賃貸需要、返済後の現金、長期の管理・出口まで考えることが第一歩です。本記事では、会社員が福岡で一棟投資を始める際の流れを説明します。
初めての方は、不動産投資セミナーから
銀行融資評価と土地からの新築アパート投資の考え方を学び、個別の資金状況を整理したい場合は融資力診断へ。 開催予定のセミナーを見る
会社員が不動産投資を始める前に決めたい目的
不動産投資には、毎月の家賃収入を増やしたい、長期的に資産を形成したい、将来の働き方の選択肢を広げたい、保有資産を分散したいといった目的があります。しかし、目的によって適切な投資規模や借入の考え方は変わります。
毎月の手残り現金を重視する方と、元金返済を進めながら長期保有を考える方では、収益の評価が違います。将来二棟目・三棟目を検討する方は、一棟目取得後の借入残高や自己資金の余力も意識する必要があります。投資に使う資金と家族の生活費・教育費・住宅費を混同しないことも大切です。
始める前に「何年保有したいか」「一年あたりどのくらいの資金不足なら対応できるか」「売却する可能性はあるか」「管理にどの程度時間を使えるか」を考えておきましょう。答えがすぐに決まらなくても、相談時の判断材料になります。
ステップ1:家計と自己資金、既存借入を整理する
会社員は給与収入がある一方、住宅ローンや子どもの教育費、家計の支出など、将来の負担が変わる可能性があります。投資に使える資金を考えるときは、預貯金の全額を「自己資金」として扱うのではなく、緊急時の生活費、近く予定されている支出、投資後の運営予備費を残す必要があります。
整理する項目は、給与やその他の収入、預貯金・金融資産、住宅ローン等の残高・毎月返済、家計の固定支出、将来の大きな支出、希望する投資規模などです。金融機関の審査では個別の確認事項があるため、ここで借入可能額を自分だけで断定しないようにしましょう。
自己資金は頭金だけではない
土地から新築する場合、土地代、建築費、設計・外構・地盤、税金、登記、保険、融資費用、賃貸募集の準備費などが必要になります。金融機関がどこまで融資対象とするかは条件によって異なります。取得・建築時に支払う現金だけでなく、完成後に空室や修繕が発生した場合の現金も別に用意したいところです。
自己資金を多く投入すれば借入を抑えられる可能性がありますが、手元資金を使い切ると別のリスクが生まれます。投資額に対して何%が正解という一律の数字より、家計と賃貸事業の両方が無理なく回るかを確認します。
ステップ2:不動産投資ローンの現在地を知る
不動産投資ローンは、一般の居住用住宅ローンと資金使途が異なります。金融機関は借入人の収入・資産・既存債務に加え、物件の収支や担保等を確認する場合があります。年収が一定以上なら誰でも同額を借りられるという仕組みではありません。
土地探しに出かける前に、希望する事業の規模、用意できる自己資金、既存借入、返済可能性を整理すると、検討できる土地・建物の条件が見えやすくなります。当社の不動産投資の銀行融資力診断も、そのような検討事項を整理する入口としてご案内しています。ただし、診断結果は金融機関の正式な融資承認ではありません。
融資から逆算するとはどういう意味?
「銀行が貸してくれる金額に合わせて最大の物件を買う」という意味ではありません。自己資金と返済余力を理解し、賃貸需要と建築費が合う事業規模を検討することです。土地価格が低くても家賃収入が期待できなければ、事業性は弱くなります。逆に賃貸需要が強い地域でも、総事業費が高すぎれば返済後の現金が残らない場合があります。
当社が銀行評価目線を大切にするのは、土地・建物・融資の計画を別々に決めないためです。融資条件は金融機関ごとに異なり、変更される可能性があるため、実際の審査を受けながら計画を調整します。
ステップ3:福岡のどのエリアで、誰に貸すかを考える
新築アパートの賃貸需要は、市区町村の名前だけでは分かりません。同じ福岡市内でも、駅からの距離、通勤・通学の利便性、周辺の生活施設、駐車場需要、競合物件、家賃水準によって入居者のニーズは異なります。
学生や単身就業者が多い地域と、ファミリーが多い地域では、必要とされる間取りや設備が違う可能性があります。入居者像を明確にせず、土地の安さや表面利回りだけで選ぶと、完成後に募集条件を大きく見直すことになるかもしれません。
候補地を比較する際には、周辺の募集賃料だけでなく、募集物件の築年数、間取り、設備、駅距離、駐車場の有無も合わせて確認します。想定賃料が地域市場と合っているか、将来競合が増えても一定の魅力があるかを検討しましょう。
ステップ4:土地と建築計画を一体で検討する
土地を購入できても、その土地に希望どおりの建物を建てられるとは限りません。用途地域、建ぺい率・容積率、接道、土地形状、地盤、上下水道、法令上の条件などが、建築可能な規模と費用に影響します。土地が安く見えても、造成・地盤改良・インフラ引込等の費用が大きい場合があります。
建物の間取りや設備は、入居者の需要と合わせる必要があります。家賃を高く設定するために過剰な設備を入れると、建築費が増える一方、相場に合う賃料を得られない可能性もあります。長期の維持費や設備交換も考慮した建物計画にすることが重要です。
土地購入前のチェック
土地の権利・境界、道路、建築制限、敷地の高低差や地盤、上下水道、想定する建物の配置を確認します。建築計画と金融機関への相談が整わないまま土地契約を急ぐと、後から資金調達や建築条件に問題が見つかる場合があります。契約上の条件とスケジュールは専門家と確認してください。
ステップ5:満室想定ではなく返済後の現金を試算する
不動産投資の広告では表面利回りが目立ちます。しかし、実際に使える現金は、家賃収入から管理・保険・税金・修繕等の費用を差し引き、さらに借入返済をした後に残ります。賃貸事業には入居募集期間、退去・原状回復、賃料下落、設備故障などの不確実性があります。
次は特定物件とは関係のない架空の収支例です。
| 年間項目 | 平常時の想定 | 家賃が10%下がった想定 |
|---|---|---|
| 家賃収入 | 1,000万円 | 900万円 |
| 管理・税金・保険・修繕準備等 | 280万円 | 280万円 |
| 借入元利返済 | 620万円 | 620万円 |
| 単純な返済後現金 | 100万円 | 0万円 |
ここでは減価償却や所得税等の個別の扱いを簡略化しています。家賃が10%下がるだけで、単純な年間手残りがゼロになることがあります。賃料減少と金利上昇、修繕費の増加が重なるケースも別途考える必要があります。
金利と返済期間も確認する
同じ借入額でも、金利や返済期間、返済方式によって年間の元利返済額は変わります。毎月返済額が小さくなる条件でも、借入残高の減り方や総利息が変わる可能性があります。融資の条件が提示されたら、必ず返済予定表を使って収支を更新しましょう。
ステップ6:賃貸管理の体制を決める
会社員が賃貸事業を続ける場合、入居募集や賃料回収、入居者からの問い合わせ、退去時の原状回復、設備修理などをどのように管理するかが重要です。管理会社へ委託できる業務もありますが、委託費用が発生し、所有者の意思決定や支払いが不要になるわけではありません。
委託先を比較する際には、管理範囲、募集方法、手数料、修繕の承認手続き、入居者とのトラブル対応、報告頻度などを確認します。遠方に住んでいる投資家であれば、定期的に建物の状態を把握できる体制も必要です。
新築だから修繕が不要というわけではない
建物は完成直後の状態が永続するわけではありません。給湯・空調・インターネット関連設備、共用部、外壁・屋根など、時間の経過とともに点検や交換が必要になります。収支表に毎年の修繕準備費用を入れ、大型修繕が集中する年の資金も想定しておきましょう。
ステップ7:保有・売却・買い増しの出口を考える
不動産投資を始める段階では、取得時の利回りや融資条件に注目しがちです。しかし、将来は保有を続ける、売却する、別の物件へ買い替える、二棟目を追加するなどの選択肢があります。どの選択が適切かは、賃貸収支、建物の状態、借入残高、市場の状況、投資家本人の目的によって異なります。
売却価格の上昇を前提に返済計画を作ることは避けたいところです。将来の売却価格は保証されず、売却時には仲介費用や税金等の負担が生じる場合があります。保有中の現金収支で借入返済を続けられるかを確認し、出口についても複数のシナリオを用意しましょう。
区分マンションと一棟アパート、初心者はどちらがよい?
「最初は区分マンションのほうがよい」「一棟から始めたほうが有利」といった一般論だけでは判断できません。物件価格、融資条件、収益構造、管理、修繕、売却市場、投資家の資金状況が異なります。
| 比較軸 | 区分マンション | 一棟アパート |
|---|---|---|
| 取得対象 | 建物の一室と敷地権等 | 土地・建物一棟 |
| 家賃収入 | 一住戸に集中しやすい | 複数住戸に分散する可能性 |
| 管理 | マンション管理組合・管理規約等の影響 | 建物全体の管理・修繕を検討 |
| 初期資金 | 個別物件の価格等で異なる | 土地・建築費・融資規模で異なる |
| 将来の選択肢 | 一住戸の売却等 | 一棟の売却・運営・土地利用 |
区分は一室が空室になると、その部屋の賃料収入がゼロになる可能性があります。一棟では複数の部屋から家賃を得られますが、建物全体の維持や修繕の負担が大きくなる場合があります。どちらにも異なるリスクがあり、一棟投資が必ず優れているわけではありません。
よくある質問
会社員が一棟アパート投資を始めるには年収がいくら必要ですか?
一律の基準はありません。金融機関の融資商品や、自己資金、既存借入、対象物件の事業性などで判断が変わります。個別の返済可能性を確認する必要があります。
福岡に住んでいなくても投資できますか?
現地の賃貸管理を委託する方法はありますが、金融機関の営業地域や借入人の住所要件、管理体制等は個別に確認が必要です。
初心者は最初から一棟投資を選ぶべきですか?
必ずしもそうではありません。リスク許容度、自己資金、投資目的、管理の負担などから、区分・中古・新築一棟・投資見送りを含めて比較することが重要です。
副業として不動産投資をする場合、会社への確認は必要ですか?
所属先の就業規則や兼業規定、利益相反に関するルールを確認してください。公務員の場合は別途、国家公務員・地方公務員・所属先ごとの規程に注意が必要です。
まずは学ぶことと、資金状況を整理することから
初心者が比較したい三つの事業計画
最初に提示されたプランだけを見て「この物件を買えるか」と考えるより、同じ予算感で複数の事業計画を比較する方が、判断の根拠を持ちやすくなります。比較するときは表面利回りだけでなく、土地、建物、賃貸需要、融資、管理、出口の条件を揃えてください。
計画A:駅に近いが土地価格の高い場所。 募集対象となる入居者が広い可能性がある一方、土地取得費が膨らみ、総事業費に対する返済負担が重くなる可能性があります。「駅近だから安心」と即断せず、近隣の賃料相場で採算が合うか確かめます。
計画B:土地は比較的安いが駅から離れる場所。 投資総額を抑えられても、入居者が自動車を使う地域なら駐車場の確保が必要かもしれません。車を持たない学生・単身者向けの間取りと立地が合わなければ、募集に苦労することがあります。
計画C:土地と建物のバランスを重視する場所。 立地の強みが突出していなくても、対象入居者が明確で、無理のない家賃設定、建築規模、設備計画が整えば長期の運営を考えやすくなります。ただし、これも収益を保証するものではありません。
三案を比べる際は、満室時の家賃、想定空室、固定資産税、保険料、修繕準備費、管理費、借入返済、売却時の手数料・税金などを同じ基準で試算しましょう。単純に収入が最も高い案が最善とは限りません。初めての投資こそ、数字の定義を揃えて比較する習慣が役立ちます。
借入を受ける前に整理したい会社員特有の条件
会社員の方は、勤務先の就業規則、副業・兼業に関する規定、今後の異動・転勤の可能性なども確認しておきたいところです。賃貸不動産の所有と事業運営について勤務先がどう扱うかは個別に異なるため、一般論だけで問題ないと判断せず、必要に応じて担当部署へ確認してください。公務員の方は、法令や任命権者のルールによる制限・許可等が問題となる場合があるため、より慎重な確認が必要です。
また、住宅購入を予定している方、教育費が増える時期にある方、親の介護に備える方では、将来の支出余力が変わります。不動産投資のために生活の安全余力を削る計画は避けたいものです。投資家の家計と賃貸事業のキャッシュフローを別々の表にして、双方の資金不足が重なるケースを考えてください。
転職や独立を検討している場合は、収入の見通しが変わることもあります。現在の給与で計算した返済余力が何年も続くとは限りません。ボーナスで空室分を補填し続けるような計画も、賞与が変動する可能性を織り込む必要があります。「自分が働けなくなったときに、不動産事業だけでどこまで費用を賄えるか」という質問も重要です。
セイコーEDの新築一棟投資で、契約前に確認したいこと
当社は福岡を中心に新築アパート一棟投資をご案内していますが、具体的な契約条件、建築スケジュール、賃貸管理の内容、想定家賃・事業収支は案件ごとに異なります。記事に書かれた一般論が個々のプランにそのまま当てはまるわけではありません。
土地から新築する場合、土地売買、設計・建築請負、融資、賃貸募集という複数の契約・業務が関係します。土地代と建物代だけでなく、地盤改良、外構、インフラ、登記、税金、保険、融資関連費、完成後の賃貸募集費まで含めた事業費を把握してください。どの費用が見積りに含まれ、どの費用が未確定かを一覧にすると、追加費用の発生時にも判断しやすくなります。
完成予定時期と賃料発生時期も同じではありません。工事の遅延、入居者募集に時間がかかる場合、家賃の入金日と借入返済の開始日との間にずれが生じる場合もあります。土地代や着工金などをいつ支払い、金融機関からいつ資金が実行されるかも、契約の前に工程表として確認しましょう。
金融機関への申込書類、物件の事業計画、見積書等は、投資家本人が内容を理解して確認する必要があります。年収・預貯金・家賃想定の過大表示や書類の改ざんは許されません。不明点はそのままにせず、資料の出典と計算方法を確認してください。融資承認を前提に土地契約を進める場合も、契約に付随する条件について専門家へ相談することが重要です。
事業開始後の一年を具体的に想像する
不動産投資は購入日がゴールではなく、その日から賃貸事業が始まります。入居者を募集し、契約・入退去・設備対応・会計・納税・保険更新等を継続して行います。管理会社に委託する場合でも、費用負担の判断や重要な意思決定はオーナーの仕事として残ります。
例えば一月に入居が決まり、三月に設備不具合の連絡、七月に退去、八月から再募集ということも考えられます。退去時の原状回復が必要な箇所、募集賃料、広告費、空室期間の見通しを管理会社と確認します。担当者との連絡方法、月次報告の内容、収支報告のタイミングも最初に取り決めておきたい項目です。
毎月の家賃入金だけを見て「儲かっている」と判断しないようにします。固定資産税等は支払いが月次でないことがありますし、数年後の設備交換や大規模修繕は毎月の支出表に現れないかもしれません。月次収支とは別に、年次予算と将来支出の積立計画を持つことが大切です。
保有初年度は、当初計画と実績の差を確認する期間です。家賃、入居率、募集期間、管理費、修繕支出、返済後現金について、想定との差と原因を記録してください。想定以上の費用が発生したときに「一時的なものか」「構造的な問題か」を区別できるようになります。二棟目の検討に進む際も、この実績が重要な説明材料になる可能性があります。
初心者が相談で確認したい質問リスト
相談後に持ち帰りたい三つの資料
セミナーや個別相談で話を聞いたら、できればその場の口頭説明だけで結論を出さず、後から比較できる資料を整理してください。一つ目は、土地・建物・諸費用と予備費を区分した総事業費の一覧。二つ目は、賃料の根拠と経費・返済を含む複数条件の収支表。三つ目は、未確定の条件と確認期限を記録した工程表です。これらがあれば、提案内容を家族と共有したり、金融機関や専門家に相談したりする際にも、確認事項が明確になります。
また、提示された賃料が現在の募集広告を基にした数字なのか、実際の成約事例等を参考にした数字なのかは区別しましょう。近隣物件との面積・築年数・設備の違いを把握しておくと、家賃が妥当か検討しやすくなります。見積りや融資条件に未確定部分がある場合は、数字を仮置きしていることを明記することが重要です。新築一棟投資は長期の事業だからこそ、最初の判断材料を丁寧に揃えておきたいところです。
セミナーや個別相談の場では、曖昧な不安を具体的な質問に分けると、理解が進みます。次の質問を手元に置いてみてください。
- 希望する投資額に対して、どのような金融機関の確認事項があるか。正式審査までに何が必要か。
- 提案された想定賃料は、どの募集事例と条件を比較して決めているか。
- 土地・建物・諸費用・予備費を含む総額はいくらか。現時点で未確定な費用は何か。
- 家賃が想定を下回った場合、金利が上昇した場合、修繕が重なった場合の手残りはどうなるか。
- 完成までと入居開始までの工程、支払い時期、借入実行時期はどうなっているか。
- 賃貸管理を委託する場合、対応範囲と費用、オーナーへの報告体制はどうなっているか。
- 保有年数が延びた場合、家賃下落・修繕・借入残高をどう見積もるか。
- 売却を検討するときに、買い手や金融機関が評価しそうな情報は何か。
答えを聞いたら、数字の前提と出典を書き留めましょう。一回の相談ですべてを決める必要はありません。比較可能な資料を集め、家族と共有し、必要な専門家の確認を経て判断することが、会社員の長期的な資産形成につながります。
会社員が新築アパート一棟投資を検討する際、最初に物件を契約する必要はありません。目的・自己資金・銀行融資・土地の需要・建物計画・返済後収支を順番に整理することで、自分に合う条件を考えられます。
セイコー・エステート&ディベロップメントでは福岡を中心に、土地探しから新築アパート一棟投資の企画・建築、融資を見据えた事業計画を支援しています。投資するかどうかの判断に必要な材料を整理しましょう。
関連記事 初心者会社員向けの不動産投資入門
参考資料
※2026年11月17日時点の一般的な説明です。投資収益・融資条件・将来の売却額は保証されません。数値例は架空の試算です。